ماذا تفعل هذه الحاسبة
توضح لك حاسبة تأثير التضخم على دخل التقاعد حجم الدخل السنوي الذي ستحتاجه عند التقاعد للحفاظ على نمط الحياة نفسه الذي توفره لك أموالك اليوم. فمع ارتفاع الأسعار مع مرور الوقت، قد يبدو الدخل مريحًا الآن لكنه يصبح غير كافٍ على الإطلاق بعد عقود من الزمن. تأخذ هذه الأداة الدخل الذي ترغب به اليوم وتُسقِطه على المستقبل باستخدام معدل تضخم مركّب، لتمنحك هدفًا واقعيًا للسحب السنوي عند التخطيط للتقاعد. وهي أداة حسابية عامة تعمل مع أي عملة.
كيفية استخدامها
أدخل ثلاث قيم: الدخل السنوي الذي تريده بقيمة اليوم، ومعدل التضخم السنوي المتوقّع على المدى الطويل (يُستخدم عادةً 3% كقيمة افتراضية)، وعدد السنوات المتبقية حتى تقاعدك. تعرض لك الحاسبة الدخل المستقبلي المطلوب، ومُضاعِف التضخم، والمبلغ الإضافي الذي يضيفه التضخم فوق رقم اليوم.
شرح المعادلة
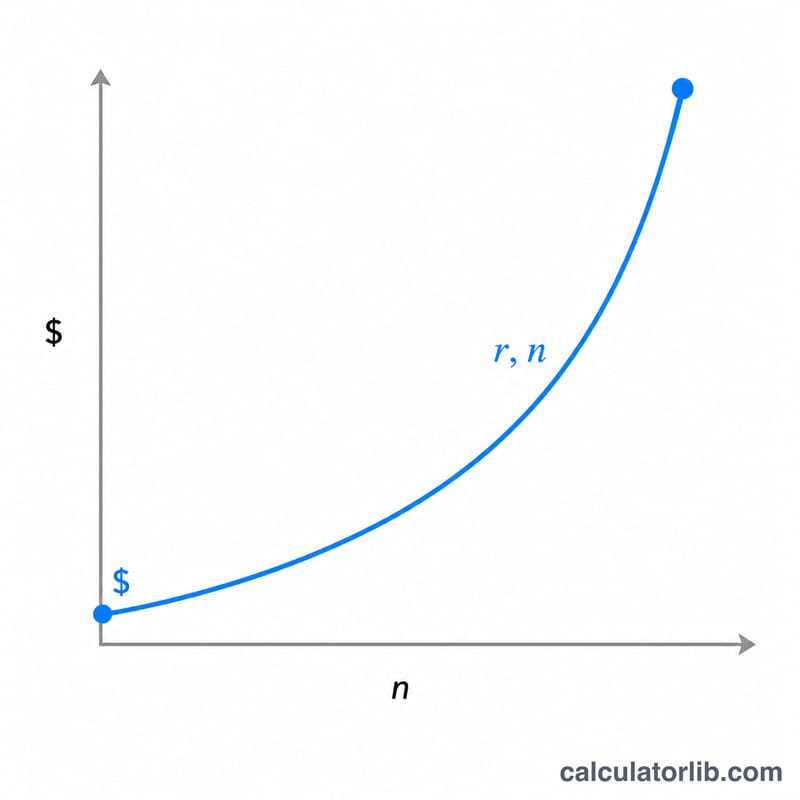
المعادلة الأساسية هي $$\text{الدخل المستقبلي المطلوب} = \text{الدخل الحالي} \times (1 + r)^{n}$$ حيث \(r\) هو معدل التضخم على هيئة كسر عشري و\(n\) هو عدد السنوات. ففي كل سنة ترتفع الأسعار بمعامل \((1 + r)\)، وبتراكم هذا الأثر على مدى \(n\) من السنوات نحصل على المُضاعِف \((1 + r)^{n}\). وبضرب هذا المُضاعِف في دخل اليوم نحصل على الدخل المستقبلي المكافئ.
مثال تطبيقي
لنفترض أنك تريد 50,000 دولار سنويًا بقيمة اليوم، وتتوقع تضخمًا بنسبة 3%، وتخطط للتقاعد بعد 20 عامًا. يكون المُضاعِف \((1.03)^{20} \approx 1.8061\). وبالتالي يصبح احتياجك المستقبلي $$50{,}000 \times 1.8061 \approx 90{,}305.56 \text{ دولار}$$ سنويًا — أي نحو 40,306 دولار إضافية عمّا تحتاجه اليوم لمجرد مواكبة التضخم دون أي تحسّن فعلي في مستوى معيشتك.
تفسير نتيجتك
النتيجة مبلغ اسمي، أي عدد الدولارات (أو وحدات العملة الأخرى) التي ستحتاجها في المستقبل لشراء ما يشتريه دخلك الحالي اليوم. وهذا لا يعني أنك ستكون أفضل حالاً؛ فهو يصف القوة الشرائية نفسها معبّراً عنها بأسعار المستقبل.
يوضح المضاعف مقدار ارتفاع الأسعار المفترض إجمالاً. فالمضاعف 1.8061 يعني أن السلع والخدمات التي تكلف 1.00$ اليوم يُفترض أن تكلف نحو 1.81$ عند التقاعد، أي أن كل 1$ من إنفاق اليوم يتطلب نحو 1.81$ حينها.
قاعدة 72: قسمة 72 على معدل التضخم السنوي (بالنسبة المئوية) تعطي مدة تقريبية لتضاعف الأسعار. عند 3%، يكون \(72 \div 3 = 24\) سنة؛ وعند 2% تقريباً 36 سنة، وعند 4% نحو 18 سنة. وهذه قيمة تقريبية (القيمة الدقيقة عند 3% تقارب 23.4 سنة).
ضع في اعتبارك هذه الحدود:
- الرقم تقدير مستقبلي يفترض معدلاً ثابتاً واحداً كل عام. والتضخم الفعلي يتغير من سنة إلى أخرى، ويختلف بين الدول وفئات الإنفاق، مثل الرعاية الصحية والسكن والغذاء.
- التضخم لا يتوقف عند التقاعد. فالأسعار تستمر في الارتفاع أثناء سحبك للدخل، لذلك يستمر المبلغ المطلوب في سنوات التقاعد اللاحقة في النمو بما يتجاوز رقم السنة الأولى.
- تغطي النتيجة تعديل التضخم لرقم الدخل الذي أدخلته فقط. ولا تأخذ في الحسبان الضرائب، أو عوائد الاستثمار، أو المعاشات التقاعدية، أو التغيّرات في إنفاقك.
هذه معلومات تعليمية عامة، وليست نصيحة مالية شخصية.
المصطلحات الأساسية
- معدل التضخم
- متوسط الزيادة المئوية السنوية في المستوى العام لأسعار السلع والخدمات.
- القوة الشرائية
- كمية السلع والخدمات التي يمكن لمبلغ معين من المال شراؤها. وتنخفض مع ارتفاع الأسعار.
- الدخل الاسمي مقابل الدخل الحقيقي
- الدخل الاسمي هو المبلغ بوحدات العملة للسنة الحالية، دون تعديل بالتضخم. أما الدخل الحقيقي فيُعدّل بالتضخم ليعكس القوة الشرائية الفعلية. ومخرج الحاسبة هو المبلغ الاسمي الذي سيُحتاج إليه في المستقبل ليعادل الدخل الحقيقي اليوم.
- مضاعف التضخم (عامل التراكم)
- العامل \((1+r)^n\) الذي يُفترض أن تنمو به الأسعار خلال \(n\) سنة بمعدل سنوي \(r\) (في صورة عشرية). وضرب دخل اليوم فيه يعطي المعادل المستقبلي.
- الأفق الزمني (السنوات حتى التقاعد)
- عدد السنوات بين الآن والتاريخ الذي تخطط فيه لبدء سحب دخل التقاعد. فكلما طال الأفق زاد التراكم.
- حاجة السحب
- المبلغ السنوي الذي يجب سحبه من المدخرات أو المعاشات أو مصادر أخرى لتغطية الإنفاق في التقاعد. ويُقدَّر هنا بأنه دخل اليوم معبّراً عنه بأسعار المستقبل.
التضخم في المملكة العربية السعودية: الأرقام الرسمية
بيانات رسمية لأسعار المستهلك في المملكة العربية السعودية، تُحدَّث تلقائيًا. استخدمها كمدخلات في الحاسبة أعلاه.
- التضخم 2025
- 2.0%
- التراكمي 2016–2025
- 15.3%
- المتوسط السنوي
- 1.6%
آخر تغيّر ارتفاع +0.5 نقطة مئوية 2025: 2.0%، مقابل 1.5% في 2024.
تغيرت الأسعار في المملكة العربية السعودية بنسبة 15.3% بين 2016 و2025، بمتوسط 1.6% سنويًا: ما كان يكلف 100 SAR في 2016 أصبح يكلف نحو 115 SAR في 2025.
| السنة | مؤشر أسعار المستهلك (2010 = 100) | التضخم | العالم |
|---|---|---|---|
| 2025 | 137.2 | 2.0% | 3.0% |
| 2024 | 134.5 | 1.5% | 3.0% |
| 2023 | 132.5 | 2.5% | 5.7% |
| 2022 | 129.3 | 2.5% | 8.0% |
| 2021 | 126.1 | 3.1% | 3.5% |
| 2020 | 122.3 | 3.2% | 1.9% |
| 2019 | 118.5 | -2.0% | 2.2% |
| 2018 | 120.9 | 2.5% | 2.5% |
| 2017 | 118.0 | -0.9% | 2.3% |
| 2016 | 119.0 | 2.9% | 1.6% |
المملكة العربية السعودية ودول أخرى
التضخم، أسعار المستهلك (٪ سنويًا) — أحدث سنة منشورة لكل بلد.
- تركيا 34.9% (2025)
- روسيا 8.7% (2025)
- المكسيك 3.8% (2025)
- فيتنام 3.3% (2025)
- اليابان 3.2% (2025)
- العالم 3.0% (2025)
- الولايات المتحدة 2.9% (2024)
- الهند 2.4% (2025)
- كوريا الجنوبية 2.1% (2025)
- المملكة العربية السعودية 2.0% (2025)
- فرنسا 0.9% (2025)
- الصين 0.1% (2025)
لا يتوفر رقم منشور بعد عن تايوان.
قد تختلف السنوات بين الصفوف: يُعرض كل رقم مع سنته. المؤشر نفسه من البنك الدولي لكل البلدان.
أحدث رقم: 2025 تم تحديث البيانات في 2026-10-17 · حديث
المصدر: The World Bank Group CC BY 4.0
التغير التراكمي ومتوسط المعدل السنوي ومقارنة الأسعار يحسبها CalculatorLib من هذه البيانات.
تفاصيل المصدر والمنهجية
- The World Bank Group — World Development Indicators (FP.CPI.TOTL.ZG, FP.CPI.TOTL)
الأسئلة الشائعة
ما معدل التضخم الذي ينبغي استخدامه؟ يستخدم كثير من المخططين الماليين نسبة 2–3% كمتوسط على المدى الطويل، لكن يمكنك تجربة نسب أعلى لتكون أكثر تحفّظًا.
هل تشمل هذه الحاسبة عوائد الاستثمار؟ لا — فهي تعزل أثر التضخم على احتياجك من الدخل فقط. أما مدخراتك وعوائد استثماراتك فينبغي التخطيط لها بشكل منفصل لتمويل هذا الهدف.
هل ترتبط الحاسبة بعملة معيّنة؟ لا. تعمل المعادلة مع أي عملة؛ فقط احرص على إدخال جميع القيم بعملة واحدة.