Was ist der ACB-Rechner für Immobilien-/Hypothekendarlehen?
Dieser Rechner ermittelt die feste monatliche Rate eines Annuitätendarlehens für eine Immobilie bzw. Hypothek. Anhand des Darlehensbetrags (Kapital), des jährlichen Zinssatzes und der Laufzeit in Jahren berechnet er, wie viel Sie monatlich für Tilgung und Zinsen zahlen, sowie den insgesamt zurückgezahlten Betrag und die gesamten Zinsen über die Laufzeit des Darlehens.
So verwenden Sie den Rechner
Geben Sie den Darlehensbetrag, den von Ihrem Kreditgeber angebotenen jährlichen Zinssatz in Prozent und die Rückzahlungsdauer in Jahren ein. Das Ergebnis zeigt Ihre monatliche Rate sowie eine Aufschlüsselung der Gesamtzahlungen und der Gesamtzinsen. Passen Sie die Eingaben an, um Szenarien wie kürzere Laufzeiten oder andere Zinssätze zu vergleichen.
Die Formel erklärt
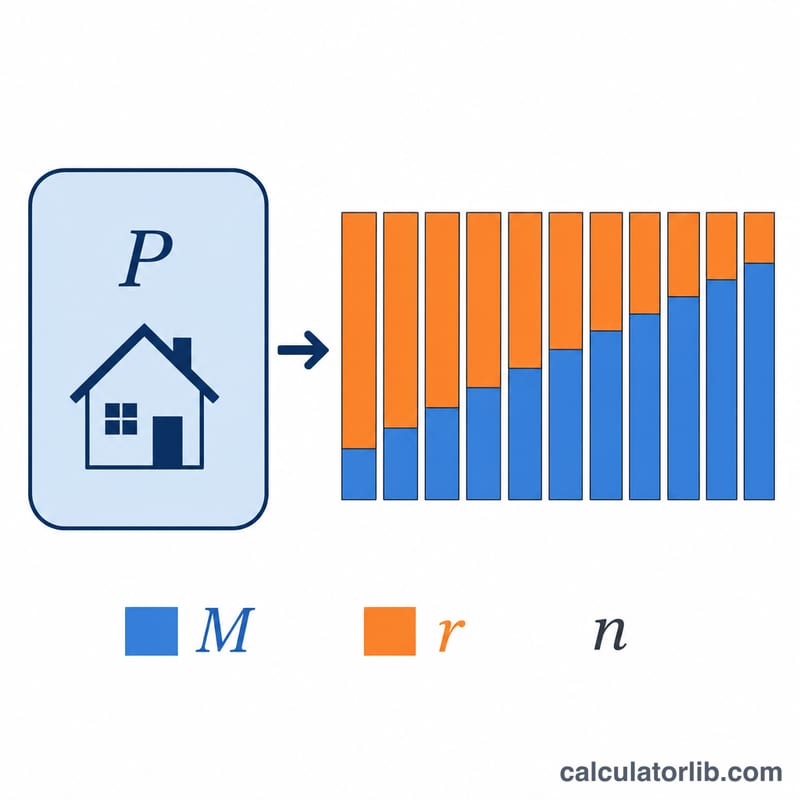
Die Standardformel für die Annuität lautet $$M = P \cdot \frac{r(1+r)^n}{(1+r)^n - 1}$$ Dabei ist \(P\) das Kapital, \(r\) der monatliche Zinssatz (Jahreszins \(\div 1200\), da die Division durch 100 Prozent in eine Dezimalzahl umrechnet und die Division durch 12 den Jahreswert in einen Monatswert) und \(n\) die Anzahl der monatlichen Zahlungen (Jahre \(\times 12\)). Beträgt der Zinssatz 0 %, entspricht die Rate einfach dem Kapital geteilt durch die Anzahl der Monate.
Rechenbeispiel
Für ein Darlehen über $300.000 bei 6 % Jahreszins und einer Laufzeit von 30 Jahren: \(r = 6 / 1200 = 0{,}005\) und \(n = 360\). Dann ist \((1{,}005)^{360} \approx 6{,}02258\), also $$M = 300000 \times 0{,}005 \times \frac{6{,}02258}{6{,}02258 - 1} \approx \$1\,798{,}65$$ pro Monat. Über 360 Zahlungen ergibt das insgesamt etwa $647.515, wovon rund $347.515 auf Zinsen entfallen.
Darlehensszenarien im Vergleich
Die folgenden Tabellen verwenden die Standardformel für die Annuität \( M = P \cdot \dfrac{r(1+r)^{n}}{(1+r)^{n}-1} \) mit einem festen Darlehensbetrag von \(P = \$300\,000\). Variabel sind nur der jährliche Zinssatz und die Laufzeit, sodass Sie genau sehen, wie sich beide auf die monatliche Rate, die über die Laufzeit gezahlten Gesamtzinsen und die Gesamtkosten (Kapital plus Zinsen) auswirken.
Laufzeit 30 Jahre (n = 360 Zahlungen)
| Jahreszins | Monatliche Rate (M) | Gesamtzinsen | Gesamtkosten |
|---|---|---|---|
| 5% | $1.610,46 | $279.767 | $579.767 |
| 6% | $1.798,65 | $347.515 | $647.515 |
| 7% | $1.995,91 | $418.527 | $718.527 |
Laufzeit 15 Jahre (n = 180 Zahlungen)
| Jahreszins | Monatliche Rate (M) | Gesamtzinsen | Gesamtkosten |
|---|---|---|---|
| 5% | $2.372,38 | $127.029 | $427.029 |
| 6% | $2.531,57 | $155.683 | $455.683 |
| 7% | $2.696,48 | $185.367 | $485.367 |
Zwei Muster fallen auf. Erstens erhöht ein höherer Zinssatz bei jeder Laufzeit sowohl die monatliche Rate als auch die Gesamtzinsen. Zweitens bringt die kürzere Laufzeit von 15 Jahren eine deutlich höhere monatliche Rate, aber weit geringere Gesamtzinskosten mit sich – bei 7 % verursacht das 15-jährige Darlehen beispielsweise etwa $233.160 weniger Zinsen als das 30-jährige Darlehen, trotz der höheren monatlichen Belastung.
Wichtige Hypothekenbegriffe erklärt
- Kapital (P)
- Der geliehene Betrag – der ursprüngliche Darlehensbetrag, bevor Zinsen hinzukommen. In der Formel ist dies der Anfangswert, der im Zeitverlauf getilgt wird.
- Jahreszins
- Der nominale Jahreszinssatz auf die ausstehende Restschuld, ausgedrückt in Prozent (zum Beispiel 6 %). Es ist der von Kreditgebern genannte Wert vor etwaigen Gebühren.
- Monatlicher Zinssatz (r)
- Der in eine monatliche Dezimalzahl umgerechnete Jahreszins, berechnet als \( r = \dfrac{\text{Jahreszins (\%)}}{1200} \). Ein Jahreszins von 6 % ergibt \( r = 0{,}005 \).
- Laufzeit
- Die Dauer des Darlehens in Jahren. Mit 12 multipliziert ergibt sie \( n \), die Gesamtzahl der monatlichen Zahlungen – eine Laufzeit von 30 Jahren bedeutet \( n = 360 \).
- Tilgung (Amortisation)
- Die Rückzahlung eines Darlehens durch feste periodische Zahlungen, die sowohl Zinsen als auch Tilgung abdecken, sodass die Restschuld am Ende der Laufzeit null erreicht.
- Monatliche Rate (M)
- Der feste Betrag, der jeden Monat gezahlt wird und sich aus den Zinsen auf die aktuelle Restschuld und einem Tilgungsanteil zusammensetzt. Er ist das Ergebnis der Annuitätenformel.
- Gesamtzinsen
- Die Summe aller über die Laufzeit des Darlehens gezahlten Zinsen, entspricht \( (M \times n) - P \).
- Gesamtkosten
- Kapital plus Gesamtzinsen, entspricht \( M \times n \) – der gesamte über die Laufzeit zurückgezahlte Betrag.
- PMI & Treuhandkonto (nicht enthalten)
- Dieser Rechner schätzt nur Tilgung und Zinsen. Nicht enthalten sind private Hypothekenversicherung (PMI), Grundsteuern oder Wohngebäudeversicherung, die häufig über ein Treuhandkonto (Escrow) eingezogen werden und die tatsächliche Monatsrate spürbar erhöhen können.
Ihr Ergebnis richtig deuten
Die monatliche Rate (M) ist der feste Betrag, den Sie während der gesamten Laufzeit jeden Monat zahlen würden, um das Darlehen vollständig zurückzuzahlen. Die Gesamtzinsen sind alles, was Sie über das geliehene Kapital hinaus zahlen, und die Gesamtkosten sind Kapital plus Zinsen – die vollständige Summe, die über alle \( n \) Zahlungen zurückgezahlt wird.
Obwohl die Rate konstant bleibt, ändert sich ihre Zusammensetzung im Zeitverlauf. Zu Beginn eines Annuitätendarlehens fließt der größte Teil jeder Rate in die Zinsen, weil diese auf eine hohe Restschuld berechnet werden. Mit sinkender Restschuld geht ein wachsender Anteil jeder Rate in die Tilgung. Deshalb senken frühe Sondertilgungen die Gesamtzinsen stärker als dieselbe Sondertilgung zu einem späteren Zeitpunkt. Eine detaillierte Aufstellung Monat für Monat liefert ein Tilgungsplan.
Zwei strukturelle Faktoren senken die gezahlten Zinsen: Ein niedrigerer Zinssatz verringert die monatlichen Kreditkosten, und eine kürzere Laufzeit bedeutet weniger Zahlungen und weniger Zeit, in der Zinsen anfallen – allerdings steigt dadurch die monatliche Rate. Die obigen Szenariotabellen veranschaulichen beide Effekte direkt.
Bedenken Sie, dass dieser Wert nur eine Schätzung von Tilgung und Zinsen ist. Ihre tatsächliche Wohnkostenbelastung kann höher ausfallen, sobald Grundsteuern, Wohngebäudeversicherung und PMI hinzukommen; zudem sind Gebühren oder Punkte des Kreditgebers nicht berücksichtigt. Dies sind allgemeine Informationen und keine Finanzberatung; wenden Sie sich für eine auf Ihre Situation zugeschnittene Beratung an eine qualifizierte Fachperson für Baufinanzierung.
Leitzinsen der Zentralbanken heute
Die aktuellen offiziellen Leitzinsen wichtiger Zentralbanken, automatisch aktualisiert – der Maßstab, dem Einlagen- und Kreditzinsen der Banken folgen.
- Federal Reserve · Vereinigte Staaten
- 3,75–4,00 %
- Stand
- 2026-11-13
- Veränderung in 1 Jahr
- 0 Pp.
Letzte Veränderung Gestiegen +25 Bp. Federal Reserve hat den Zins am 2026-09-17 geändert: von 3,50–3,75 % auf 3,75–4,00 %.
| Zentralbank | Leitzins | Stand | Veränderung in 1 Jahr |
|---|---|---|---|
| Zentralbank von Brasilien · Brasilien | 13,75 % | 2026-11-16 | −1,25 Pp. |
| Banco de México · Mexiko | 6,25 % | 2026-11-10 | −1,00 Pp. |
| Federal Reserve · Vereinigte Staaten | 3,75–4,00 % | 2026-11-13 | 0 Pp. |
| Europäische Zentralbank | 2,50 % | 2026-11-17 | +0,50 Pp. |
| Sveriges Riksbank · Schweden | 2,00 % | 2026-11-17 | +0,25 Pp. |
| Saudische Zentralbank · Saudi-Arabien | 4,50 % | 2026-10-29 | 0 Pp. |
| Reserve Bank of Australia · Australien | 4,60 % | 2026-10-31 | +1,00 Pp. |
| Zentralbank der Republik Türkiye · Türkei | 36,00 % | 2026-11-06 | −3,50 Pp. |
| Bank von Russland · Russland | 14,00 % | 2026-11-10 | −2,50 Pp. |
| Volksbank von China · China | 3,00 % | 2026-11-10 | 0 Pp. |
| Bank of Canada · Kanada | 2,50 % | 2026-11-13 | +0,25 Pp. |
| Reserve Bank of India · Indien | 5,50 % | 2026-10-19 | 0 Pp. |
| Bank of England · Vereinigtes Königreich | 4,00 % | 2026-11-17 | 0 Pp. |
| Bank von Japan · Japan | 1,25 % | 2026-11-10 | +0,75 Pp. |
| Bank von Korea · Südkorea | 3,00 % | 2026-11-02 | +0,50 Pp. |
Federal Reserve: Leitzinsen und Tagesgeldsätze
Die Zinssätze, die den Rahmen der Geldpolitik bilden, und der Tagesgeldsatz am Markt, den sie steuern – jeweils mit dem Datum des zuletzt veröffentlichten Werts.
| Zinssatz | Stand | Stand | Veränderung in 1 Jahr |
|---|---|---|---|
| Zielspanne für die Federal Funds Rate | 3,75–4,00 % | 2026-11-13 | 0 Pp. |
| Effektive Federal Funds Rate (EFFR) | 3,88 % | 2026-11-13 | 0 Pp. |
| Secured Overnight Financing Rate (SOFR) | 3,90 % | 2026-11-13 | −0,10 Pp. |
Jeder Zinssatz trägt das Datum seines zuletzt veröffentlichten Werts; Tagesgeldsätze werden am folgenden Geschäftstag veröffentlicht.
Bankzinsen: Vietnam
Vietnam: Was Geschäftsbanken Kreditnehmern im Durchschnitt berechnen und Sparern zahlen, wie von der Zentralbank an die Weltbank gemeldet (Jahreswerte).
- Kreditzins 2023
- 9,32 %
- Einlagenzins 2023
- 4,78 %
- Realzins 2023
- 7,01 %
- Kredit- minus Einlagenzins 2023
- 4,54 Pp.
| Jahr | Kreditzins | Einlagenzins |
|---|---|---|
| 2023 | 9,32 % | 4,78 % |
| 2022 | 8,01 % | 3,82 % |
| 2021 | 7,81 % | 3,38 % |
| 2020 | 7,65 % | 4,12 % |
| 2019 | 7,71 % | 4,98 % |
| 2018 | 7,37 % | 4,74 % |
Der Realzins ist der um die Inflation (BIP-Deflator) bereinigte Kreditzins. Der Zins, den Ihnen eine bestimmte Bank anbietet, kann abweichen.
Neuester Wert: 2026-11-13 Daten zuletzt aktualisiert am 2026-11-17 · aktuell
Quelle: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Bedingungen für die zulässige Nutzung der BIZ-Statistiken; Federal Reserve Bank of New York Nutzungsbedingungen der New York Fed; Board of Governors of the Federal Reserve System Gemeinfrei (Werk der US-Regierung); European Central Bank Richtlinie der EZB zur Weiterverwendung; The World Bank Group CC BY 4.0; Sveriges Riksbank Open-Data-Bedingungen der Riksbank; Reserve Bank of Australia 2026 Urheberrechtsbestimmungen der RBA (Cash Rate); Bank of Canada Nutzungsbedingungen der Bank of Canada; Bank of England Open Government Licence v3.0
Die Veränderung über ein Jahr wird von CalculatorLib aus diesen Daten berechnet. Bezeichnungen von CalculatorLib übersetzt: keine offizielle Übersetzung von BIS. The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
Quellenangaben und Methodik
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
FAQ
Sind Steuern und Versicherungen enthalten? Nein. Der Rechner berücksichtigt nur Tilgung und Zinsen. Grundsteuern, Wohngebäudeversicherung und PMI kommen zusätzlich hinzu.
Kann ich den Rechner für Auto- oder Privatkredite nutzen? Ja – jedes Annuitätendarlehen mit festem Zinssatz und monatlichen Raten funktioniert mit derselben Formel.
Warum erscheinen die Gesamtzinsen so hoch? Bei langen Laufzeiten summieren sich die Zinsen durch den Zinseszinseffekt erheblich. Eine kürzere Laufzeit oder ein niedrigerer Zinssatz senkt die Gesamtzinsen deutlich.