
Was dieser Rechner leistet
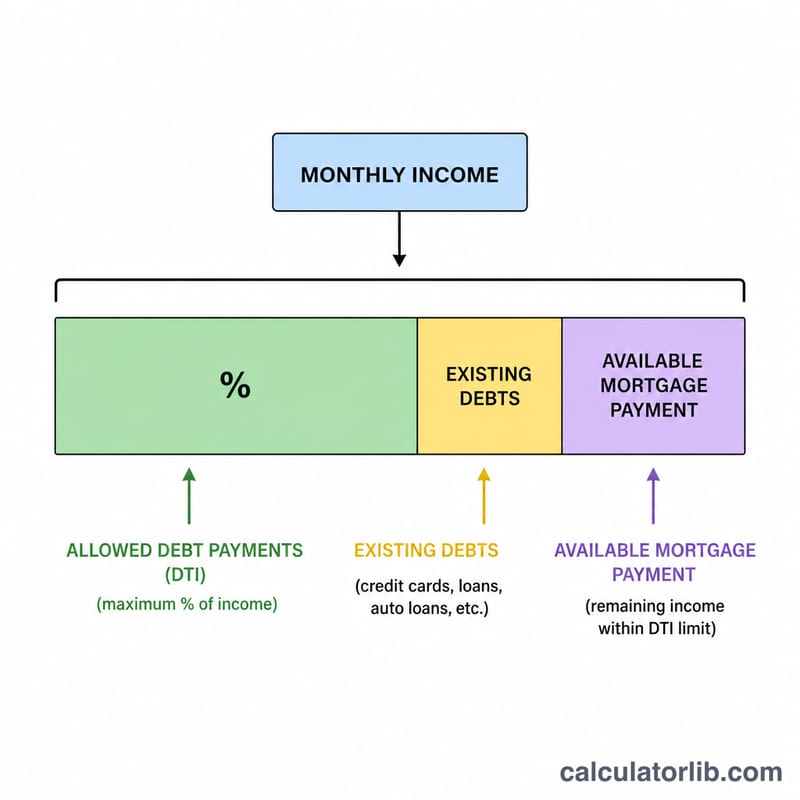
Der ACB-Rechner zur Hypothekenerschwinglichkeit (ACB Mortgage Affordability Calculator) schätzt den höchsten Kaufpreis und das höchste Hypothekendarlehen, die Sie sich realistisch leisten können. Er rechnet rückwärts von dem Betrag, den Sie monatlich zahlen können: Er wendet eine Schuldenquote (Debt-to-Income-Ratio, DTI) auf Ihr monatliches Bruttoeinkommen an, zieht Ihre bestehenden Schuldenzahlungen ab und wandelt die verbleibende leistbare Rate mithilfe der üblichen Barwertformel für Hypotheken in ein maximales Darlehen um. Zum Schluss rechnet er das Darlehen anhand Ihres Anzahlungsanteils auf den gesamten Kaufpreis des Hauses hoch.
So verwenden Sie den Rechner
Geben Sie Ihr monatliches Bruttoeinkommen und Ihre bestehenden monatlichen Verbindlichkeiten (Autokredite, Studienkredite, Mindestzahlungen für Kreditkarten) ein. Legen Sie die maximale DTI-Quote fest, die Ihr Kreditgeber zulässt (36 % ist ein gängiger konservativer Wert, manche Programme erlauben mehr). Ergänzen Sie den jährlichen Zinssatz, die Laufzeit des Darlehens in Jahren und den geplanten Anzahlungsanteil. Der Rechner gibt Ihnen den maximal leistbaren Kaufpreis, die Darlehenssumme, die zu Ihrem Budget passende monatliche Rate und die geschätzte Anzahlung aus.
Die Formel erklärt
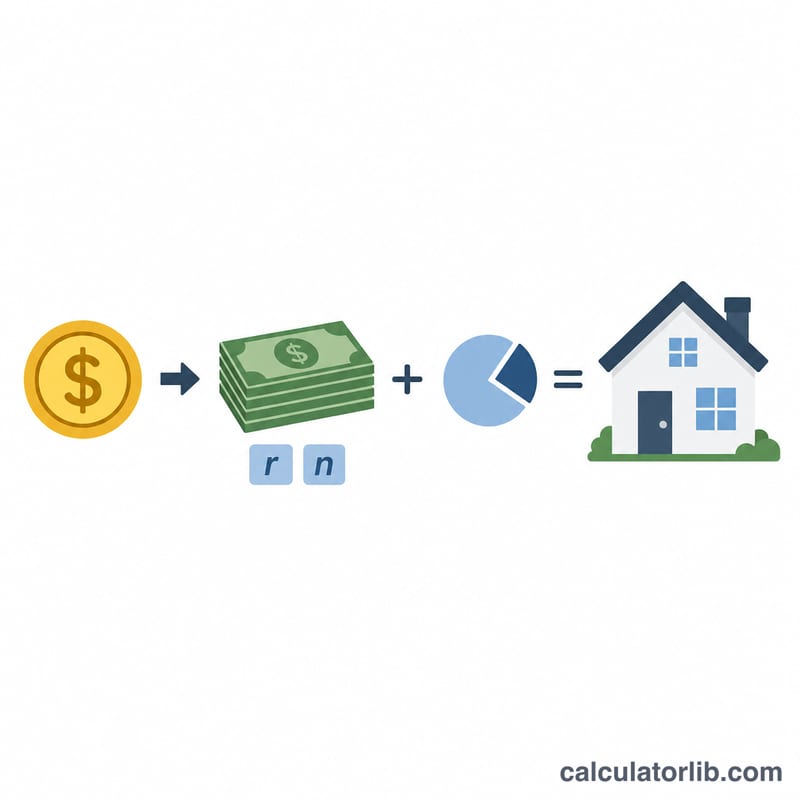
Zunächst ergibt sich die leistbare monatliche Rate aus \(\text{EMI} = \text{Einkommen} \times (\text{DTI}/100) - \text{Schulden}\). Der monatliche Zinssatz beträgt \(r = \text{Jahreszins} / 1200\), die Anzahl der Zahlungen \(n = \text{Jahre} \times 12\). Das maximale Darlehen ist der Barwert dieser Zahlungsreihe: $$\text{Max. Darlehen} = \text{EMI} \times \dfrac{(1+r)^n - 1}{r(1+r)^n}$$ Da das Darlehen nur einen Teil des Preises abdeckt, lautet der Preis $$\text{Max. Preis} = \dfrac{\text{Max. Darlehen}}{1 - \frac{\text{Anzahlung\%}}{100}}$$
Rechenbeispiel
Bei einem Monatseinkommen von $6.000, bestehenden Schulden von $500, einer DTI von 36 %, einem Zinssatz von 6,5 % über 30 Jahre und einer Anzahlung von 20 % beträgt die leistbare Rate $$6\,000 \times 0{,}36 - 500 = \$1\,660$$ Bei \(r = 0{,}0054167\) und \(n = 360\) liegt das maximale Darlehen bei etwa $262.600. Daraus ergibt sich ein Hauspreis von rund $328.300 mit einer Anzahlung von $65.700.
Wichtige Begriffe erklärt
- Monatliches Bruttoeinkommen
- Das gesamte Einkommen vor Steuern und Abzügen, bezogen auf einen Monat. Kreditgeber prüfen Kreditnehmer anhand des Brutto- statt des Nettoeinkommens (Auszahlungsbetrag).
- Schuldenquote (Debt-to-Income-Ratio, DTI)
- Der Anteil des monatlichen Bruttoeinkommens, der für Schuldenzahlungen aufgewendet wird, angegeben in Prozent. Sie bestimmt, wie viel Ihres Einkommens für das Wohnen eingesetzt werden kann.
- EMI / leistbare Rate
- Die gleichbleibende Monatsrate (Equated Monthly Installment), die Ihnen ein Kreditgeber für die Hypothek zugesteht. Hier entspricht sie Einkommen × DTI − bestehende Schulden und lässt nach Abzug anderer Verpflichtungen Raum für die Wohnkosten.
- Tilgung und Zinsen (P&I)
- Die Kernrate der Hypothek: Die Tilgung zahlt den geliehenen Betrag zurück, die Zinsen sind das Entgelt des Kreditgebers für den ausstehenden Betrag. Die Rate in diesem Rechner umfasst nur Tilgung und Zinsen.
- Barwert einer Zahlungsreihe
- Das heutige Einmaldarlehen, das einer festen Reihe künftiger Zahlungen entspricht, abgezinst mit dem monatlichen Zinssatz des Darlehens. Der Faktor \(\frac{(1+r)^n-1}{r(1+r)^n}\) wandelt eine leistbare Monatsrate in ein maximales Darlehen um.
- Anzahlungsanteil
- Der Teil des Kaufpreises, den Sie vorab in bar zahlen. Da das Darlehen den Rest abdeckt, gilt: Höchstpreis = maximales Darlehen ÷ (1 − Anzahlung % / 100).
- Darlehenslaufzeit
- Die Anzahl der Jahre, über die die Hypothek zurückgezahlt wird (multipliziert mit 12 ergibt sich \(n\) Monatsraten). Längere Laufzeiten senken jede einzelne Rate, erhöhen aber die Gesamtzinsen.
Ihr Ergebnis richtig einordnen
Der Wert, den dieses Tool ausgibt, ist eine Schätzung vor Steuern und Versicherung, die allein auf Tilgung und Zinsen beruht. Die Prüfung durch einen Kreditgeber ist strenger, weil sie PITI berücksichtigt – Principal (Tilgung), Interest (Zinsen), Property Taxes (Grundsteuern) und Homeowner's Insurance (Wohngebäudeversicherung) – sowie gegebenenfalls Hausgeld (HOA-Gebühren) und Hypothekenversicherung. Da Steuern und Versicherung sich dasselbe Monatsbudget mit Tilgung und Zinsen teilen, liegt der Höchstpreis, für den Sie tatsächlich qualifiziert sind, in der Regel unter der hier berechneten unbereinigten Schätzung.
Hilfreich ist außerdem zu wissen, welche DTI ein Kreditgeber anwendet:
- Front-End-DTI (Wohnkostenquote) misst nur die Wohnkostenrate im Verhältnis zum Bruttoeinkommen. Eine Obergrenze von 28 % für die Front-End-Quote ist eine gängige Richtlinie bei konventionellen Darlehen.
- Back-End-DTI (Gesamtschuldenquote) misst alle monatlichen Verbindlichkeiten – Wohnkosten plus Autokredite, Studienkredite, Kreditkarten und Ähnliches – im Verhältnis zum Bruttoeinkommen. Die DTI, die Sie in diesen Rechner eingeben, verhält sich wie eine Back-End-Quote, da bestehende Schulden von der leistbaren Rate abgezogen werden.
Die beiden Schwellenwerte, denen Sie am häufigsten begegnen, sind 36 % und 43 %. Eine Back-End-Quote von 36 % entspricht der traditionellen konservativen Grenze, die viele konventionelle Kreditgeber bevorzugen, und lässt einen komfortablen Puffer. Eine Quote von 43 % gilt als häufig genannte Obergrenze im Zusammenhang mit dem Qualified-Mortgage-Standard; viele Darlehen werden bei ausgleichenden Faktoren auch darüber hinaus vergeben, doch 43 % sind eine praktische Obergrenze für die routinemäßige Genehmigung. Wer sich der höheren Grenze nähert, erhöht zwar seine Kreditkapazität, aber auch sein monatliches Risiko, falls das Einkommen sinkt oder die Zinsen angepasst werden.
Schließlich berücksichtigt die tatsächliche Kreditprüfung mehr als Kennzahlen: Bonität (Credit Score), Barreserven (Reserves, also die nach dem Abschluss verbleibenden Monatsraten), Beschäftigungsstabilität und die Höhe der Anzahlung beeinflussen das Angebot. Betrachten Sie diese Schätzung als Ausgangspunkt Ihrer Planung, klären Sie Zinssatz und Laufzeit mit einem Kreditgeber ab und planen Sie Abschlusskosten und eine Notfallreserve gesondert ein. Dies sind allgemeine Bildungsinformationen und keine persönliche Finanzberatung.
Leitzinsen der Zentralbanken heute
Die aktuellen offiziellen Leitzinsen wichtiger Zentralbanken, automatisch aktualisiert – der Maßstab, dem Einlagen- und Kreditzinsen der Banken folgen.
- Federal Reserve · Vereinigte Staaten
- 3,75–4,00 %
- Stand
- 2026-11-13
- Veränderung in 1 Jahr
- 0 Pp.
Letzte Veränderung Gestiegen +25 Bp. Federal Reserve hat den Zins am 2026-09-17 geändert: von 3,50–3,75 % auf 3,75–4,00 %.
| Zentralbank | Leitzins | Stand | Veränderung in 1 Jahr |
|---|---|---|---|
| Zentralbank von Brasilien · Brasilien | 13,75 % | 2026-11-16 | −1,25 Pp. |
| Banco de México · Mexiko | 6,25 % | 2026-11-10 | −1,00 Pp. |
| Federal Reserve · Vereinigte Staaten | 3,75–4,00 % | 2026-11-13 | 0 Pp. |
| Europäische Zentralbank | 2,50 % | 2026-11-17 | +0,50 Pp. |
| Sveriges Riksbank · Schweden | 2,00 % | 2026-11-17 | +0,25 Pp. |
| Saudische Zentralbank · Saudi-Arabien | 4,50 % | 2026-10-29 | 0 Pp. |
| Reserve Bank of Australia · Australien | 4,60 % | 2026-10-31 | +1,00 Pp. |
| Zentralbank der Republik Türkiye · Türkei | 36,00 % | 2026-11-06 | −3,50 Pp. |
| Bank von Russland · Russland | 14,00 % | 2026-11-10 | −2,50 Pp. |
| Volksbank von China · China | 3,00 % | 2026-11-10 | 0 Pp. |
| Bank of Canada · Kanada | 2,50 % | 2026-11-13 | +0,25 Pp. |
| Reserve Bank of India · Indien | 5,50 % | 2026-10-19 | 0 Pp. |
| Bank of England · Vereinigtes Königreich | 4,00 % | 2026-11-16 | 0 Pp. |
| Bank von Japan · Japan | 1,25 % | 2026-11-10 | +0,75 Pp. |
| Bank von Korea · Südkorea | 3,00 % | 2026-11-02 | +0,50 Pp. |
Federal Reserve: Leitzinsen und Tagesgeldsätze
Die Zinssätze, die den Rahmen der Geldpolitik bilden, und der Tagesgeldsatz am Markt, den sie steuern – jeweils mit dem Datum des zuletzt veröffentlichten Werts.
| Zinssatz | Stand | Stand | Veränderung in 1 Jahr |
|---|---|---|---|
| Zielspanne für die Federal Funds Rate | 3,75–4,00 % | 2026-11-13 | 0 Pp. |
| Effektive Federal Funds Rate (EFFR) | 3,88 % | 2026-11-13 | 0 Pp. |
| Secured Overnight Financing Rate (SOFR) | 3,90 % | 2026-11-13 | −0,10 Pp. |
Jeder Zinssatz trägt das Datum seines zuletzt veröffentlichten Werts; Tagesgeldsätze werden am folgenden Geschäftstag veröffentlicht.
Bankzinsen: Vietnam
Vietnam: Was Geschäftsbanken Kreditnehmern im Durchschnitt berechnen und Sparern zahlen, wie von der Zentralbank an die Weltbank gemeldet (Jahreswerte).
- Kreditzins 2023
- 9,32 %
- Einlagenzins 2023
- 4,78 %
- Realzins 2023
- 7,01 %
- Kredit- minus Einlagenzins 2023
- 4,54 Pp.
| Jahr | Kreditzins | Einlagenzins |
|---|---|---|
| 2023 | 9,32 % | 4,78 % |
| 2022 | 8,01 % | 3,82 % |
| 2021 | 7,81 % | 3,38 % |
| 2020 | 7,65 % | 4,12 % |
| 2019 | 7,71 % | 4,98 % |
| 2018 | 7,37 % | 4,74 % |
Der Realzins ist der um die Inflation (BIP-Deflator) bereinigte Kreditzins. Der Zins, den Ihnen eine bestimmte Bank anbietet, kann abweichen.
Neuester Wert: 2026-11-13 Daten zuletzt aktualisiert am 2026-11-17 · aktuell
Quelle: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Bedingungen für die zulässige Nutzung der BIZ-Statistiken; Federal Reserve Bank of New York Nutzungsbedingungen der New York Fed; Board of Governors of the Federal Reserve System Gemeinfrei (Werk der US-Regierung); European Central Bank Richtlinie der EZB zur Weiterverwendung; The World Bank Group CC BY 4.0; Sveriges Riksbank Open-Data-Bedingungen der Riksbank; Reserve Bank of Australia 2026 Urheberrechtsbestimmungen der RBA (Cash Rate); Bank of Canada Nutzungsbedingungen der Bank of Canada; Bank of England Open Government Licence v3.0
Die Veränderung über ein Jahr wird von CalculatorLib aus diesen Daten berechnet. Bezeichnungen von CalculatorLib übersetzt: keine offizielle Übersetzung von BIS. The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
Quellenangaben und Methodik
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
FAQ
Ist das eine Zusage für die Genehmigung? Nein. Es handelt sich um eine Schätzung; Kreditgeber berücksichtigen außerdem Bonität, Grundsteuern, Versicherung und Reserven.
Sollte ich Steuern und Versicherung einbeziehen? Dieses Modell versteht die EMI nur als Tilgung und Zinsen. Verringern Sie Ihre DTI-Eingabe, um Raum für Steuern und Versicherung zu lassen.
Welche DTI sollte ich verwenden? Viele Kreditgeber begrenzen die Gesamt-DTI auf etwa 36–43 %. Ein niedrigerer Wert ergibt ein sichereres, nachhaltigeres Budget.








