
O que esta calculadora faz
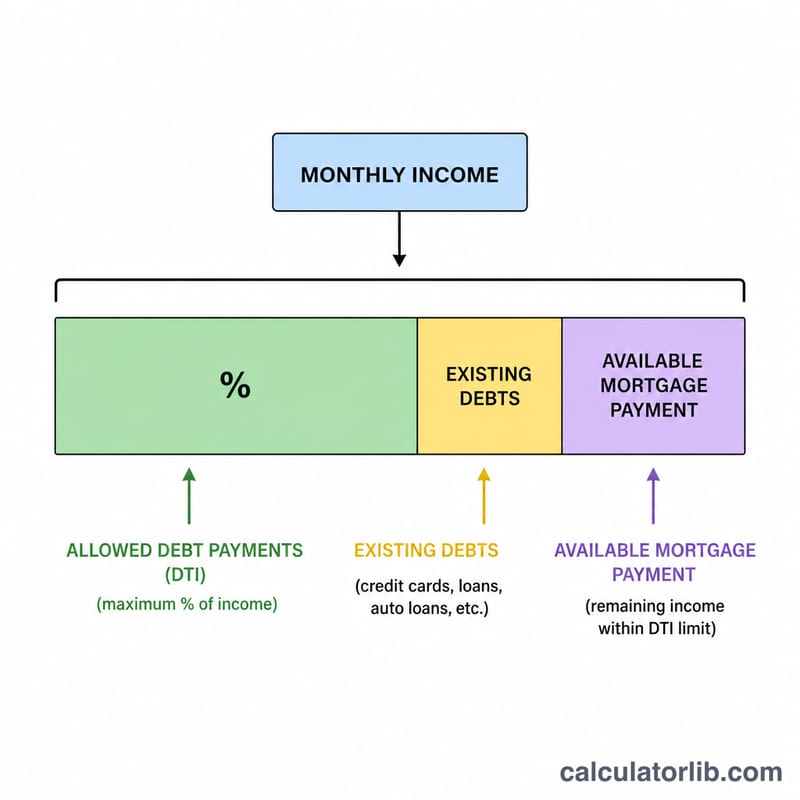
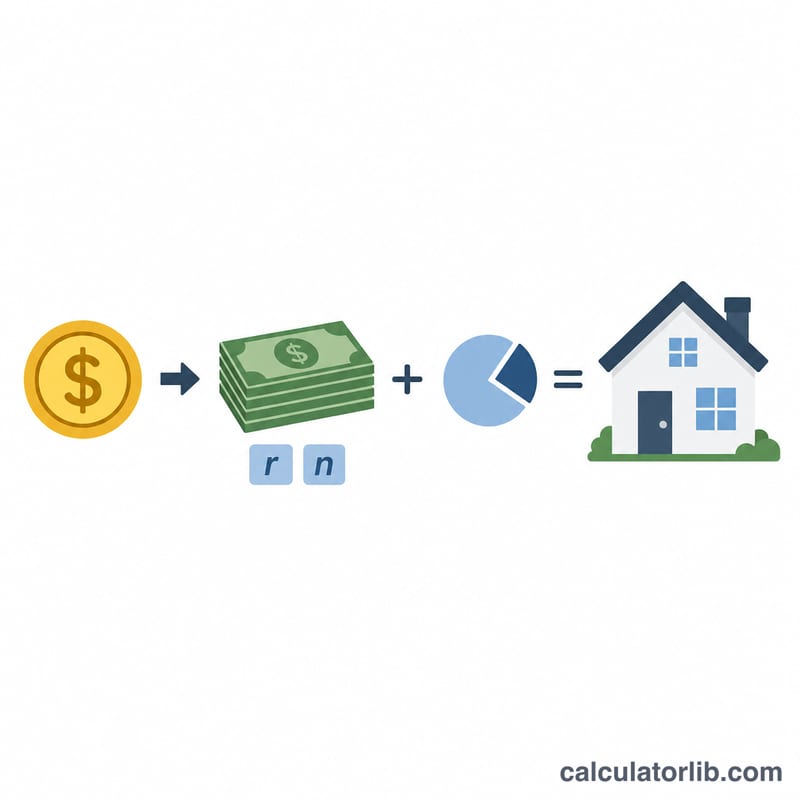
A Calculadora de Capacidade de Financiamento Imobiliário ACB estima o maior preço de imóvel e o maior valor de financiamento que você pode pagar de forma realista. Ela funciona de trás para frente, a partir de quanto você consegue pagar por mês: aplica uma relação dívida/renda (DTI) à sua renda mensal bruta, subtrai os pagamentos das dívidas que você já tem e converte a parcela restante em um financiamento máximo, usando a fórmula padrão de valor presente do financiamento. Por fim, acrescenta ao valor financiado o percentual da entrada para revelar o preço total do imóvel.
Como usar
Informe sua renda mensal bruta e suas obrigações mensais de dívida já existentes (financiamento de veículo, empréstimo estudantil, pagamentos mínimos de cartão de crédito). Defina a relação DTI máxima que o credor permite (36% é um valor conservador comum, embora alguns programas aceitem mais). Informe também a taxa de juros anual, o prazo do financiamento em anos e o percentual de entrada planejado. A calculadora retorna o preço máximo do imóvel que você pode pagar, o valor do financiamento, a parcela mensal que cabe no seu orçamento e a entrada estimada.
A fórmula explicada
Primeiro, a parcela mensal que você pode pagar é \(\text{EMI} = \text{Renda} \times (\text{DTI}/100) - \text{Dívidas}\). A taxa de juros mensal é \(r = \text{taxa anual} / 1200\) e o número de parcelas é \(n = \text{anos} \times 12\). O financiamento máximo é o valor presente desse fluxo de parcelas: $$\text{Empréstimo Máximo} = \text{EMI} \times \dfrac{(1+r)^n - 1}{r(1+r)^n}$$ Como o financiamento cobre apenas parte do preço, o preço é $$\text{Preço Máximo} = \dfrac{\text{Empréstimo Máximo}}{1 - \frac{\text{entrada\%}}{100}}$$
Exemplo prático
Com renda mensal de $6.000, $500 de dívidas existentes, DTI de 36%, taxa de 6,5% ao longo de 30 anos e entrada de 20%: a parcela que você pode pagar é $$6\,000 \times 0{,}36 - 500 = \$1\,660$$ Com \(r = 0{,}0054167\) e \(n = 360\), o financiamento máximo é de cerca de $262.600, resultando em um preço de imóvel de aproximadamente $328.300, com uma entrada de $65.700.
Termos-chave
- Renda mensal bruta
- Renda total antes de impostos e descontos, expressa por mês. Os credores avaliam os tomadores com base na renda bruta, e não na líquida (o valor que cai na conta).
- Relação dívida/renda (DTI)
- A parcela da renda mensal bruta consumida por pagamentos de dívidas, escrita em porcentagem. É a alavanca que define quanto da sua renda pode ir para a moradia.
- EMI / parcela acessível
- A parcela mensal (Equated Monthly Installment) que o credor permite que você destine ao financiamento. Aqui ela é igual a renda × DTI − dívidas existentes, deixando espaço para a parcela da moradia depois das outras obrigações.
- Principal e juros (P&I)
- A parcela básica do financiamento: o principal amortiza o saldo emprestado e os juros são o valor cobrado pelo credor sobre o saldo devedor. A parcela desta calculadora cobre apenas P&I.
- Valor presente de um fluxo de parcelas
- O financiamento à vista, hoje, equivalente a uma série fixa de pagamentos futuros, descontada à taxa mensal do financiamento. O fator \(\frac{(1+r)^n-1}{r(1+r)^n}\) converte uma parcela mensal acessível em um financiamento máximo.
- Percentual de entrada
- A parte do preço de compra que você paga à vista, no início. Como o financiamento cobre o restante, preço máx. = financiamento máx. ÷ (1 − entrada% / 100).
- Prazo do financiamento
- O número de anos em que o financiamento é pago (multiplicado por 12 para obter \(n\) parcelas mensais). Prazos mais longos reduzem cada parcela, mas aumentam o total de juros.
Como interpretar seu resultado
O valor retornado por esta ferramenta é uma estimativa antes de impostos e seguro, baseada apenas em principal e juros. O cálculo de qualificação de um credor é mais rigoroso, pois considera o PITI — Principal, Juros (Interest), impostos sobre o imóvel (Taxes) e seguro residencial (Insurance) — além de taxas de condomínio (HOA) e seguro do financiamento. Como impostos e seguro dividem o mesmo orçamento mensal com o P&I, o preço máximo para o qual você de fato se qualifica costuma ser menor do que a estimativa sem ajustes feita aqui.
Também ajuda saber qual DTI o credor está aplicando:
- DTI de entrada (moradia) mede apenas a parcela da moradia em relação à renda bruta. Um limite de 28% é uma diretriz convencional comum.
- DTI de saída (total) mede todas as dívidas mensais — moradia mais financiamento de veículo, empréstimo estudantil, cartões de crédito e similares — em relação à renda bruta. O DTI que você informa nesta calculadora se comporta como um valor de saída, pois as dívidas existentes são subtraídas da parcela acessível.
Os dois limites que você mais verá são 36% e 43%. Uma relação de saída de 36% reflete o limite conservador tradicional que muitos credores convencionais preferem e deixa uma folga confortável. Uma relação de 43% é o limite superior amplamente citado, associado ao padrão Qualified Mortgage; muitos financiamentos ainda ultrapassam esse valor com fatores compensatórios, mas 43% é um teto prático para aprovação de rotina. Aproximar-se do limite mais alto aumenta sua capacidade de crédito, mas também o risco mensal caso a renda caia ou as taxas sejam reajustadas.
Por fim, a análise real de crédito pesa mais do que as relações: pontuação de crédito, reservas em dinheiro (meses de parcelas que sobram após o fechamento), estabilidade no emprego e tamanho da entrada influenciam a oferta. Trate esta estimativa como ponto de partida para o planejamento, confirme a taxa e o prazo com um credor e reserve separadamente um valor para os custos de fechamento e para uma reserva de emergência. Esta é uma informação educacional geral, não uma recomendação financeira personalizada.
Taxas básicas de juros dos bancos centrais hoje
As últimas taxas básicas oficiais dos principais bancos centrais, atualizadas automaticamente – a referência que as taxas de depósito e de empréstimo dos bancos acompanham.
- Federal Reserve · Estados Unidos
- 3,75–4,00%
- Em
- 2026-11-13
- Variação em 1 ano
- 0 p.p.
Última variação Alta +25 p.b. Federal Reserve alterou sua taxa em 2026-09-17: de 3,50–3,75% para 3,75–4,00%.
| Banco central | Taxa básica | Em | Variação em 1 ano |
|---|---|---|---|
| Banco Central do Brasil · Brasil | 13,75% | 2026-11-16 | −1,25 p.p. |
| Banco de México · México | 6,25% | 2026-11-10 | −1,00 p.p. |
| Federal Reserve · Estados Unidos | 3,75–4,00% | 2026-11-13 | 0 p.p. |
| Banco Central Europeu | 2,50% | 2026-11-17 | +0,50 p.p. |
| Sveriges Riksbank · Suécia | 2,00% | 2026-11-17 | +0,25 p.p. |
| Banco Central da Arábia Saudita · Arábia Saudita | 4,50% | 2026-10-29 | 0 p.p. |
| Reserve Bank da Austrália · Austrália | 4,60% | 2026-10-31 | +1,00 p.p. |
| Banco Central da República da Turquia · Turquia | 36,00% | 2026-11-06 | −3,50 p.p. |
| Banco da Rússia · Rússia | 14,00% | 2026-11-10 | −2,50 p.p. |
| Banco do Povo da China · China | 3,00% | 2026-11-10 | 0 p.p. |
| Banco do Canadá · Canadá | 2,50% | 2026-11-13 | +0,25 p.p. |
| Banco Central da Índia · Índia | 5,50% | 2026-10-19 | 0 p.p. |
| Banco da Inglaterra · Reino Unido | 4,00% | 2026-11-17 | 0 p.p. |
| Banco do Japão · Japão | 1,25% | 2026-11-10 | +0,75 p.p. |
| Banco da Coreia · Coreia do Sul | 3,00% | 2026-11-02 | +0,50 p.p. |
Federal Reserve: taxas básicas e taxas overnight de mercado
As taxas que balizam a política monetária e a taxa overnight de mercado que elas orientam, cada uma com a data do seu último valor publicado.
| Taxa | Nível | Em | Variação em 1 ano |
|---|---|---|---|
| Intervalo da meta dos fed funds | 3,75–4,00% | 2026-11-13 | 0 p.p. |
| Taxa efetiva dos fed funds (EFFR) | 3,88% | 2026-11-13 | 0 p.p. |
| Secured Overnight Financing Rate (SOFR) | 3,90% | 2026-11-13 | −0,10 p.p. |
Cada taxa mantém a data do seu último valor publicado; as taxas overnight de mercado são publicadas no dia útil seguinte.
Juros bancários: Vietnã
Vietnã: quanto os bancos comerciais cobram em média de quem toma empréstimo e pagam a quem poupa, conforme informado pelo banco central ao Banco Mundial (dados anuais).
- Taxa de empréstimo 2023
- 9,32%
- Taxa de depósito 2023
- 4,78%
- Taxa de juros real 2023
- 7,01%
- Empréstimo menos depósito 2023
- 4,54 p.p.
| Ano | Taxa de empréstimo | Taxa de depósito |
|---|---|---|
| 2023 | 9,32% | 4,78% |
| 2022 | 8,01% | 3,82% |
| 2021 | 7,81% | 3,38% |
| 2020 | 7,65% | 4,12% |
| 2019 | 7,71% | 4,98% |
| 2018 | 7,37% | 4,74% |
A taxa de juros real é a taxa de empréstimo descontada a inflação (deflator do PIB). A taxa que um banco oferece a você pode ser diferente.
Último dado: 2026-11-13 Dados atualizados em 2026-11-17 · atual
Fonte: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Termos de uso permitido das estatísticas do BIS; Federal Reserve Bank of New York Termos de uso do New York Fed; Board of Governors of the Federal Reserve System Domínio público (obra do governo dos EUA); European Central Bank Política de reutilização do BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Termos de dados abertos do Riksbank; Reserve Bank of Australia 2026 Termos de direitos autorais do RBA (Cash Rate); Bank of Canada Termos de uso do Bank of Canada; Bank of England Open Government Licence v3.0
A variação em um ano é calculada pela CalculatorLib a partir destes dados. Rótulos traduzidos pela CalculatorLib: não é uma tradução oficial de BIS. The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
Detalhes da fonte e metodologia
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Taxas de juros em Estados Unidos: todos os números e histórico
Perguntas frequentes
Isto é uma garantia de aprovação? Não. É uma estimativa; os credores também avaliam pontuação de crédito, impostos sobre o imóvel, seguro e reservas.
Devo incluir impostos e seguro? Este modelo trata a EMI apenas como principal e juros. Reduza o DTI informado para deixar espaço para impostos e seguro.
Qual DTI devo usar? Muitos credores limitam o DTI total em torno de 36–43%. Um valor menor resulta em um orçamento mais seguro e sustentável.








