O que é a Calculadora de Financiamento Imobiliário/Hipoteca ACB?
Esta calculadora estima a parcela mensal fixa de um financiamento imobiliário ou hipoteca com amortização. Com o valor do empréstimo (principal), a taxa de juros anual e o prazo do financiamento em anos, ela calcula quanto você pagará por mês de principal e juros, além do valor total pago e do total de juros ao longo do financiamento.
Como usar
Informe o valor que você pretende financiar, a taxa de juros anual oferecida pelo seu banco em porcentagem e o prazo de pagamento em anos. O resultado mostra sua parcela mensal, junto com o detalhamento do total pago e do total de juros. Altere os dados para comparar cenários, como prazos mais curtos ou taxas diferentes.
A fórmula explicada
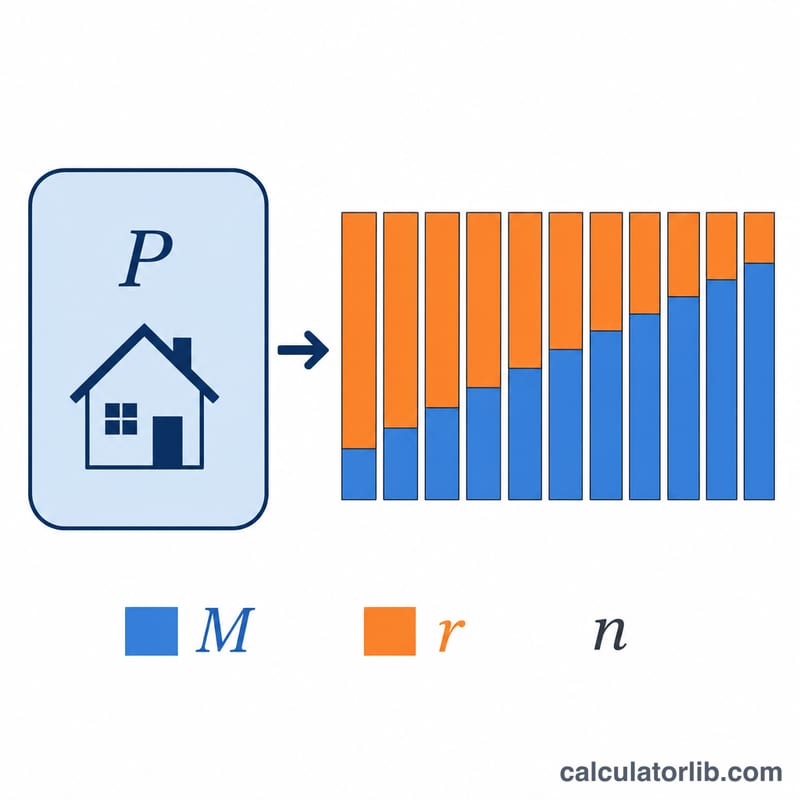
A fórmula padrão de amortização é $$M = P \cdot \frac{r(1+r)^n}{(1+r)^n - 1}$$ Aqui, \(P\) é o principal, \(r\) é a taxa de juros mensal (taxa anual \(\div 1200\), pois dividir por 100 converte porcentagem em decimal e dividir por 12 converte anual em mensal) e \(n\) é o número de parcelas mensais (anos \(\times 12\)). Se a taxa for 0%, a parcela é simplesmente o principal dividido pelo número de meses.
Exemplo prático
Para um empréstimo de $300.000 com juros de 6% ao ano por 30 anos: \(r = 6 / 1200 = 0{,}005\) e \(n = 360\). Então \((1{,}005)^{360} \approx 6{,}02258\), logo $$M = 300000 \times 0{,}005 \times \frac{6{,}02258}{6{,}02258 - 1} \approx \$1\,798{,}65$$ por mês. Em 360 parcelas, isso soma cerca de $647.515, dos quais aproximadamente $347.515 são juros.
Comparando cenários de empréstimo
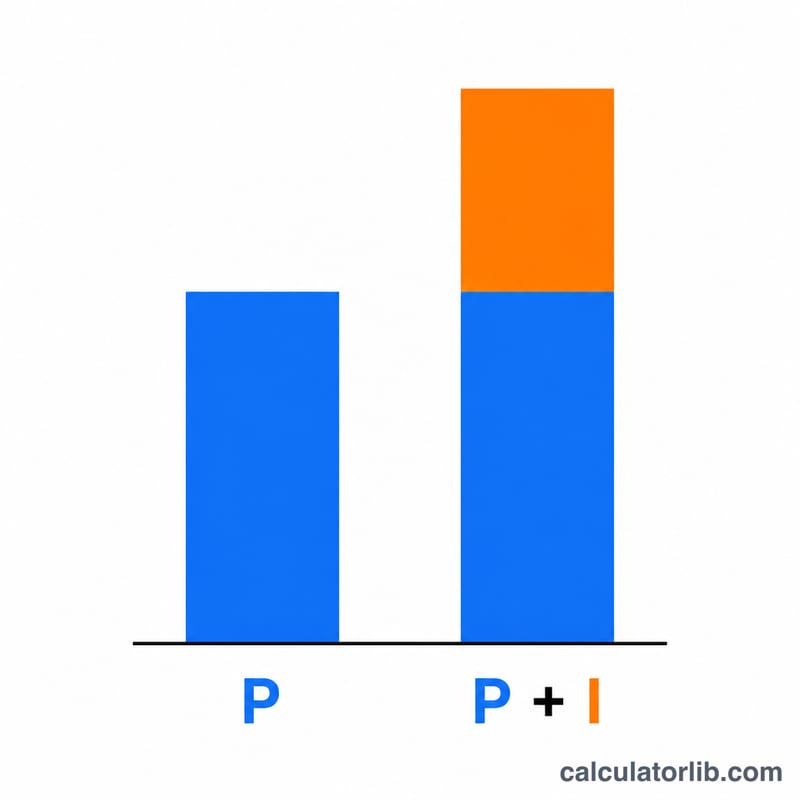
As tabelas abaixo usam a fórmula padrão de amortização \( M = P \cdot \dfrac{r(1+r)^{n}}{(1+r)^{n}-1} \) com um valor fixo de \(P = \$300\,000\). As únicas variáveis são a taxa de juros anual e o prazo, para que você veja exatamente como cada uma afeta a parcela mensal, o total de juros pagos ao longo do financiamento e o custo total (principal mais juros).
Prazo de 30 anos (n = 360 parcelas)
| Taxa anual | Parcela mensal (M) | Total de juros | Custo total |
|---|---|---|---|
| 5% | $1.610,46 | $279.767 | $579.767 |
| 6% | $1.798,65 | $347.515 | $647.515 |
| 7% | $1.995,91 | $418.527 | $718.527 |
Prazo de 15 anos (n = 180 parcelas)
| Taxa anual | Parcela mensal (M) | Total de juros | Custo total |
|---|---|---|---|
| 5% | $2.372,38 | $127.029 | $427.029 |
| 6% | $2.531,57 | $155.683 | $455.683 |
| 7% | $2.696,48 | $185.367 | $485.367 |
Dois padrões se destacam. Primeiro, uma taxa maior eleva tanto a parcela mensal quanto o total de juros em qualquer prazo. Segundo, o prazo mais curto de 15 anos tem uma parcela mensal visivelmente maior, mas um custo total de juros muito menor — por exemplo, a 7%, o empréstimo de 15 anos custa cerca de $233.160 a menos em juros do que o de 30 anos, apesar do desembolso mensal mais alto.
Principais termos do financiamento
- Principal (P)
- O valor emprestado — o saldo original do empréstimo antes da adição de juros. Na fórmula, é o valor inicial que vai sendo amortizado ao longo do tempo.
- Taxa de juros anual
- A taxa nominal anual cobrada sobre o saldo devedor, expressa em porcentagem (por exemplo, 6%). É o número informado pelos bancos antes de quaisquer tarifas.
- Taxa mensal (r)
- A taxa anual convertida em decimal mensal, calculada como \( r = \dfrac{\text{taxa anual (\%)}}{1200} \). Uma taxa anual de 6% resulta em \( r = 0{,}005 \).
- Prazo
- A duração do empréstimo em anos. Multiplicado por 12, resulta em \( n \), o número total de parcelas mensais — um prazo de 30 anos significa \( n = 360 \).
- Amortização
- O processo de quitar um empréstimo por meio de pagamentos periódicos fixos que cobrem juros e principal, de modo que o saldo chegue a zero ao final do prazo.
- Parcela mensal (M)
- O valor fixo pago a cada mês, combinando juros sobre o saldo atual e uma parte do principal. É o resultado da fórmula de amortização.
- Total de juros
- A soma de todos os juros pagos ao longo do empréstimo, igual a \( (M \times n) - P \).
- Custo total
- Principal mais total de juros, igual a \( M \times n \) — o valor total pago ao longo do prazo.
- PMI e escrow (excluídos)
- Esta calculadora estima apenas principal e juros. Ela não inclui o seguro hipotecário privado (PMI), os impostos sobre o imóvel nem o seguro residencial, que muitas vezes são cobrados por meio de uma conta escrow e podem aumentar bastante a parcela mensal real.
Interpretando seu resultado
A parcela mensal (M) é o valor fixo que você pagaria a cada mês durante todo o prazo para quitar integralmente o empréstimo. O total de juros é tudo o que você paga além do principal emprestado, e o custo total é o principal mais os juros — a soma completa paga ao longo de todas as \( n \) parcelas.
Embora a parcela seja constante, sua composição muda com o tempo. No início de um empréstimo amortizado, a maior parte de cada parcela vai para os juros, porque os juros incidem sobre um saldo devedor grande. À medida que o saldo diminui, uma parcela maior de cada pagamento vai para o principal. Por isso, fazer pagamentos extras de principal no começo reduz mais o total de juros do que o mesmo pagamento extra feito depois. Um detalhamento mês a mês pode ser obtido com uma tabela de amortização.
Dois fatores estruturais reduzem os juros que você paga: uma taxa de juros menor diminui o custo do empréstimo a cada mês, e um prazo mais curto significa menos parcelas e menos tempo para os juros se acumularem — embora um prazo mais curto aumente a parcela mensal. As tabelas de cenários acima ilustram diretamente os dois efeitos.
Lembre-se de que este valor é uma estimativa apenas de principal e juros. Sua parcela real de moradia pode ser maior quando forem somados impostos sobre o imóvel, seguro residencial e PMI, e ela não inclui tarifas do banco nem pontos. Esta é uma informação geral, não uma consultoria financeira; consulte um profissional qualificado em financiamento imobiliário para orientação específica para a sua situação.
Taxas básicas de juros dos bancos centrais hoje
As últimas taxas básicas oficiais dos principais bancos centrais, atualizadas automaticamente – a referência que as taxas de depósito e de empréstimo dos bancos acompanham.
- Federal Reserve · Estados Unidos
- 3,75–4,00%
- Em
- 2026-11-13
- Variação em 1 ano
- 0 p.p.
Última variação Alta +25 p.b. Federal Reserve alterou sua taxa em 2026-09-17: de 3,50–3,75% para 3,75–4,00%.
| Banco central | Taxa básica | Em | Variação em 1 ano |
|---|---|---|---|
| Banco Central do Brasil · Brasil | 13,75% | 2026-11-16 | −1,25 p.p. |
| Banco de México · México | 6,25% | 2026-11-10 | −1,00 p.p. |
| Federal Reserve · Estados Unidos | 3,75–4,00% | 2026-11-13 | 0 p.p. |
| Banco Central Europeu | 2,50% | 2026-11-17 | +0,50 p.p. |
| Sveriges Riksbank · Suécia | 2,00% | 2026-11-17 | +0,25 p.p. |
| Banco Central da Arábia Saudita · Arábia Saudita | 4,50% | 2026-10-29 | 0 p.p. |
| Reserve Bank da Austrália · Austrália | 4,60% | 2026-10-31 | +1,00 p.p. |
| Banco Central da República da Turquia · Turquia | 36,00% | 2026-11-06 | −3,50 p.p. |
| Banco da Rússia · Rússia | 14,00% | 2026-11-10 | −2,50 p.p. |
| Banco do Povo da China · China | 3,00% | 2026-11-10 | 0 p.p. |
| Banco do Canadá · Canadá | 2,50% | 2026-11-13 | +0,25 p.p. |
| Banco Central da Índia · Índia | 5,50% | 2026-10-19 | 0 p.p. |
| Banco da Inglaterra · Reino Unido | 4,00% | 2026-11-17 | 0 p.p. |
| Banco do Japão · Japão | 1,25% | 2026-11-10 | +0,75 p.p. |
| Banco da Coreia · Coreia do Sul | 3,00% | 2026-11-02 | +0,50 p.p. |
Federal Reserve: taxas básicas e taxas overnight de mercado
As taxas que balizam a política monetária e a taxa overnight de mercado que elas orientam, cada uma com a data do seu último valor publicado.
| Taxa | Nível | Em | Variação em 1 ano |
|---|---|---|---|
| Intervalo da meta dos fed funds | 3,75–4,00% | 2026-11-13 | 0 p.p. |
| Taxa efetiva dos fed funds (EFFR) | 3,88% | 2026-11-13 | 0 p.p. |
| Secured Overnight Financing Rate (SOFR) | 3,90% | 2026-11-13 | −0,10 p.p. |
Cada taxa mantém a data do seu último valor publicado; as taxas overnight de mercado são publicadas no dia útil seguinte.
Juros bancários: Vietnã
Vietnã: quanto os bancos comerciais cobram em média de quem toma empréstimo e pagam a quem poupa, conforme informado pelo banco central ao Banco Mundial (dados anuais).
- Taxa de empréstimo 2023
- 9,32%
- Taxa de depósito 2023
- 4,78%
- Taxa de juros real 2023
- 7,01%
- Empréstimo menos depósito 2023
- 4,54 p.p.
| Ano | Taxa de empréstimo | Taxa de depósito |
|---|---|---|
| 2023 | 9,32% | 4,78% |
| 2022 | 8,01% | 3,82% |
| 2021 | 7,81% | 3,38% |
| 2020 | 7,65% | 4,12% |
| 2019 | 7,71% | 4,98% |
| 2018 | 7,37% | 4,74% |
A taxa de juros real é a taxa de empréstimo descontada a inflação (deflator do PIB). A taxa que um banco oferece a você pode ser diferente.
Último dado: 2026-11-13 Dados atualizados em 2026-11-17 · atual
Fonte: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Termos de uso permitido das estatísticas do BIS; Federal Reserve Bank of New York Termos de uso do New York Fed; Board of Governors of the Federal Reserve System Domínio público (obra do governo dos EUA); European Central Bank Política de reutilização do BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Termos de dados abertos do Riksbank; Reserve Bank of Australia 2026 Termos de direitos autorais do RBA (Cash Rate); Bank of Canada Termos de uso do Bank of Canada; Bank of England Open Government Licence v3.0
A variação em um ano é calculada pela CalculatorLib a partir destes dados. Rótulos traduzidos pela CalculatorLib: não é uma tradução oficial de BIS. The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
Detalhes da fonte e metodologia
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Taxas de juros em Estados Unidos: todos os números e histórico
Perguntas frequentes
Inclui impostos e seguros? Não. Considera apenas principal e juros. Impostos sobre o imóvel, seguro residencial e PMI são adicionais.
Posso usar para financiamento de carro ou empréstimo pessoal? Sim — qualquer empréstimo amortizado de taxa fixa com parcelas mensais funciona com a mesma fórmula.
Por que o total de juros parece tão alto? Em empréstimos de longo prazo, os juros compostos se acumulam de forma significativa. Reduzir o prazo ou a taxa diminui bastante o total de juros.