Qué hace esta calculadora
La Calculadora de Porcentaje del Salario te indica el valor exacto de un porcentaje concreto de cualquier sueldo. Tanto si quieres estimar un aumento, una prima, una aportación para la jubilación, una retención fiscal o qué parte de tu paga destinas a una categoría concreta, esta herramienta hace el cálculo al instante. Funciona con cualquier moneda, ya que trabaja únicamente con números.
Cómo usarla
Introduce tu salario en el primer campo y el porcentaje que quieres calcular en el segundo. La calculadora te devuelve la cantidad que representa ese porcentaje, junto con el salario que queda una vez descontada esa cifra. Por ejemplo, puedes ver cuánto suma un aumento del 10 % o cuánto cuesta al año una aportación del 6 % a un plan de pensiones (como un 401(k) en Estados Unidos; en otros países las normas de los planes de jubilación pueden variar).
La fórmula explicada
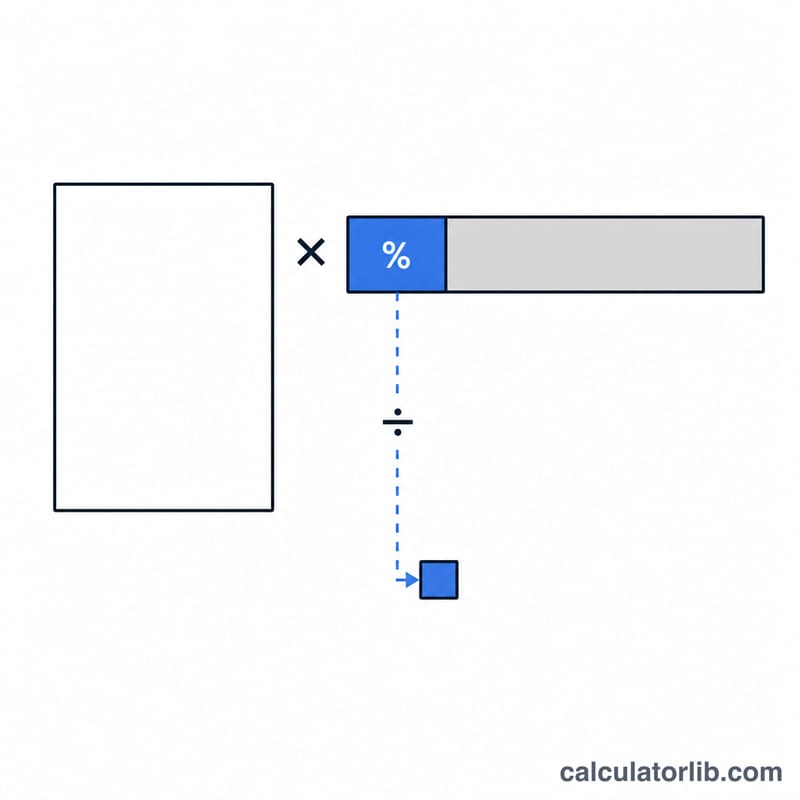
La fórmula básica es sencilla: $$\text{cantidad} = \text{salario} \times \frac{\text{porcentaje}}{100}$$ Un porcentaje no es más que una fracción sobre 100, así que dividir el porcentaje entre 100 lo convierte en un multiplicador decimal. Al multiplicar ese multiplicador por el salario obtienes la porción correspondiente. El salario restante se calcula restando esa cantidad al sueldo original.
Ejemplo práctico
Imagina que tu salario es de 50.000 $ y quieres saber a cuánto equivale el 10 %. Sustituye los valores: $$50.000 \times \frac{10}{100} = 5.000$$ Por tanto, el 10 % de un salario de 50.000 $ son 5.000 $, y quedan 45.000 $. Si en cambio quisieras el 15 %, el resultado sería \(50.000 \times \frac{15}{100} = 7.500\) $.
Porcentajes Comunes de Salario y Qué Representan
Ciertos porcentajes de salario aparecen una y otra vez en nómina, beneficios y presupuestación. La tabla a continuación enumera los más ampliamente documentados, la base a la que se aplican y de dónde proviene el número. Las filas de impuestos sobre la nómina son reglas federales de los Estados Unidos (SSA/IRS) y no se aplican en otros países — si estás fuera de EE.UU., sustituye tus propias tasas de contribución nacional.
| Porcentaje | Qué es | Se aplica a | Fuente / estándar |
|---|---|---|---|
| 6.2% | Impuesto de Seguro Social (OASDI), aporte del empleado — el empleador paga un 6.2% coincidente | Salarios brutos, solo hasta la base salarial anual de Seguro Social; los ingresos por encima de la base no se gravan por OASDI | Ley federal de EE.UU.; base salarial establecida anualmente por la SSA |
| 1.45% | Impuesto de Medicare, aporte del empleado — el empleador también paga 1.45% | Todos los salarios brutos; sin límite superior | Ley federal de EE.UU. (IRS) |
| 0.9% | Impuesto Adicional de Medicare — solo empleado, sin coincidencia del empleador | Salarios brutos por encima de un umbral del IRS que depende del estado civil para efectos fiscales | Ley federal de EE.UU. (IRS) |
| 7.65% | FICA combinada (6.2% + 1.45%), aporte del empleado | Salarios brutos, con la porción del 6.2% limitada a la base salarial | Ley federal de EE.UU. (SSA/IRS) |
| 3%–15% | Rango típico de diferimiento electivo del 401(k) del empleado; muchos planes se inscriben automáticamente en el extremo inferior y escalan | Salario bruto (anterior a impuestos para diferimientos tradicionales, posterior a impuestos para diferimientos Roth) | Práctica típica de la industria; límite de dólares de diferimiento anual establecido por el IRS |
| 50% de los primeros 6% | Fórmula de coincidencia típica del empleador — vale hasta el 3% del pago si el empleado difiere al menos el 6% | Salario bruto | Práctica típica de la industria (específica del plan; también común: 100% de los primeros 3%) |
| 3%–4% | Aumento de salario típico anual por mérito / costo de vida | Salario base bruto actual | Práctica típica de la industria; varía según el empleador, año e inflación |
| 10%–15% | Aumento de salario típico acompañado de una promoción a un nivel superior | Salario base bruto actual | Práctica típica de la industria |
| 50% / 30% / 20% | División de presupuestación: necesidades / deseos / ahorros y pago de deuda | Ingreso neto después de impuestos (neto) a llevar a casa, no bruto — esta es la única regla aquí que se define sobre neto | Directriz de presupuestación popular, no un estándar legal |
Verifica los límites y umbrales para el año fiscal actual. La base salarial de Seguro Social, los umbrales del Impuesto Adicional de Medicare y los límites de contribución del 401(k) se ajustan periódicamente (la base salarial y los límites de diferimiento típicamente cada año). Las tasas anteriores han sido estables durante mucho tiempo, pero los techos en dólares a los que se adjuntan no lo han sido — siempre verifica la cifra publicada para el año que estás calculando.
Porcentaje de Salario en Escenarios Comunes
Cada celda a continuación es simplemente \(\text{Salario} \times \frac{\text{Porcentaje}}{100}\). Los montos son anuales, en cualquier moneda que ingreses — los signos de dólar son ilustrativos.
| Salario anual | 1% | 3% | 5% | 10% | 15% | 20% |
|---|---|---|---|---|---|---|
| $40,000 | $400 | $1,200 | $2,000 | $4,000 | $6,000 | $8,000 |
| $60,000 | $600 | $1,800 | $3,000 | $6,000 | $9,000 | $12,000 |
| $80,000 | $800 | $2,400 | $4,000 | $8,000 | $12,000 | $16,000 |
| $100,000 | $1,000 | $3,000 | $5,000 | $10,000 | $15,000 | $20,000 |
| $150,000 | $1,500 | $4,500 | $7,500 | $15,000 | $22,500 | $30,000 |
Cada columna es lineal. Duplicar el salario duplica el monto, y duplicar el porcentaje también lo duplica — no hay corchetes, umbrales o pasos de redondeo en este cálculo. Eso hace que 1% sea un ancla mental útil: 1% de $80,000 es $800, entonces 7% es \(7 \times \$800 = \$5{,}600\), y 12.5% es \(12.5 \times \$800 = \$10{,}000\).
Por cheque de pago. Los montos anuales se sienten abstractos, así que divide por tu número de períodos de pago — 26 para quincenalmente, 24 para dos veces al mes, 12 para mensualmente:
| Monto anual | Quincenalmente (÷ 26) | Mensualmente (÷ 12) |
|---|---|---|
| $1,200 | $46.15 | $100.00 |
| $3,000 | $115.38 | $250.00 |
| $4,000 | $153.85 | $333.33 |
| $8,000 | $307.69 | $666.67 |
| $15,000 | $576.92 | $1,250.00 |
Entonces, un empleado que gana $80,000 que aumenta su diferimiento de jubilación del 5% al 10% está moviendo un extra de $4,000 al año, o aproximadamente $153.85 de cada uno de los 26 cheques de pago quincenales — antes de considerar cualquier efecto fiscal de una contribución anterior a impuestos.
Interpretando tu Resultado
Esta calculadora realiza una operación en el número que escribes:
$$\text{Monto} = \text{Salario} \times \frac{\text{Porcentaje}}{100}$$
No tiene idea si el salario que ingresaste es bruto o neto, y no necesita — pero tú sí, porque la respuesta hereda cualquier base que proporcionaste. Ingresa el sueldo bruto anual y obtienes un porcentaje de bruto. Ingresa el ingreso neto a llevar a casa y obtienes un porcentaje de neto. Esto importa porque las dos convenciones no son intercambiables: las deducciones de nómina — impuestos, diferimientos de jubilación, primas de seguros — se definen convencionalmente contra el salario bruto, mientras que las reglas de presupuestación del hogar como la división 50/30/20 se definen contra el ingreso después de impuestos. Ejecutar un objetivo de ahorro del 20% contra el salario bruto y un objetivo del 20% contra el pago neto producen cifras en dólares muy diferentes del mismo trabajo.
El resto no es el ingreso neto a llevar a casa. La segunda salida es solo \(\text{Salario} - \text{Monto}\) — lo que queda después de restar este porcentaje. No es una estimación de cheque de pago. Los talones de pago reales apilan varias deducciones a la vez, y el orden y el tratamiento fiscal difieren: los diferimientos tradicionales de 401(k) y la mayoría de las primas de seguros de salud salen anterior a impuestos y por lo tanto reducen los salarios en los que se calcula el impuesto sobre la renta, mientras que las contribuciones Roth, los embargos de salarios y muchos beneficios voluntarios salen posterior a impuestos. Restar un porcentaje no te dice nada sobre el efecto combinado de los demás.
Los porcentajes limitados se rompen en salarios altos. Algunas deducciones basadas en porcentaje se aplican solo hasta un techo. El ejemplo más claro es el impuesto de Seguro Social de EE.UU.: el 6.2% se aplica solo a los salarios hasta la base salarial anual, y se detiene completamente por encima de ella. Multiplica un salario muy por encima de esa base por 6.2% y el resultado exagerará el impuesto real, a veces sustancialmente. La misma precaución se aplica a los diferimientos de jubilación, que se basan en porcentaje hasta que alcanzan un límite de dólar anual fijo, y a cualquier beneficio con una contribución máxima. La aritmética de porcentaje plano es precisa solo en el rango donde el porcentaje se aplica genuinamente a cada dólar.
Qué es esta herramienta. Es aritmética — una multiplicación exacta y sin redondear — no un cálculo de impuestos, nómina o retención. La retención real depende del estado civil para efectos fiscales, asignaciones o declaraciones equivalentes, jurisdicción estatal, provincial y local, ingresos acumulados del año, reglas específicas del plan del empleador y el código fiscal del país en el que trabajas. Usa el resultado para dimensionar una contribución, enmarcar un aumento, o hacer una verificación de cordura de una línea en un talón de pago; usa un sistema de nómina, tablas fiscales oficiales, o un profesional calificado para determinar qué se retendrá realmente. Esta sección es información general, no asesoramiento fiscal, de nómina o financiero, y no hace ninguna recomendación sobre qué porcentaje deberías contribuir o ahorrar personalmente.
Ingresos y empleo: México
Ingreso medio y desempleo en México comparados con el mundo, según el Banco Mundial: una referencia para las cifras que introduces arriba.
- INB per cápita 2025
- 13.730 USD
- PIB per cápita, PPA 2025
- 25.868 $ intl.
- Mundo: 25.704
- Desempleo 2025
- 2,7 %
- Mundo: 4,8 %
Último cambio Sube +7,6 % 2025: 13.730 USD, frente a 12.760 USD en 2024. CalculatorLib calcula este cambio a partir de las dos cifras publicadas.
En 2025, el ingreso nacional bruto por persona en México fue de 13.730 dólares al año, unos 1.144 dólares al mes. Mundo: 14.244 USD
| Año | INB per cápita (USD) | PIB per cápita, PPA ($ intl.) | Desempleo |
|---|---|---|---|
| 2025 | 13.730 | 25.868 | 2,7 % |
| 2024 | 12.760 | 25.820 | 2,7 % |
| 2023 | 11.990 | 25.188 | 2,8 % |
| 2022 | 10.730 | 23.135 | 3,3 % |
| 2021 | 9.880 | 20.783 | 4,0 % |
| 2020 | 8.920 | 19.354 | 4,4 % |
| 2019 | 9.860 | 20.964 | 3,5 % |
| 2018 | 9.560 | 20.921 | 3,3 % |
| 2017 | 9.270 | 20.489 | 3,4 % |
| 2016 | 9.740 | 20.105 | 3,9 % |
El INB per cápita (método Atlas) es el promedio de todos los ingresos de la economía, no un salario típico; los dólares PPA se ajustan a los precios locales.
Impuesto sobre la renta y seguridad social: México
- Tipo máximo del impuesto sobre la renta 2025
- 35 %
- desde 20,6 × el salario medio
- Seguridad social del trabajador 2025
- 1,25 % · 1,65 %
En 2025, el tipo máximo legal del impuesto sobre la renta de las personas físicas en México (gobierno central y local combinados) era del 35 %. Se aplica a partir de 20,6 veces el salario medio de 219.608 MXN, es decir, desde unos 4.516.799 MXN al año.
Tipos de cotización del trabajador a la seguridad social por tramos sucesivos de ingresos, empezando por el tramo más bajo; no se muestran los límites de los tramos.
Tipos máximos del impuesto sobre la renta en países de la OCDE
| País | Tipo máximo | Se aplica desde (× salario medio) | Año |
|---|---|---|---|
| Japón | 55,95 % | 7,7 | 2025 |
| Francia | 55,37 % | 12,9 | 2025 |
| Corea del Sur | 49,5 % | 19,0 | 2025 |
| Alemania | 47,48 % | 4,4 | 2025 |
| Reino Unido | 45 % | 2,2 | 2025 |
| Estados Unidos | 43,65 % | 8,7 | 2025 |
| Turquía | 40,76 % | 5,6 | 2025 |
| México | 35 % | 20,6 | 2025 |
El tipo máximo es el tipo legal sobre los ingresos más altos, no el que paga la mayoría de los trabajadores. Los datos de la OCDE solo cubren sus países miembros.
México y otros países
INB per cápita en dólares estadounidenses corrientes (método Atlas): el último año publicado de cada país.
- Estados Unidos 88.810 USD (2025)
- Francia 48.630 USD (2025)
- Japón 38.340 USD (2025)
- Corea del Sur 37.880 USD (2025)
- Arabia Saudí 36.070 USD (2025)
- Turquía 16.300 USD (2025)
- Rusia 15.960 USD (2025)
- Mundo 14.244 USD (2025)
- China 14.230 USD (2025)
- México 13.730 USD (2025)
- Vietnam 4.970 USD (2025)
- India 2.760 USD (2025)
Todavía no hay cifra publicada para Taiwán.
Los años pueden diferir entre filas: cada cifra se muestra con su propio año. El mismo indicador del Banco Mundial para todos los países.
Último dato: 2025 Datos actualizados el 2026-10-18 · vigente
Fuente: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
Las cifras mensuales las calcula CalculatorLib a partir de estos datos. El umbral del tipo máximo en moneda nacional (múltiplo × salario medio) lo calcula CalculatorLib a partir de estos datos.
Detalles de la fuente y metodología
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
Ingresos y empleo en México: todas las cifras y el histórico
Preguntas frecuentes
¿Puedo usarla para un aumento de sueldo? Sí. Introduce tu salario actual y el porcentaje del aumento para ver el incremento en dinero. Súmalo a tu sueldo para obtener el nuevo total.
¿Funciona con cualquier moneda? Por supuesto. El cálculo es independiente de la moneda, así que el resultado se expresa en la divisa que hayas introducido.
¿Cómo calculo el nuevo salario después de aplicar el porcentaje? Suma la cantidad calculada a tu salario original o, dicho de otra forma, un aumento del P % multiplica tu sueldo por \(\left(1 + \frac{P}{100}\right)\).