Qu'est-ce qu'un calculateur de chiffre d'affaires ?
Un calculateur de chiffre d'affaires détermine le revenu brut total qu'une entreprise génère en vendant un produit ou un service. Le chiffre d'affaires — aussi appelé ventes ou « turnover » en anglais — représente la première ligne du compte de résultat, avant toute déduction de coûts ou de charges. C'est le point de départ de l'analyse de la rentabilité, de l'établissement du budget et des prévisions de croissance.
Comment l'utiliser
Saisissez deux valeurs : le prix unitaire (le montant auquel un article est vendu) et la quantité vendue (le nombre d'unités écoulées sur la période). Le calculateur les multiplie et affiche votre chiffre d'affaires total. Utilisez-le pour une seule gamme de produits, une journée de vente ou un trimestre complet — veillez simplement à exprimer le prix et la quantité dans des unités cohérentes.
La formule expliquée
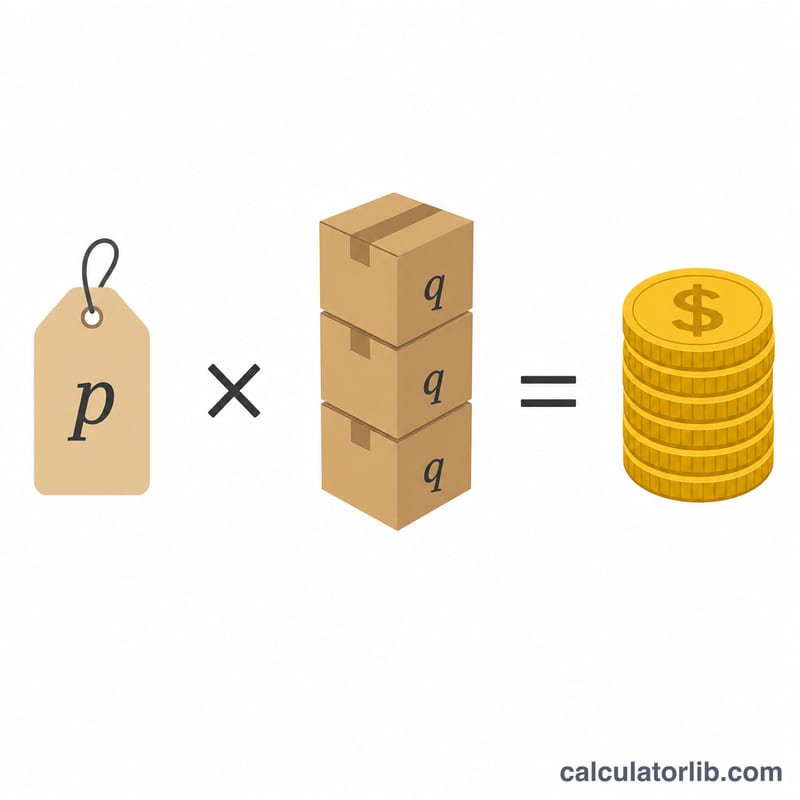
L'équation de base est très simple :
$$\text{Chiffre d'affaires} = \text{Prix} \times \text{Quantité vendue}$$
Si vous vendez plusieurs produits, calculez le chiffre d'affaires de chaque ligne séparément, puis additionnez les résultats pour obtenir le chiffre d'affaires global de l'entreprise. Attention : le chiffre d'affaires n'est pas le bénéfice. Pour obtenir le bénéfice, vous devez soustraire du chiffre d'affaires le coût des marchandises vendues ainsi que les charges d'exploitation.
Exemple concret
Imaginons qu'un café vende ses lattes à 4,50 $ l'unité et en écoule 320 en une semaine. $$\text{Chiffre d'affaires} = 4{,}50\ \$ \times 320 = \mathbf{1\,440\ \$}$$ Si le prix passait à 5,00 $ avec le même volume, le chiffre d'affaires grimperait à 1 600 $ — soit une hausse de 160 $ pour une variation de prix de seulement 0,50 $.
Revenu selon les scénarios de prix et de volume
Le revenu est le produit de seulement deux variables, donc chaque scénario ci-dessous suit la même arithmétique : \(\text{Revenu} = \text{Prix par unité} \times \text{Quantité vendue}\). Ce qui change, c'est comment un changement dans une variable interagit avec un changement dans l'autre. Les quatre premières lignes suivent un petit café sur une journée unique (de base : 320 tasses à 4,50 $) ; les deux dernières lignes montrent la même formule appliquée à une entreprise d'abonnement et une entreprise de services, où l'« unité » est un abonnement mensuel ou une heure facturée plutôt qu'un article physique.
| Scénario | Prix par unité | Quantité vendue | Revenu (Prix × Quantité) | Changement par rapport à la base |
|---|---|---|---|---|
| Café — jour de base | $4.50 | 320 tasses | $1,440.00 | — |
| Augmentation de 10 % du prix, volume stable | $4.95 | 320 tasses | $1,584.00 | +$144.00 (+10.0%) |
| Augmentation de 10 % du prix, perte de 8 % du volume | $4.95 | 294 tasses | $1,455.30 | +$15.30 (+1.1%) |
| Réduction de 10 %, gain de volume de 25 % | $4.05 | 400 tasses | $1,620.00 | +$180.00 (+12.5%) |
| SaaS — abonnements mensuels | $29.00 / mois | 150 abonnés | $4,350.00 | Entreprise différente — non comparable |
| Consultation — heures facturables | $120.00 / heure | 85 heures | $10,200.00 | Entreprise différente — non comparable |
Comparez les lignes 2, 3 et 4. Une augmentation de prix de 10 % ajoute les 10 % complets au revenu uniquement si la quantité ne change pas ; une fois que 8 % des tasses sont perdues, presque tout ce gain disparaît et le revenu n'augmente que de 1,1 %. La ligne 4 est l'image miroir : le prix par unité baisse de 10 %, mais le revenu est le plus élevé des quatre lignes du café, car l'augmentation de 25 % des unités compense plus que le prix inférieur :
$$4.05 \times 400 = \$1{,}620.00 \quad \text{vs.} \quad 4.50 \times 320 = \$1{,}440.00$$La leçon est mécanique plutôt que stratégique : un changement de revenu est l'effet combiné des deux variables, et le signe du changement de prix seul ne vous dit rien sur le signe du changement de revenu. Notez également que la ligne 4 vend 80 tasses de plus que la base, donc elle entraîne plus de coût des marchandises et plus de main-d'œuvre — le revenu ne dit rien sur la question de savoir si les 180 $ supplémentaires en valent la peine.
Termes clés du revenu définis
Ces termes suivent l'usage comptable général. Lorsqu'un terme est régional, cela est noté.
- Revenu
- Revenu brut tiré de la vente de biens ou services, mesuré avant toute déduction pour les coûts, remises ou taxes. Le résultat de ce calculateur est un chiffre de revenu.
- Revenu brut / ventes brutes
- Le total de prix × quantité pour toutes les ventes au cours de la période, sans rien soustraire. Équivalent au résultat que ce calculateur produit pour une paire prix-quantité unique.
- Revenu net / ventes nettes
- Revenu brut moins les remises sur ventes, les allocations (concessions de prix accordées après la vente) et la valeur des marchandises retournées. Le revenu net est généralement le chiffre rapporté comme ligne « revenu » principale par les sociétés publiques.
- Chiffre d'affaires
- Le terme courant pour le revenu au Royaume-Uni, en Irlande et dans une grande partie de l'Europe. « Chiffre d'affaires annuel » et « revenu annuel » signifient la même chose. (De manière déroutante, dans l'usage américain, « turnover » se réfère plus souvent à la rotation des stocks ou à la rotation du personnel, donc le contexte importe.)
- Première ligne
- Un nom informel pour le revenu, en raison de sa position comme première ligne du compte de résultat. « Croissance de la première ligne » signifie croissance du revenu, par opposition à la croissance de la « dernière ligne » du revenu net.
- Prix par unité
- Le montant facturé au client pour une unité, dans la devise de la vente. Pour ce calculateur, entrez le prix réellement facturé — si vous voulez le revenu brut au prix catalogue, entrez le prix catalogue ; si vous voulez le revenu net d'une remise permanente, entrez le prix réduit.
- Quantité vendue
- Le nombre d'unités vendues au cours de la période mesurée. Ce n'est pas le nombre produit, pas le nombre détenu en stock, et pas nécessairement le nombre expédié — uniquement les unités dont la vente s'est produite au cours de la période.
- Unité
- Tout ce qui est compté et tarifié : un article physique, un kilogramme, une heure facturée, une session, un siège, un abonnement mensuel ou un contrat. Le prix et la quantité doivent faire référence à la même unité pour que le produit soit significatif.
- COGS (coût des marchandises vendues)
- Les coûts directs attribuables aux biens ou services vendus au cours de la période — matériaux, main-d'œuvre directe et coûts de production directement attribuables. Le COGS figure immédiatement sous le revenu dans le compte de résultat et est exclu du chiffre du revenu.
- Bénéfice brut
- Revenu moins COGS : \(\text{Bénéfice brut} = \text{Revenu} - \text{COGS}\). Exprimé en pourcentage du revenu, c'est la marge brute.
- Revenu moyen par unité (ARPU)
- Revenu total divisé par le nombre d'unités, ou dans les entreprises d'abonnement par le nombre de clients ou de comptes : \(\text{ARPU} = \text{Revenu} \div \text{Quantité}\). Avec un prix unique, l'ARPU est égal à ce prix ; avec un mélange de prix, c'est la moyenne pondérée.
- Revenu récurrent
- Revenu contracté pour se répéter selon un calendrier, typiquement résumé comme MRR (revenu mensuel récurrent) ou ARR (revenu annuel récurrent, conventionnellement MRR × 12). La ligne SaaS dans le tableau ci-dessus est une figure MRR.
- Reconnaissance en comptabilité d'exercice
- La convention comptable standard selon laquelle le revenu est enregistré au cours de la période au cours de laquelle il est gagné — lorsque les marchandises sont livrées ou le service exécuté — plutôt que lorsque l'argent arrive. Les IFRS et les US GAAP fonctionnent de cette manière, donc une facture émise au cours d'une période et payée au cours de la suivante est un revenu au cours de la période antérieure.
- Revenu différé
- Trésorerie collectée pour les biens ou services non encore livrés. En vertu de la reconnaissance en comptabilité d'exercice, c'est un passif au bilan, pas un revenu, jusqu'à ce que l'obligation soit satisfaite — une situation courante avec les abonnements annuels payés d'avance.
Interprétation de votre chiffre de revenu
Le nombre renvoyé est le revenu brut pour exactement le prix et la quantité que vous avez entrés, sur la période que cette quantité couvre. C'est la première ligne d'un compte de résultat : toutes les autres lignes sont en dessous. Un ordre conventionnel commence par le revenu, puis le COGS, puis le bénéfice brut, puis les frais d'exploitation, puis le revenu d'exploitation, puis les intérêts et les taxes, puis le revenu net. Votre chiffre est le point de départ de cette séquence, pas un résultat.
Ce que le chiffre exclut par construction
Parce que le calcul est une seule multiplication, plusieurs choses sont nécessairement absentes :
- Remises, retours et allocations. Le résultat est brut, pas net. Si un dixième des unités revenait, le chiffre du revenu ne le saurait pas.
- Taxe de vente et TVA/TPS collectées auprès des clients. Selon la comptabilité standard, ces montants sont collectés au nom d'une autorité fiscale et sont un passif, pas un revenu. Si votre prix par unité était inclusif de taxe, le résultat surévalue le revenu par la composante fiscale.
- Frais d'expédition, de manutention et autres frais facturés séparément du prix unitaire. Que ceux-ci comptent comme un revenu dépend de l'arrangement et des règles comptables applicables ; ils ne sont pas dans ce chiffre à moins que vous les ayez inclus dans le prix.
- Tous les coûts. Aucun matériau, main-d'œuvre, frais, commissions de plateforme, remboursements ou frais généraux n'ont été déduits.
Ce n'est pas un chiffre en espèces
En comptabilité d'exercice, le revenu est reconnu lorsque l'obligation de performance est satisfaite — les marchandises sont livrées ou le service est exécuté — ce qui peut être avant ou après la date à laquelle l'argent se déplace. Les ventes à crédit, les factures à 30 jours et les abonnements prépayés pour un an rompent tous le lien entre le revenu et l'argent reçu au cours de la même période. Traitez ce résultat comme une mesure des gains pour la période, pas comme une déclaration de ce qui est à la banque.
Lectures que vous pouvez en tirer
- Prix de vente moyen. En inversant la formule, \(\text{Revenu} \div \text{Quantité} = \text{Prix de vente moyen}\). Avec un prix uniforme, cela retourne simplement votre entrée ; avec un chiffre pondéré assemblé à partir de plusieurs points de prix, il donne le prix moyen réellement réalisé par unité, qui peut être bien inférieur au prix catalogue.
- Comparaison d'une période à l'autre. Comparer deux chiffres de revenu n'indique une croissance que si les deux périodes ont la même longueur et composition comparable. Un mois de 31 jours par rapport à un mois de 28 jours, ou un trimestre contenant un pic de vacances par rapport à un qui ne le fait pas, produit une différence qui est en partie juste un calendrier. Normaliser au revenu par jour ou comparer la même période il y a un an supprime une partie de cette distorsion.
- Le revenu est aveugle à la marge. Rien dans \(\text{Prix} \times \text{Quantité}\) ne porte d'information sur la rentabilité. Un chiffre de revenu élevé est entièrement compatible avec l'équilibre, avec une perte ou avec une marge brute profondément négative si le prix unitaire est inférieur au coût unitaire. De même, un chiffre de revenu plus petit peut s'accompagner d'une ligne de fond bien plus saine. Toute déclaration sur la question de savoir si l'entreprise se porte bien nécessite le côté des coûts, que ce calcul ne touche pas.
Deux vérifications mécaniques
D'abord, confirmez que le prix et la quantité font référence à la même unité et à la même période — 29 $ par mois multiplié par 150 abonnés est un chiffre mensuel, et le multiplier par 12 pour l'annualiser suppose que chaque abonné reste pendant l'année complète. Deuxièmement, si la quantité que vous avez entrée provenait d'un rapport d'expédition ou de production plutôt que d'un rapport de ventes, le résultat peut décrire les unités déplacées plutôt que les unités vendues.
Cette section explique ce que le nombre mesure et ne mesure pas. C'est une information générale sur une quantité comptable, pas des conseils comptables, fiscaux ou financiers, et elle n'offre aucun avis sur la tarification, le volume ou toute autre décision ; pour un traitement spécifique à votre juridiction et circonstances, consultez un comptable qualifié.
FAQ
Le chiffre d'affaires est-il la même chose que le bénéfice ? Non. Le chiffre d'affaires correspond au total des revenus issus des ventes ; le bénéfice est ce qui reste une fois tous les coûts déduits.
Dois-je utiliser le prix brut ou le prix net ? Utilisez le prix de vente réellement payé par vos clients. Si vous souhaitez obtenir un chiffre d'affaires net, déduisez d'abord les remises et les retours de la quantité ou du prix.
Puis-je l'utiliser pour des services ? Oui. Considérez le tarif du service comme le « prix » et le nombre de séances, d'heures ou de contrats comme la « quantité ».