O que é a Calculadora de Ativos Operacionais Líquidos?
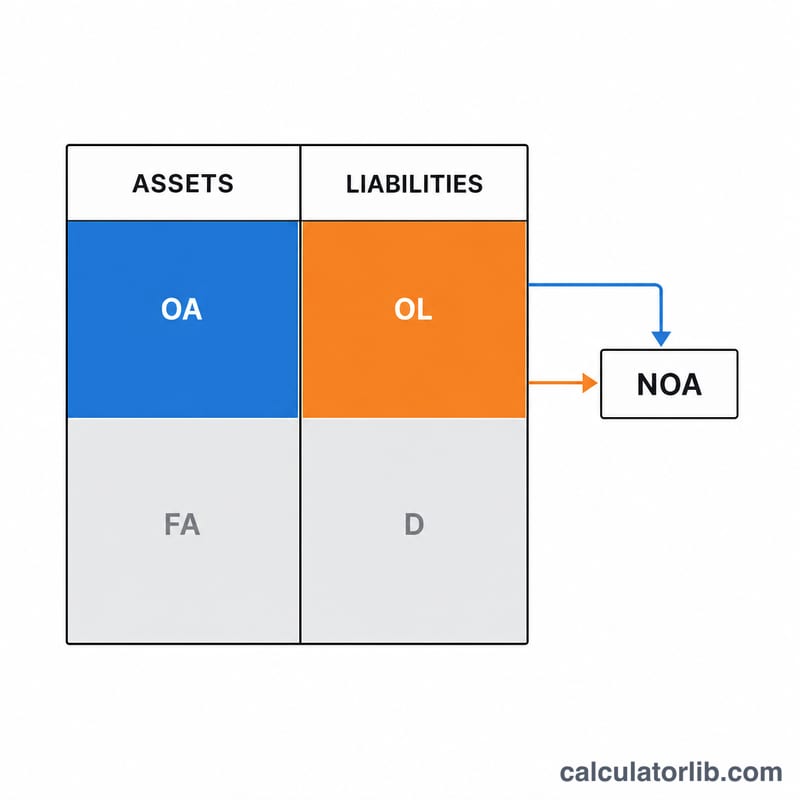
Os Ativos Operacionais Líquidos (NOA, na sigla em inglês) medem o valor dos ativos que uma empresa utiliza em suas operações principais, após a dedução dos passivos ligados diretamente a essas operações. Ao excluir os ativos financeiros (como investimentos) e os passivos financeiros (como dívidas), o NOA isola os recursos efetivamente empregados para gerar o resultado operacional. Esta calculadora permite obter o NOA em segundos, bastando informar seus ativos operacionais e seus passivos operacionais.
Como usar
Informe o valor total dos seus ativos operacionais — itens como contas a receber, estoques, despesas antecipadas e imobilizado (propriedades, instalações e equipamentos) usados nas operações. Depois, informe seus passivos operacionais — itens como contas a pagar, despesas provisionadas e receitas diferidas. A calculadora subtrai um do outro e exibe seus Ativos Operacionais Líquidos.
Entenda a fórmula
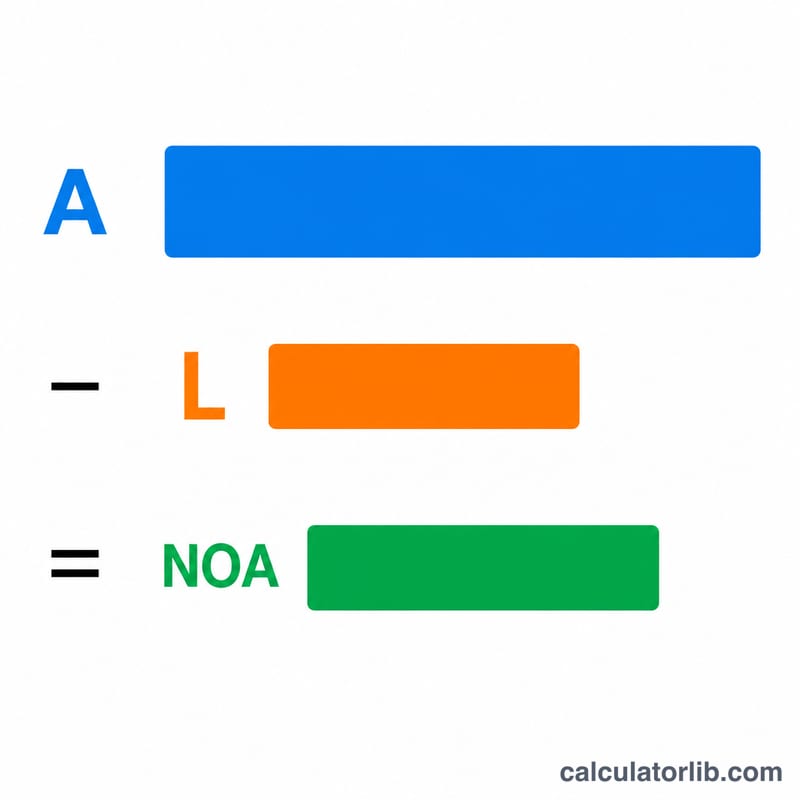
A fórmula é simplesmente:
$$\text{NOA} = \text{Ativos Operacionais} - \text{Passivos Operacionais}$$Ativos operacionais são aqueles necessários para operar o negócio (excluindo o caixa mantido para investimento e outros ativos financeiros). Passivos operacionais são obrigações sem juros decorrentes das operações (excluindo empréstimos e outras dívidas de financiamento). O resultado representa o capital líquido investido nas operações, frequentemente usado para calcular o Retorno sobre os Ativos Operacionais Líquidos (RNOA).
Exemplo prático
Suponha que uma empresa registre $500.000 em ativos operacionais e $180.000 em passivos operacionais. Então:
$$\text{NOA} = \$500\,000 - \$180\,000 = \$320\,000$$Esses $320.000 são o valor líquido imobilizado nas operações e servem de denominador no cálculo dos indicadores de rentabilidade operacional.
Perguntas frequentes
Qual é a diferença entre itens operacionais e financeiros? Os itens operacionais estão relacionados à produção e à venda de bens ou serviços; os itens financeiros estão relacionados à captação e ao investimento de capital (dívidas e títulos).
Por que excluir o caixa e as dívidas? O NOA se concentra no negócio principal. O excesso de caixa e as dívidas com juros são decisões de financiamento, não operacionais.
O NOA pode ser negativo? Sim — se os passivos operacionais superarem os ativos operacionais (comum em alguns negócios com pouca necessidade de capital de giro), o NOA fica negativo.