Что такое капитализация процентов?
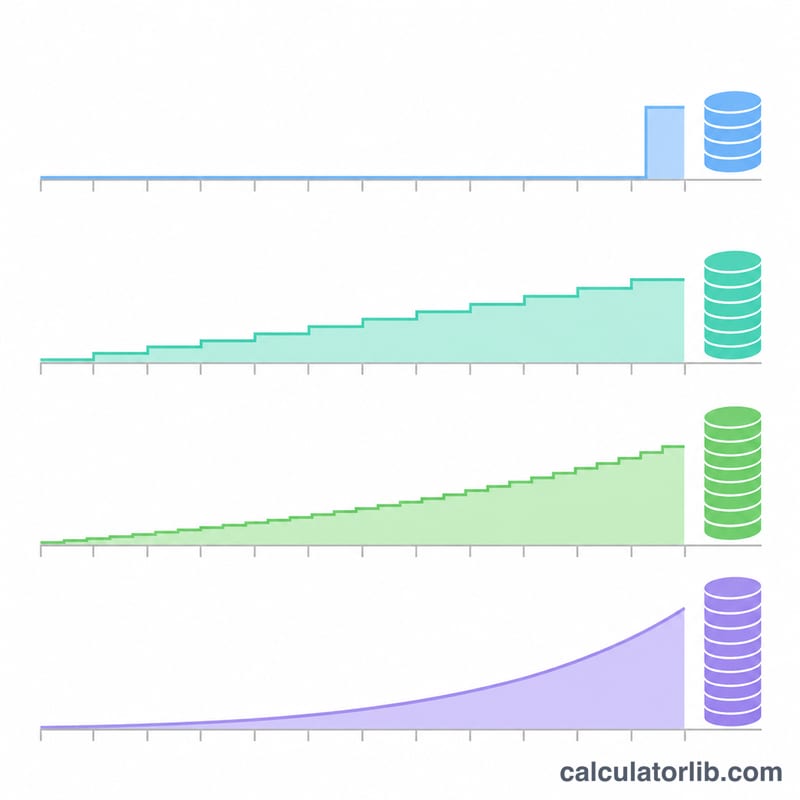
Банки и брокеры обычно указывают номинальную годовую ставку. При этом проценты часто начисляются ежемесячно, ежедневно или даже непрерывно. Каждое начисление прибавляется к сумме вклада, и уже на него тоже начисляются проценты. Поэтому реальный годовой доход оказывается выше заявленной ставки. Его называют эффективной годовой ставкой (в англоязычных источниках EAR или APY), а в российских договорах по вкладам он часто обозначен как «эффективная ставка» или «доходность с учётом капитализации». Калькулятор переводит номинальную ставку в эффективную и показывает, как растут ваши вложения со временем.
Как пользоваться калькулятором
Введите сумму первоначального вложения, номинальную годовую ставку в процентах, периодичность капитализации и срок в годах. Калькулятор покажет эффективную годовую ставку, итоговую сумму, общий доход в виде процентов и коэффициент роста, то есть во сколько раз увеличатся ваши деньги.
Формула расчёта
Если проценты капитализируются \(n\) раз в год, то:
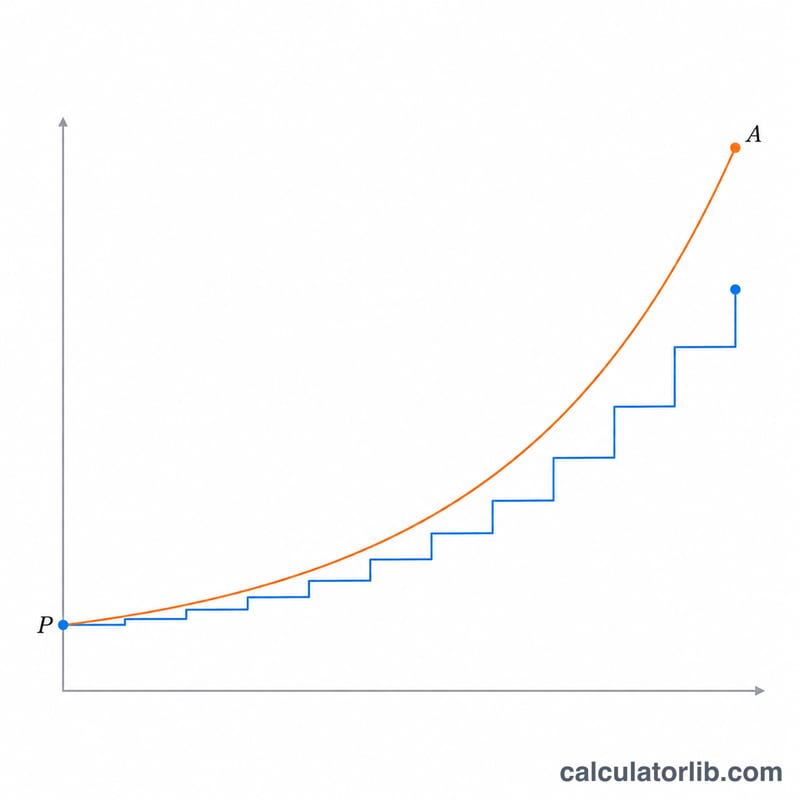
$$\text{EAR} = \left(1 + \frac{r}{n}\right)^{n} - 1, \qquad FV = P\left(1 + \frac{r}{n}\right)^{nt}$$Здесь \(P\) — первоначальная сумма, \(r\) — номинальная ставка в виде десятичной дроби, \(n\) — число периодов капитализации в году, \(t\) — срок в годах. При непрерывной капитализации формулы переходят в предельный случай: \(\text{EAR} = e^{r} - 1\) и \(FV = Pe^{rt}\).
Пример расчёта
Допустим, вы вкладываете $10,000 под 6% годовых с ежемесячной капитализацией на 10 лет:
$$\text{EAR} = \left(1 + \frac{0.06}{12}\right)^{12} - 1 = 1.005^{12} - 1 \approx 6.1678\%$$$$FV = 10000 \times 1.005^{120} \approx 18{,}193.97$$Доход в виде процентов составит около $8,193.97, а сумма вырастет примерно в 1,82 раза. Расчёт работает с любой валютой: в рублях результат будет таким же.
Частые вопросы
EAR и APY — это одно и то же?
Да. Оба термина обозначают реальную годовую доходность с учётом капитализации. APR — другое: обычно так называют номинальную ставку без учёта капитализации. Учтите, что APR не равна российской полной стоимости кредита (ПСК): в ПСК входят ещё и комиссии, и страховки.
Чем чаще капитализация, тем лучше?
Да, но с каждым шагом выгода становится меньше. Переход с ежегодной капитализации на ежемесячную даёт заметную прибавку. А разница между ежедневной и непрерывной составляет лишь крошечные доли процента.
Можно ли так сравнить два предложения?
Да. Переведите ставку каждого предложения в эффективную годовую и сравните полученные значения. Выгоднее то, у которого эффективная ставка выше, как бы часто ни начислялись проценты.
Как частота начисления процентов меняет эффективную ставку
Эффективная годовая ставка (EAR) — это ставка, которую вы фактически получаете за год, когда проценты добавляются к балансу и начинают сами приносить проценты. Для номинальной ставки \(r\), начисляемой \(n\) раз в год, формула такова: \(r_{\text{eff}} = \left(1+\frac{r}{n}\right)^{n} - 1\). Когда \(n\) растёт без ограничения, получаем непрерывное начисление, где \(r_{\text{eff}} = e^{r} - 1\). В таблице сравниваются EAR для трёх номинальных ставок при каждой частоте начисления. Все значения округлены до 4 знаков после запятой.
| Номинальная ставка | Ежегодно (n = 1) | Ежеквартально (n = 4) | Ежемесячно (n = 12) | Ежедневно (n = 365) | Непрерывно (\(e^{r}-1\)) |
|---|---|---|---|---|---|
| 3% | 3.0000% | 3.0339% | 3.0416% | 3.0453% | 3.0455% |
| 6% | 6.0000% | 6.1364% | 6.1678% | 6.1831% | 6.1837% |
| 10% | 10.0000% | 10.3813% | 10.4713% | 10.5156% | 10.5171% |
| Будущая стоимость $10,000 при 6% за 10 лет | $17,908.48 | $18,140.18 | $18,193.97 | $18,220.29 | $18,221.19 |
Вот как рассчитываются два из значений для 6%. При ежемесячном начислении EAR равна \(\left(1+\frac{0.06}{12}\right)^{12} - 1 = 1.005^{12} - 1 \approx 0.061678\), или 6.1678%. Будущая стоимость: \(A = 10{,}000 \times 1.005^{120} \approx 10{,}000 \times 1.8193967 = 18{,}193.97\). При непрерывном начислении будущая стоимость равна \(A = 10{,}000 \times e^{0.06 \times 10} = 10{,}000 \times e^{0.6} \approx 18{,}221.19\).
Каждое повышение частоты добавляет меньше, чем предыдущее. При 6% переход от ежегодного к ежеквартальному начислению добавляет около 0.14 процентного пункта, а переход от ежедневного к непрерывному — меньше 0.001 пункта.