複利率とは?
銀行や証券会社が提示する年利率は、多くの場合名目年利率です。しかし実際の利息は毎月・毎日、場合によっては連続的に組み入れられます。利息が組み入れられるたびに、その利息自体もさらに利息を生むため、実際の1年あたりの成長率である実効年利(EAR)(APYとも呼ばれ、日本語ではおおむね「実質年利」に相当します)は、提示された名目利率よりも高くなります。この計算ツールは、名目年利率を実効年利に換算し、投資が時間とともにどれだけ増えるかを示します。
計算ツールの使い方
初期投資額、名目年利率(%)、複利の頻度、そして何年間保有する予定かを入力してください。結果には、実効年利、将来価値、獲得できる利息の合計、そして成長倍率(元本が何倍になるか)が表示されます。
計算式
1年あたりの複利回数を \(n\) とすると、次のように表せます。
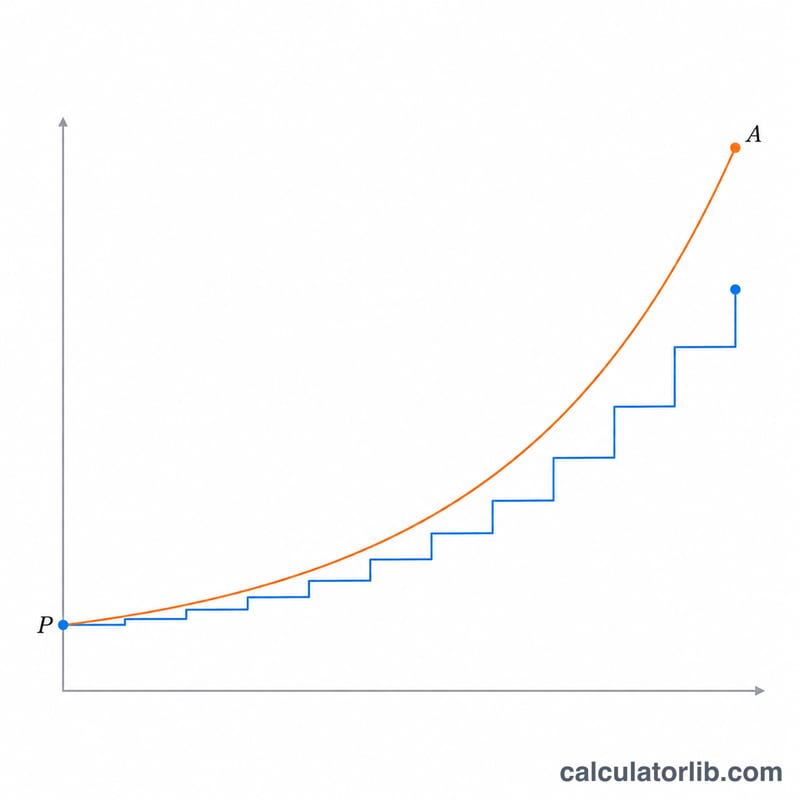
$$\text{EAR} = \left(1 + \frac{r}{n}\right)^{n} - 1, \qquad FV = P\left(1 + \frac{r}{n}\right)^{nt}$$ここで \(P\) は元本、\(r\) は小数で表した名目利率、\(n\) は1年あたりの複利回数、\(t\) は年数です。連続複利の場合は極限をとり、\(\text{EAR} = e^{r} - 1\)、\(FV = Pe^{rt}\) となります。
計算例
たとえば $10,000 を年利6%・毎月複利で10年間運用するとします。
$$\text{EAR} = \left(1 + \frac{0.06}{12}\right)^{12} - 1 = 1.005^{12} - 1 \approx 6.1678\%$$$$FV = 10000 \times 1.005^{120} \approx 18{,}193.97$$獲得する利息は約 $8,193.97 となり、資産は約1.82倍に増えます。(金額は米ドル建ての例ですが、円など他の通貨でも計算方法はまったく同じです。)
複利の頻度が実効年利率に与える影響
実効年率(EAR)は、利息が元本に加えられ、その利息自体にも利息がつくようになった後に、1年間で実際に得られる利率です。年間 \(n\) 回複利計算される名目利率 \(r\) の場合、式は \(r_{\text{eff}} = \left(1+\frac{r}{n}\right)^{n} - 1\) です。\(n\) を限りなく大きくすると連続複利になり、\(r_{\text{eff}} = e^{r} - 1\) となります。この表は、3つの名目利率について、各複利頻度ごとのEARを比較したものです。すべての値は小数点以下4桁に四捨五入しています。
| 名目利率 | 年1回(n = 1) | 四半期ごと(n = 4) | 毎月(n = 12) | 毎日(n = 365) | 連続(\(e^{r}-1\)) |
|---|---|---|---|---|---|
| 3% | 3.0000% | 3.0339% | 3.0416% | 3.0453% | 3.0455% |
| 6% | 6.0000% | 6.1364% | 6.1678% | 6.1831% | 6.1837% |
| 10% | 10.0000% | 10.3813% | 10.4713% | 10.5156% | 10.5171% |
| 年利6%で10年間運用した10,000ドルの将来価値 | $17,908.48 | $18,140.18 | $18,193.97 | $18,220.29 | $18,221.19 |
年利6%の数値のうち2つの計算方法は次のとおりです。毎月複利の場合、EARは \(\left(1+\frac{0.06}{12}\right)^{12} - 1 = 1.005^{12} - 1 \approx 0.061678\)、つまり6.1678%です。将来価値は \(A = 10{,}000 \times 1.005^{120} \approx 10{,}000 \times 1.8193967 = 18{,}193.97\) です。連続複利の場合、将来価値は \(A = 10{,}000 \times e^{0.06 \times 10} = 10{,}000 \times e^{0.6} \approx 18{,}221.19\) です。
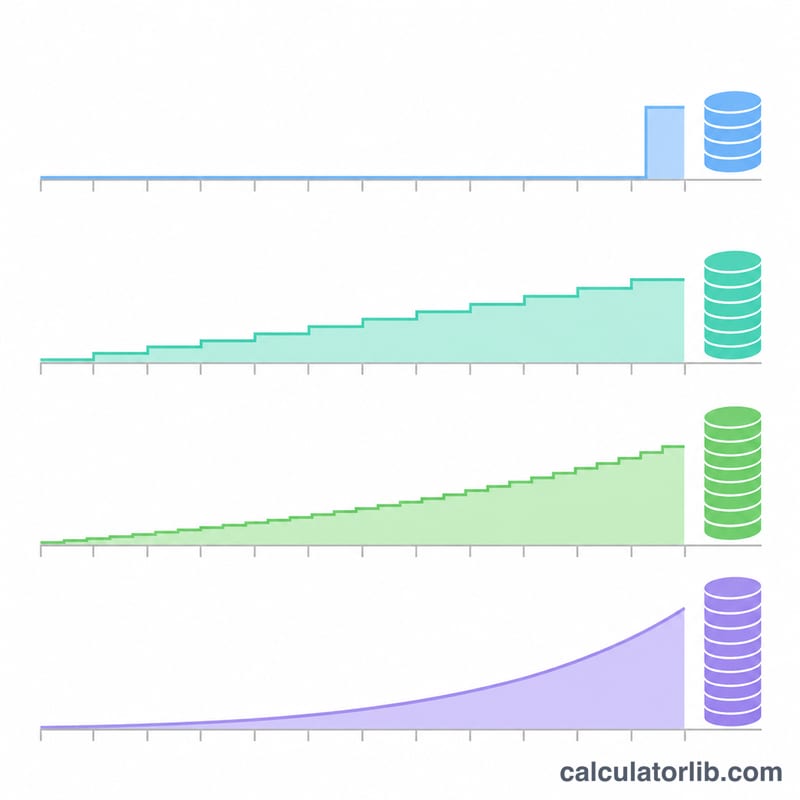
頻度を上げるごとに追加される効果は、前の段階より小さくなります。年利6%の場合、年1回から四半期ごとの複利に変えると約0.14パーセントポイント増えますが、毎日から連続複利に変えても増えるのは0.001ポイント未満です。
よくある質問
EARとAPYは同じものですか?
はい、同じです。どちらも複利を考慮した後の、実際の年間リターンを表します。一方でAPRは、通常は複利を考慮する前の名目利率を指します。なお、EAR・APY・APRはいずれも主に米国など海外の金融商品で使われる英語表記で、日本語ではEAR/APYが「実質年利(実効年利回り)」、APRが「名目年率」に近い概念です。
複利の回数は多いほど有利ですか?
有利ではありますが、その効果は回数を増やすごとに小さくなっていきます。年1回から毎月に変えると違いははっきり表れますが、毎日から連続複利に変えても、増えるのはごくわずか(コンマ数%以下)です。
2つの金融商品をこのツールで比較できますか?
はい。それぞれの提示利率を実効年利(EAR)に換算して比べてください。複利のスケジュールに関わらず、EARが高いほうがより良いリターンになります。