Bileşik faiz oranı nedir?
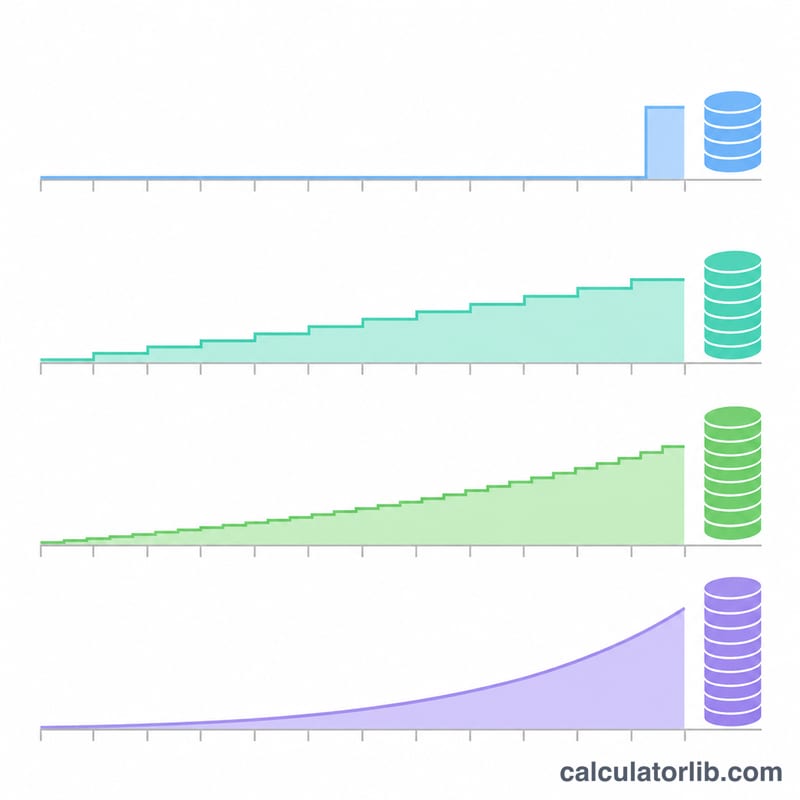
Bankalar ve aracı kurumlar genellikle nominal yıllık faiz oranını açıklar; oysa faiz çoğu zaman aylık, günlük, hatta sürekli olarak anaparaya eklenir. Faiz her eklendiğinde kendi faizini kazanmaya başlar. Bu yüzden gerçek yıllık büyümeyi gösteren efektif yıllık faiz oranı (EAR), yani APY, açıklanan orandan daha yüksektir. Bu hesaplama aracı nominal oranı efektif orana çevirir ve bir yatırımın zaman içinde ne kadar büyüdüğünü gösterir.
Hesaplama aracı nasıl kullanılır?
Başlangıç yatırımınızı, yüzde cinsinden nominal yıllık oranı, faizin ne sıklıkla bileşikleştiğini ve yatırımı kaç yıl elde tutmayı planladığınızı girin. Sonuç; efektif yıllık oranı, gelecekteki değeri, kazanılan toplam faizi ve büyüme katını (paranızın kaç katına çıktığını) gösterir.
Formül
Yılda \(n\) bileşikleşme dönemi için:
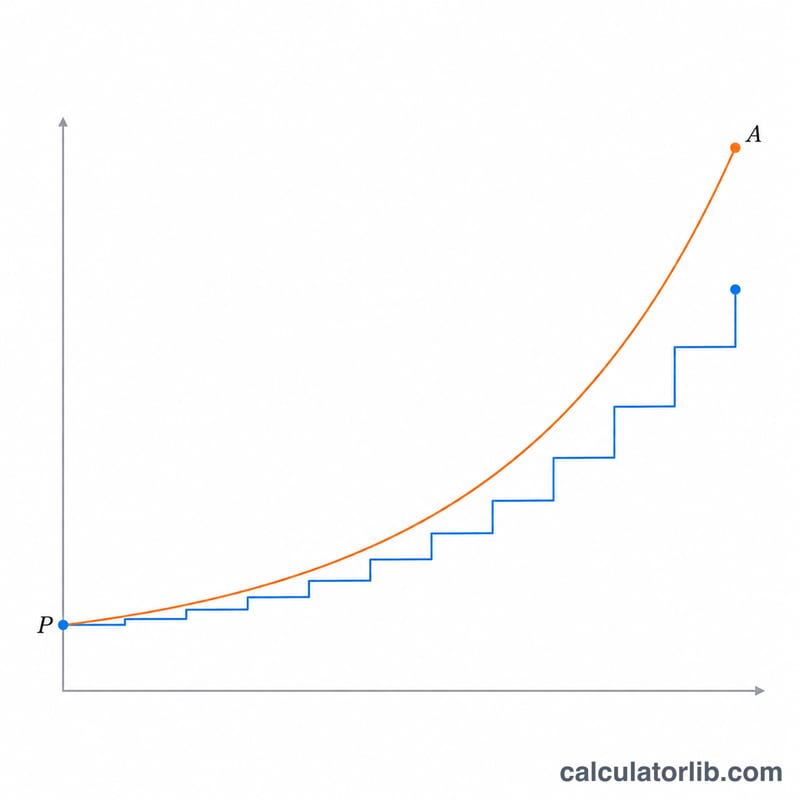
$$\text{EAR} = \left(1 + \frac{r}{n}\right)^{n} - 1, \qquad FV = P\left(1 + \frac{r}{n}\right)^{nt}$$Burada \(P\) anaparayı, \(r\) ondalık biçimde nominal oranı, \(n\) yıldaki bileşikleşme dönemi sayısını, \(t\) ise yıl sayısını ifade eder. Sürekli bileşikleşmede limit \(\text{EAR} = e^{r} - 1\) ve \(FV = Pe^{rt}\) hâline gelir.
Örnek hesaplama
Diyelim ki 10.000 $ tutarındaki bir yatırımı yıllık %6 nominal oranla, aylık bileşikleşmeyle 10 yıl boyunca tutuyorsunuz:
$$\text{EAR} = \left(1 + \frac{0.06}{12}\right)^{12} - 1 = 1.005^{12} - 1 \approx 6.1678\%$$$$FV = 10000 \times 1.005^{120} \approx 18{,}193.97$$Yaklaşık 8.193,97 $ faiz kazanır ve paranız yaklaşık 1,82 katına çıkar. (Örnek ABD doları üzerinden verilmiştir; mantık tüm para birimleri için aynıdır.)
Bileşik Faiz Sıklığı Etkin Oranı Nasıl Değiştirir
Etkin yıllık oran (EAR), faiz bakiyeye eklenip kendisi de faiz kazanmaya başladıktan sonra bir yılda gerçekte kazandığınız orandır. \(n\) kez bileşiklendirilen bir nominal \(r\) oranı için formül \(r_{\text{eff}} = \left(1+\frac{r}{n}\right)^{n} - 1\)'dir. \(n\) sınırsız arttığında sürekli bileşiklendirmeye ulaşırsınız; bu durumda \(r_{\text{eff}} = e^{r} - 1\)'dir. Tablo, her sıklıkta üç nominal oran için EAR değerlerini karşılaştırır. Tüm değerler 4 ondalık basamağa yuvarlanmıştır.
| Nominal oran | Yıllık (n = 1) | Üç aylık (n = 4) | Aylık (n = 12) | Günlük (n = 365) | Sürekli (\(e^{r}-1\)) |
|---|---|---|---|---|---|
| 3% | 3.0000% | 3.0339% | 3.0416% | 3.0453% | 3.0455% |
| 6% | 6.0000% | 6.1364% | 6.1678% | 6.1831% | 6.1837% |
| 10% | 10.0000% | 10.3813% | 10.4713% | 10.5156% | 10.5171% |
| %6 oranında 10 yıl boyunca 10.000 $'ın gelecekteki değeri | $17,908.48 | $18,140.18 | $18,193.97 | $18,220.29 | $18,221.19 |
İşte %6'lık değerlerden ikisinin nasıl hesaplandığı. Aylık bileşiklendirmede EAR \(\left(1+\frac{0.06}{12}\right)^{12} - 1 = 1.005^{12} - 1 \approx 0.061678\), yani %6.1678'dir. Gelecekteki değer \(A = 10{,}000 \times 1.005^{120} \approx 10{,}000 \times 1.8193967 = 18{,}193.97\)'dir. Sürekli bileşiklendirmede gelecekteki değer \(A = 10{,}000 \times e^{0.06 \times 10} = 10{,}000 \times e^{0.6} \approx 18{,}221.19\)'dur.
Sıklığı her artırdığınızda eklenen değer bir öncekinden daha azdır. %6'da yıllıktan üç aylık bileşiklendirmeye geçiş yaklaşık 0.14 yüzde puan ekler; ancak günlükten sürekli bileşiklendirmeye geçiş 0.001 puandan daha az ekler.
Sıkça Sorulan Sorular
EAR ile APY aynı şey mi?
Evet. İkisi de bileşikleşmeden sonraki gerçek yıllık getiriyi ifade eder. APR ise genellikle bileşikleşmeden önceki nominal orandır. Türkiye'de bu kavram çoğunlukla "efektif yıllık faiz oranı" olarak geçer.
Daha sık bileşikleşmek her zaman avantajlı mıdır?
Evet, ancak sağladığı fayda her seferinde azalır. Yıllıktan aylığa geçmek gözle görülür bir fark yaratır. Günlükten sürekliye geçmekse yüzdenin yalnızca çok küçük bir kesri kadar katkı sağlar.
İki farklı teklifi bununla karşılaştırabilir miyim?
Evet. Açıklanan her oranı kendi EAR değerine çevirin ve bu değerleri karşılaştırın. Bileşikleşme takvimi ne olursa olsun, EAR'ı yüksek olan daha iyi getiri sunar.