Qu'est-ce qu'un taux de capitalisation ?
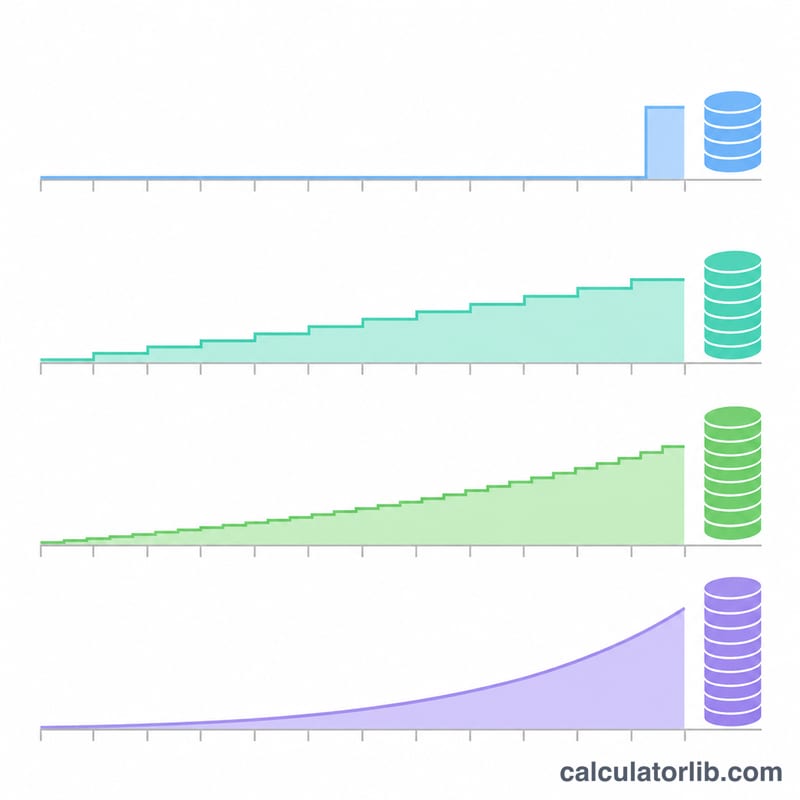
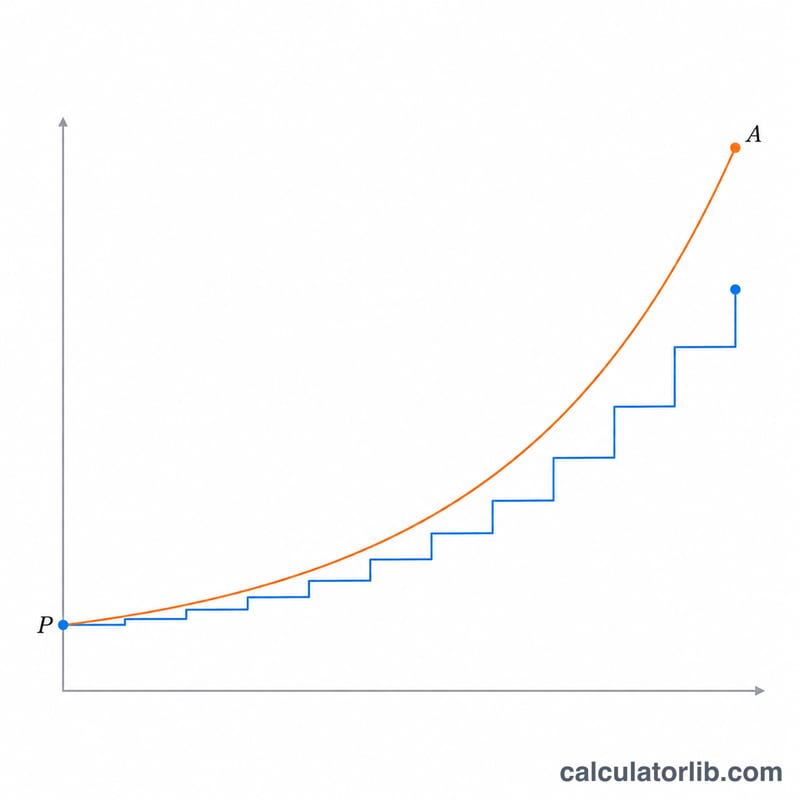
Les banques et les courtiers affichent généralement un taux annuel nominal, mais les intérêts sont souvent crédités chaque mois, chaque jour, voire en continu. À chaque fois que des intérêts sont ajoutés, ils se mettent à leur tour à produire des intérêts : la croissance annuelle réelle, appelée taux annuel effectif (TAE) — ou APY en anglais — est donc supérieure au taux affiché. Ce calculateur convertit un taux nominal en taux effectif et montre la croissance d'un placement au fil du temps.
Comment utiliser le calculateur
Saisissez votre capital de départ, le taux annuel nominal en pourcentage, la fréquence à laquelle les intérêts sont capitalisés et le nombre d'années pendant lesquelles vous comptez conserver le placement. Le résultat affiche le taux annuel effectif, la valeur future, le total des intérêts perçus et le multiplicateur de croissance (le nombre de fois que votre capital se multiplie).
La formule
Pour \(n\) périodes de capitalisation par an :
$$\text{EAR} = \left(1 + \frac{r}{n}\right)^{n} - 1, \qquad FV = P\left(1 + \frac{r}{n}\right)^{nt}$$Ici, \(P\) est le capital initial, \(r\) le taux nominal exprimé en décimale, \(n\) le nombre de périodes de capitalisation par an et \(t\) le nombre d'années. Avec une capitalisation continue, la limite devient \(\text{EAR} = e^{r} - 1\) et \(FV = Pe^{rt}\).
Exemple chiffré
Supposons que vous placiez 10 000 $ à 6 % avec une capitalisation mensuelle pendant 10 ans :
$$\text{EAR} = \left(1 + \frac{0.06}{12}\right)^{12} - 1 = 1.005^{12} - 1 \approx 6.1678\%$$$$FV = 10000 \times 1.005^{120} \approx 18{,}193.97$$Vous percevez environ 8 193,97 $ d'intérêts, et votre capital est multiplié par près de 1,82.
Comment la fréquence de capitalisation modifie le taux effectif
Le taux annuel effectif (TAE) est le taux que vous gagnez réellement sur une année, une fois que les intérêts sont ajoutés au solde et commencent eux-mêmes à rapporter des intérêts. Pour un taux nominal \(r\) capitalisé \(n\) fois par an, la formule est \(r_{\text{eff}} = \left(1+\frac{r}{n}\right)^{n} - 1\). Lorsque \(n\) tend vers l'infini, on obtient la capitalisation continue, où \(r_{\text{eff}} = e^{r} - 1\). Le tableau compare le TAE pour trois taux nominaux à chaque fréquence. Toutes les valeurs sont arrondies à 4 décimales.
| Taux nominal | Annuelle (n = 1) | Trimestrielle (n = 4) | Mensuelle (n = 12) | Quotidienne (n = 365) | Continue (\(e^{r}-1\)) |
|---|---|---|---|---|---|
| 3% | 3.0000% | 3.0339% | 3.0416% | 3.0453% | 3.0455% |
| 6% | 6.0000% | 6.1364% | 6.1678% | 6.1831% | 6.1837% |
| 10% | 10.0000% | 10.3813% | 10.4713% | 10.5156% | 10.5171% |
| Valeur future de 10,000 $ à 6 % pendant 10 ans | $17,908.48 | $18,140.18 | $18,193.97 | $18,220.29 | $18,221.19 |
Voici comment sont calculés deux des chiffres à 6 %. Avec une capitalisation mensuelle, le TAE vaut \(\left(1+\frac{0.06}{12}\right)^{12} - 1 = 1.005^{12} - 1 \approx 0.061678\), soit 6.1678 %. La valeur future est \(A = 10{,}000 \times 1.005^{120} \approx 10{,}000 \times 1.8193967 = 18{,}193.97\). Avec une capitalisation continue, la valeur future est \(A = 10{,}000 \times e^{0.06 \times 10} = 10{,}000 \times e^{0.6} \approx 18{,}221.19\).
Chaque hausse de fréquence ajoute moins que la précédente. À 6 %, passer d'une capitalisation annuelle à une capitalisation trimestrielle ajoute environ 0.14 point de pourcentage, alors que passer d'une capitalisation quotidienne à une capitalisation continue ajoute moins de 0.001 point.
FAQ
Le TAE est-il identique à l'APY ?
Oui. Les deux désignent le rendement annuel réel une fois la capitalisation prise en compte. À l'inverse, l'APR (proche du TAEG utilisé en France) correspond généralement au taux nominal, avant capitalisation.
Capitaliser plus souvent est-il toujours avantageux ?
Oui, mais le gain se réduit à chaque étape. Passer d'une capitalisation annuelle à mensuelle fait une différence notable. Passer d'une capitalisation quotidienne à continue n'ajoute qu'une infime fraction de pour cent.
Puis-je comparer deux offres avec cet outil ?
Oui. Convertissez chaque taux affiché en TAE, puis comparez-les. Le TAE le plus élevé offre le meilleur rendement, quelle que soit la fréquence de capitalisation.