什麼是複利利率?
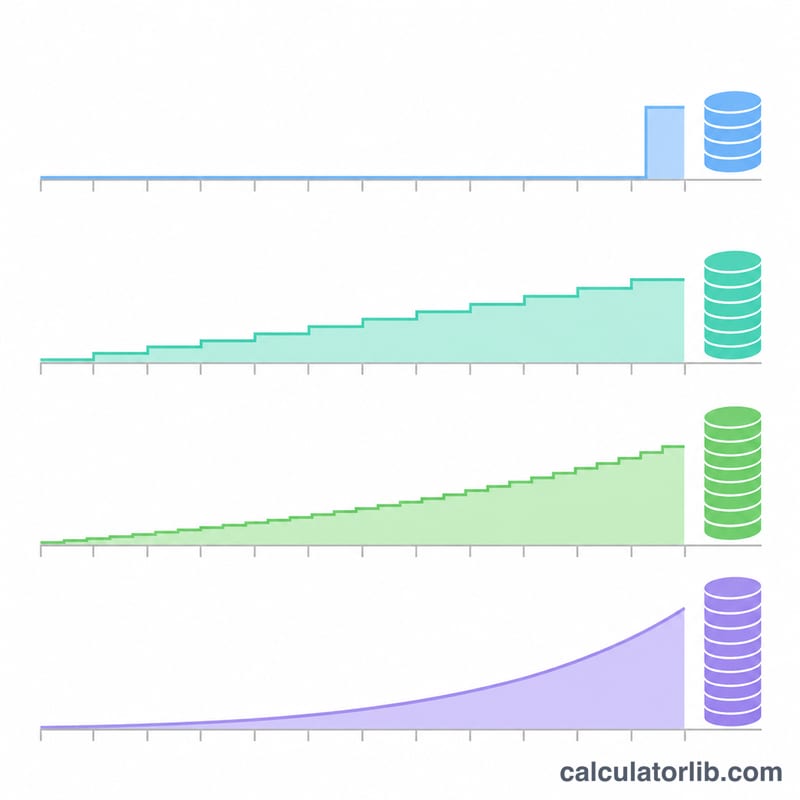
銀行與券商通常只標示名目年利率,但利息往往是按月、按日,甚至是連續地計入本金。每一次把利息滾入本金,這筆利息又會再生利息,因此真正的年度成長——也就是實際年利率(EAR),在台灣常稱為年化報酬率或 APY——會高於帳面上標示的數字。這個計算機能把名目利率換算成實際利率,並呈現投資隨時間累積的成長幅度。
如何使用這個計算機
輸入你的期初投入金額、以百分比表示的名目年利率、利息的複利頻率,以及你打算持有投資的年數。計算結果會顯示實際年利率、未來價值、累積的總利息,以及成長倍數(也就是本金翻了幾倍)。
計算公式
若每年複利 \(n\) 次:
$$\text{EAR} = \left(1 + \frac{r}{n}\right)^{n} - 1, \qquad FV = P\left(1 + \frac{r}{n}\right)^{nt}$$其中 \(P\) 為本金,\(r\) 為以小數表示的名目利率,\(n\) 為每年的複利次數,而 \(t\) 則是年數。若採連續複利,取極限後即為 \(\text{EAR} = e^{r} - 1\),而 \(FV = Pe^{rt}\)。
實際範例
假設你投入 $10,000,以 6% 的年利率按月複利,持有 10 年:
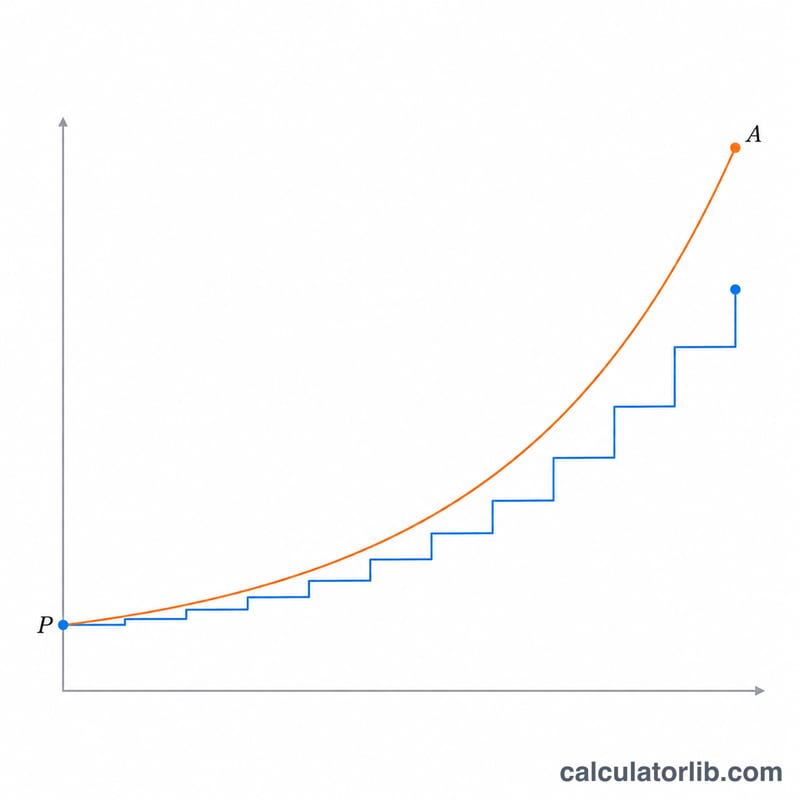
$$\text{EAR} = \left(1 + \frac{0.06}{12}\right)^{12} - 1 = 1.005^{12} - 1 \approx 6.1678\%$$$$FV = 10000 \times 1.005^{120} \approx 18{,}193.97$$你大約可賺得 $8,193.97 的利息,本金則成長約 1.82 倍。
複利頻率如何改變有效利率
有效年利率(EAR)是指利息加入本金後開始自行生息,一年下來實際賺到的利率。對於名目利率 \(r\)、每年複利 \(n\) 次,公式為 \(r_{\text{有效}} = \left(1+\frac{r}{n}\right)^{n} - 1\)。當 \(n\) 無限增大時,就得到連續複利,此時 \(r_{\text{有效}} = e^{r} - 1\)。下表比較三種名目利率在各種複利頻率下的 EAR。所有數值皆四捨五入至小數點後 4 位。
| 名目利率 | 年度(n = 1) | 每季(n = 4) | 每月(n = 12) | 每日(n = 365) | 連續(\(e^{r}-1\)) |
|---|---|---|---|---|---|
| 3% | 3.0000% | 3.0339% | 3.0416% | 3.0453% | 3.0455% |
| 6% | 6.0000% | 6.1364% | 6.1678% | 6.1831% | 6.1837% |
| 10% | 10.0000% | 10.3813% | 10.4713% | 10.5156% | 10.5171% |
| 以 6% 計算、為期 10 年的 $10,000 終值 | $17,908.48 | $18,140.18 | $18,193.97 | $18,220.29 | $18,221.19 |
以下說明表中兩個 6% 數值的計算方式。按月複利時,EAR 為 \(\left(1+\frac{0.06}{12}\right)^{12} - 1 = 1.005^{12} - 1 \approx 0.061678\),即 6.1678%。終值為 \(A = 10{,}000 \times 1.005^{120} \approx 10{,}000 \times 1.8193967 = 18{,}193.97\)。連續複利的終值為 \(A = 10{,}000 \times e^{0.06 \times 10} = 10{,}000 \times e^{0.6} \approx 18{,}221.19\)。
每提高一級複利頻率,增加的幅度都比前一級小。以 6% 為例,從年度複利改為每季複利約增加 0.14 個百分點,但從每日複利改為連續複利,增加的幅度不到 0.001 個百分點。
常見問題
EAR 和 APY 是一樣的嗎?
是的。兩者都是在描述複利之後的實際年報酬。至於 APR(名目年利率)則不同,它通常指的是尚未計入複利效果之前的利率。
複利越頻繁就一定越划算嗎?
確實會比較划算,但每多一次,增加的效益就越小。從每年一次改為每月一次,差異相當明顯;但從每日複利再進到連續複利,往往只多出零點幾個百分點而已。
可以用它來比較兩個方案嗎?
可以。把每個標示出來的利率都換算成各自的 EAR,再互相比較即可。EAR 較高的方案報酬就較好,無論它採用的是哪一種複利頻率。