什么是复利利率?
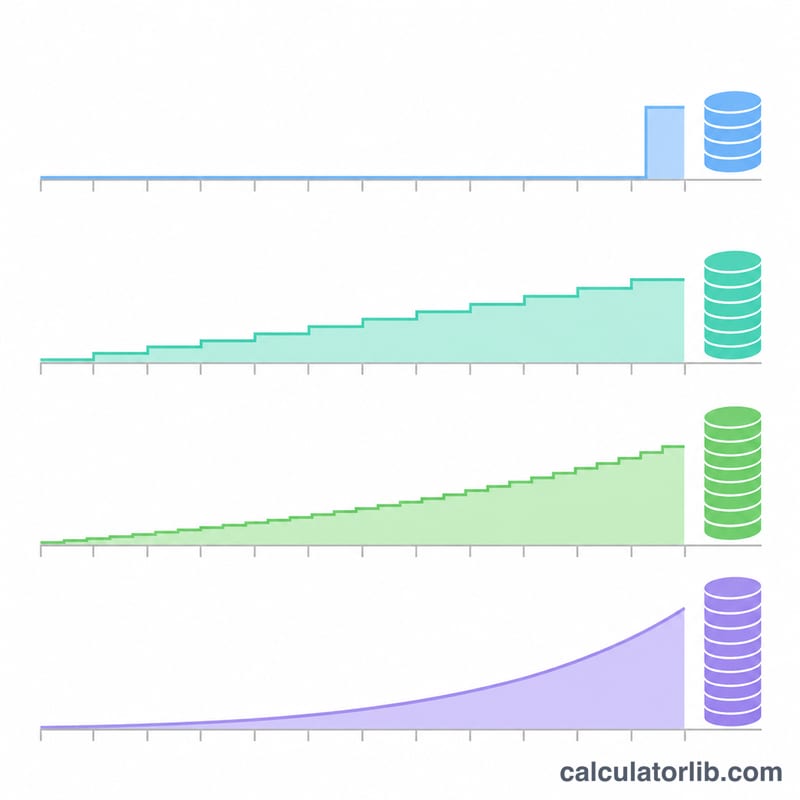
银行、券商或理财产品宣传的通常是名义年利率,但利息往往按月、按日甚至连续计入本金。利息一旦计入本金,下一期就会跟本金一起继续生息,也就是常说的“利滚利”。所以,一年下来真正的收益率要比标出来的数字高。这个真实的收益率叫实际年利率(EAR),也叫年化收益率(APY)。本计算器可以把名义利率换算成实际年利率,并告诉你一笔投资随时间能涨到多少。
如何使用本计算器
依次输入初始投资金额、名义年利率(%)、复利频率和计划持有的年数。计算结果会显示实际年利率、到期终值、累计利息,以及增长倍数(即本金最终翻了多少倍)。
计算公式
设每年复利 \(n\) 次,则:
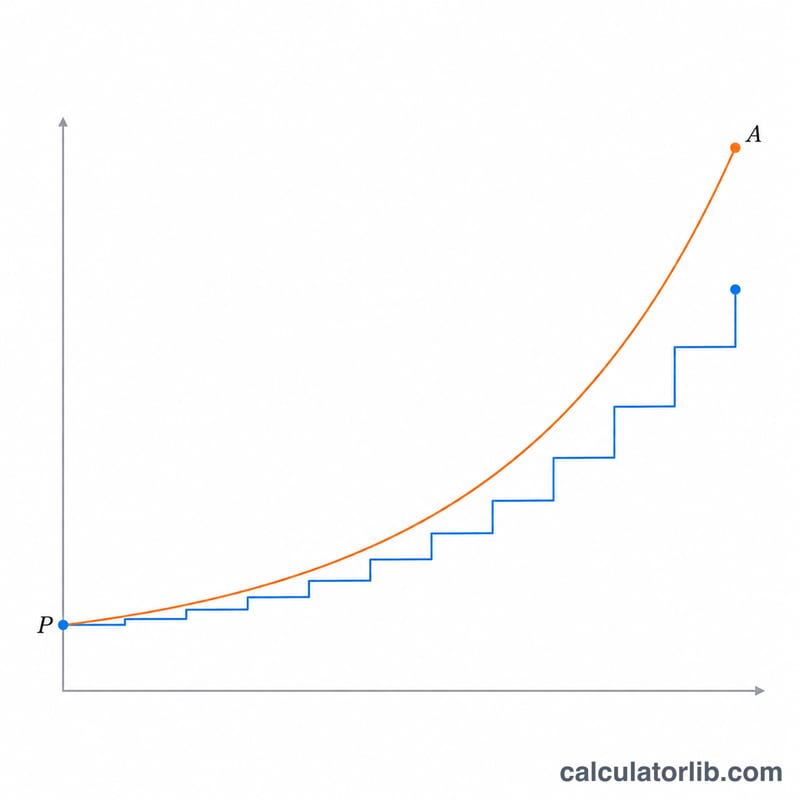
$$\text{EAR} = \left(1 + \frac{r}{n}\right)^{n} - 1, \qquad FV = P\left(1 + \frac{r}{n}\right)^{nt}$$其中 \(P\) 为本金,\(r\) 为名义年利率(以小数表示),\(n\) 为每年的复利次数,\(t\) 为投资年数。如果是连续复利,取极限后公式变为 \(\text{EAR} = e^{r} - 1\) 和 \(FV = Pe^{rt}\)。
计算示例
假设你投资 $10,000,名义年利率 6%,按月复利,持有 10 年:
$$\text{EAR} = \left(1 + \frac{0.06}{12}\right)^{12} - 1 = 1.005^{12} - 1 \approx 6.1678\%$$$$FV = 10000 \times 1.005^{120} \approx 18{,}193.97$$10 年下来,你大约能赚到 $8,193.97 的利息,本金增长到原来的约 1.82 倍。
复利频率如何改变有效利率
有效年利率(EAR)是指利息计入本金并开始为自身计息后,你在一年内实际获得的利率。对于每年复利 \(n\) 次的名义利率 \(r\),公式为 \(r_{\text{有效}} = \left(1+\frac{r}{n}\right)^{n} - 1\)。当 \(n\) 无限增大时,即为连续复利,此时 \(r_{\text{有效}} = e^{r} - 1\)。下表比较了三种名义利率在各复利频率下的有效年利率。所有数值均四舍五入到小数点后 4 位。
| 名义利率 | 按年(n = 1) | 按季(n = 4) | 按月(n = 12) | 按日(n = 365) | 连续(\(e^{r}-1\)) |
|---|---|---|---|---|---|
| 3% | 3.0000% | 3.0339% | 3.0416% | 3.0453% | 3.0455% |
| 6% | 6.0000% | 6.1364% | 6.1678% | 6.1831% | 6.1837% |
| 10% | 10.0000% | 10.3813% | 10.4713% | 10.5156% | 10.5171% |
| $10,000 以 6% 利率计息 10 年的终值 | $17,908.48 | $18,140.18 | $18,193.97 | $18,220.29 | $18,221.19 |
以下是两个 6% 数据的计算方法。按月复利时,有效年利率为 \(\left(1+\frac{0.06}{12}\right)^{12} - 1 = 1.005^{12} - 1 \approx 0.061678\),即 6.1678%。终值为 \(A = 10{,}000 \times 1.005^{120} \approx 10{,}000 \times 1.8193967 = 18{,}193.97\)。按连续复利时,终值为 \(A = 10{,}000 \times e^{0.06 \times 10} = 10{,}000 \times e^{0.6} \approx 18{,}221.19\)。
提高复利频率时,每一步增加的收益都比上一步少。在 6% 利率下,从按年复利改为按季复利约增加 0.14 个百分点,而从按日复利改为连续复利则增加不到 0.001 个百分点。
常见问题
实际年利率(EAR)和年化收益率(APY)是一回事吗?
是的。两者指的都是计入复利之后一年的真实回报率。APR(年百分率)则不同,通常指未考虑复利的名义利率。
复利频率越高,收益就一定越多吗?
会更多,但多出来的部分越来越少。从按年复利改成按月复利,差别比较明显;从按日复利改成连续复利,收益只会多出极小的零头。
能用它比较两款产品的收益吗?
可以。先把两款产品的标称利率分别换算成实际年利率,再直接比较。不管各自怎么计复利,实际年利率更高的那款回报就更好。