¿Qué es la tasa de interés compuesto?
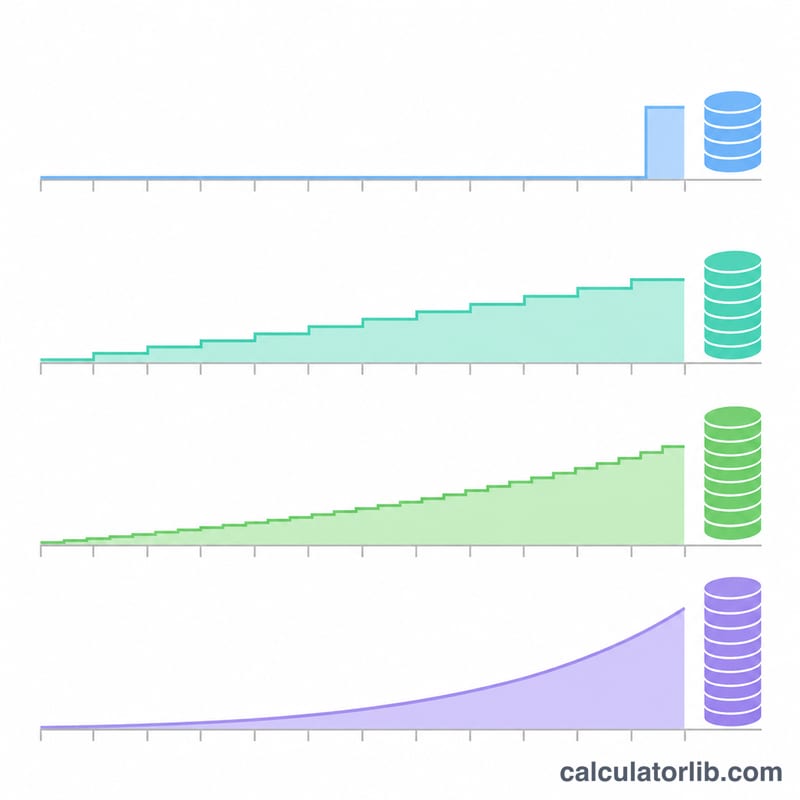
Los bancos y las entidades financieras suelen anunciar una tasa anual nominal, pero los intereses se abonan muchas veces al mes, a diario o incluso de forma continua. Cada vez que se añaden intereses, estos empiezan a generar sus propios intereses, así que el crecimiento real durante el año —la tasa efectiva anual (EAR), equivalente a la TAE en España y Latinoamérica, o al APY en EE. UU.— es mayor que la cifra anunciada. Esta calculadora convierte una tasa nominal en su tasa efectiva y muestra cuánto crece una inversión con el tiempo.
Cómo usar la calculadora
Introduce tu inversión inicial, la tasa anual nominal en porcentaje, con qué frecuencia se capitalizan los intereses y durante cuántos años piensas mantener la inversión. El resultado muestra la tasa efectiva anual, el valor futuro, el total de intereses ganados y el múltiplo de crecimiento (cuántas veces se multiplica tu dinero).
La fórmula
Para \(n\) periodos de capitalización al año:
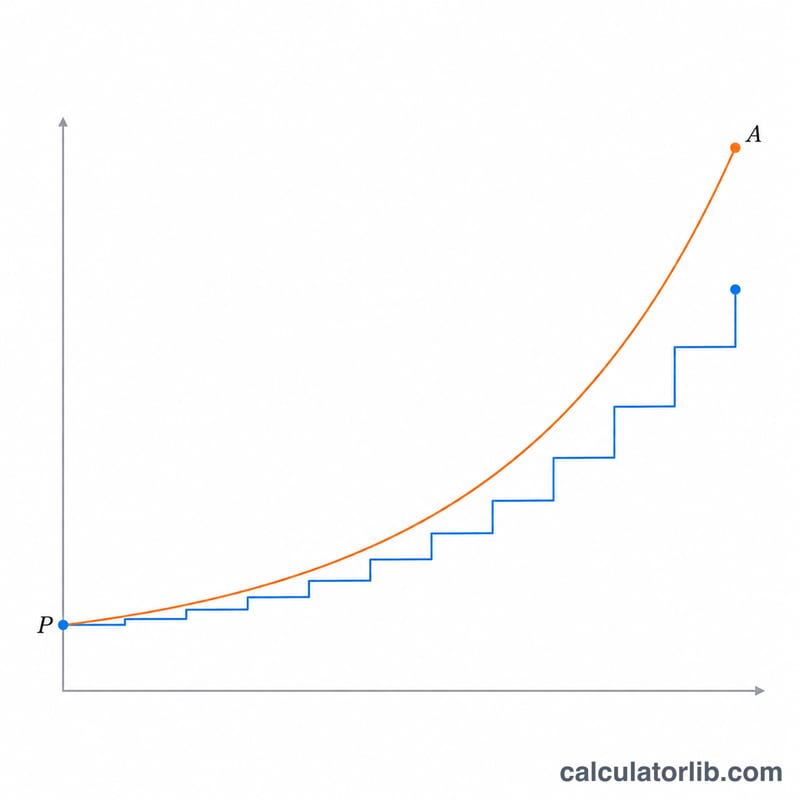
$$\text{EAR} = \left(1 + \frac{r}{n}\right)^{n} - 1, \qquad FV = P\left(1 + \frac{r}{n}\right)^{nt}$$Donde \(P\) es el capital inicial, \(r\) es la tasa nominal en forma decimal, \(n\) es el número de periodos de capitalización al año y \(t\) es el número de años. Con capitalización continua, el límite se convierte en \(\text{EAR} = e^{r} - 1\) y \(FV = Pe^{rt}\).
Ejemplo práctico
Supón que inviertes $10,000 al 6 % con capitalización mensual durante 10 años:
$$\text{EAR} = \left(1 + \frac{0.06}{12}\right)^{12} - 1 = 1.005^{12} - 1 \approx 6.1678\%$$$$FV = 10000 \times 1.005^{120} \approx 18{,}193.97$$Ganas unos $8,193.97 en intereses y tu dinero se multiplica alrededor de 1,82 veces.
Cómo la frecuencia de capitalización cambia la tasa efectiva
La tasa anual efectiva (TAE) es la tasa que realmente se gana en un año una vez que los intereses se suman al saldo y comienzan a generar intereses por sí mismos. Para una tasa nominal \(r\) capitalizada \(n\) veces al año, la fórmula es \(r_{\text{efec}} = \left(1+\frac{r}{n}\right)^{n} - 1\). Cuando \(n\) crece sin límite se obtiene la capitalización continua, donde \(r_{\text{efec}} = e^{r} - 1\). La tabla compara la TAE para tres tasas nominales en cada frecuencia. Todos los valores están redondeados a 4 decimales.
| Tasa nominal | Anual (n = 1) | Trimestral (n = 4) | Mensual (n = 12) | Diaria (n = 365) | Continua (\(e^{r}-1\)) |
|---|---|---|---|---|---|
| 3% | 3.0000% | 3.0339% | 3.0416% | 3.0453% | 3.0455% |
| 6% | 6.0000% | 6.1364% | 6.1678% | 6.1831% | 6.1837% |
| 10% | 10.0000% | 10.3813% | 10.4713% | 10.5156% | 10.5171% |
| Valor futuro de $10,000 al 6% durante 10 años | $17,908.48 | $18,140.18 | $18,193.97 | $18,220.29 | $18,221.19 |
Así se calculan dos de las cifras del 6%. Con capitalización mensual la TAE es \(\left(1+\frac{0.06}{12}\right)^{12} - 1 = 1.005^{12} - 1 \approx 0.061678\), es decir, 6.1678%. El valor futuro es \(A = 10{,}000 \times 1.005^{120} \approx 10{,}000 \times 1.8193967 = 18{,}193.97\). Con capitalización continua el valor futuro es \(A = 10{,}000 \times e^{0.06 \times 10} = 10{,}000 \times e^{0.6} \approx 18{,}221.19\).
Cada aumento en la frecuencia suma menos que el anterior. Al 6%, pasar de capitalización anual a trimestral suma unos 0.14 puntos porcentuales, pero pasar de diaria a continua suma menos de 0.001 puntos.
Preguntas frecuentes
¿La tasa efectiva anual (EAR) es lo mismo que el APY?
Sí. Ambas describen el rendimiento anual real una vez aplicada la capitalización. El APR (equivalente al TIN o tipo de interés nominal), en cambio, suele ser la tasa nominal antes de capitalizar.
¿Capitalizar con más frecuencia siempre es mejor?
Sí, aunque la ventaja es cada vez menor. Pasar de capitalización anual a mensual supone una diferencia apreciable. Pasar de diaria a continua apenas suma una fracción minúscula de punto porcentual.
¿Puedo comparar dos ofertas con esta herramienta?
Sí. Convierte cada tasa anunciada en su TAE y compáralas. La TAE más alta ofrece la mejor rentabilidad, sea cual sea la frecuencia de capitalización.