Lãi suất kép là gì?
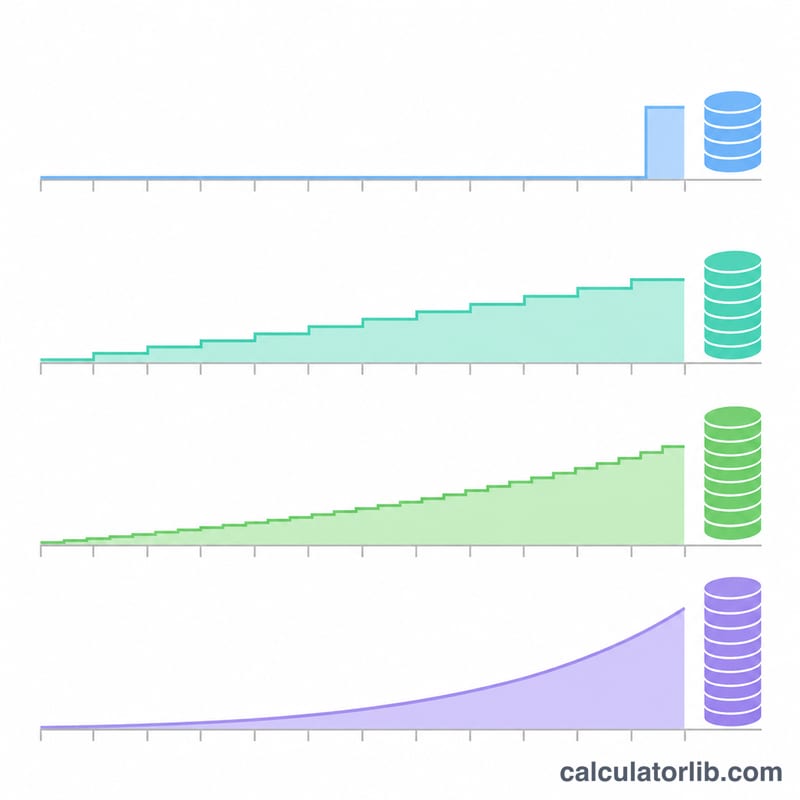
Ngân hàng và công ty chứng khoán thường công bố lãi suất danh nghĩa theo năm. Tuy vậy, tiền lãi thường được nhập vào gốc hằng tháng, hằng ngày, có khi là liên tục. Mỗi lần nhập gốc, phần lãi đó lại tiếp tục sinh lãi. Vì thế, mức tăng thật sự trong một năm cao hơn con số được công bố. Mức tăng này gọi là lãi suất thực tế hằng năm (EAR), hay APY. Công cụ này giúp bạn quy đổi lãi suất danh nghĩa sang lãi suất thực tế và xem khoản đầu tư tăng lên bao nhiêu theo thời gian.
Lưu ý: Sổ tiết kiệm có kỳ hạn ở Việt Nam thường trả lãi cuối kỳ hoặc trả lãi định kỳ. Khi đó lãi chỉ được "ghép" nếu bạn tái tục cả gốc lẫn lãi. Hãy chọn kỳ ghép lãi đúng với cách bạn thật sự gửi tiền hoặc đầu tư.
Cách sử dụng công cụ
Nhập số tiền đầu tư ban đầu, lãi suất danh nghĩa theo năm (%), kỳ ghép lãi và số năm bạn định giữ khoản đầu tư. Kết quả sẽ cho bạn biết lãi suất thực tế hằng năm, giá trị tương lai, tổng tiền lãi nhận được và hệ số tăng trưởng, tức số tiền của bạn tăng lên gấp bao nhiêu lần.
Công thức tính
Với \(n\) kỳ ghép lãi mỗi năm:
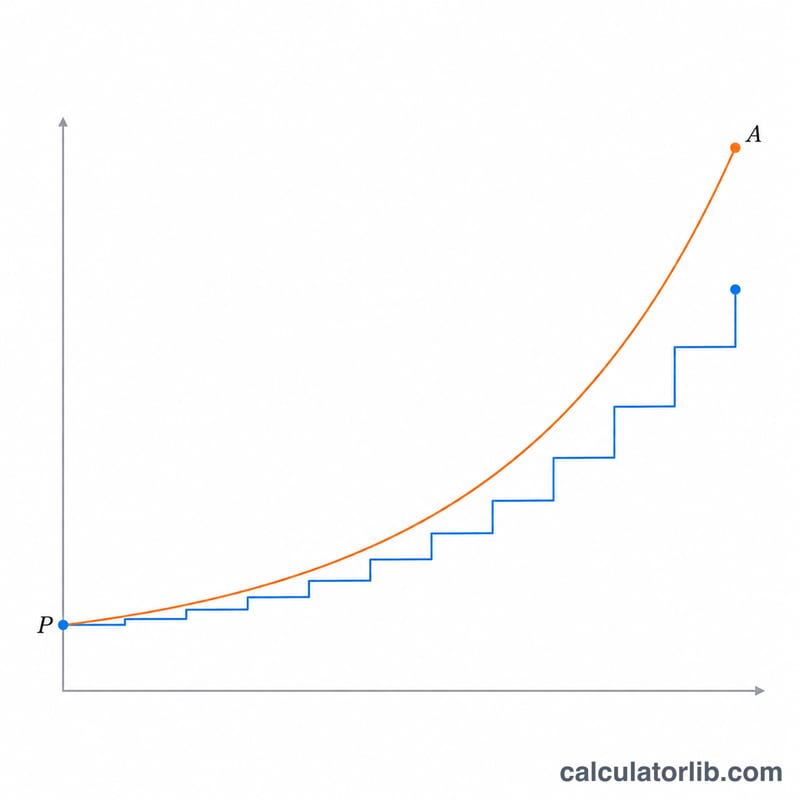
$$\text{EAR} = \left(1 + \frac{r}{n}\right)^{n} - 1, \qquad FV = P\left(1 + \frac{r}{n}\right)^{nt}$$Trong đó \(P\) là tiền gốc, \(r\) là lãi suất danh nghĩa viết dưới dạng thập phân, \(n\) là số kỳ ghép lãi trong một năm và \(t\) là số năm. Nếu ghép lãi liên tục, công thức trở thành \(\text{EAR} = e^{r} - 1\) và \(FV = Pe^{rt}\).
Ví dụ minh họa
Giả sử bạn đầu tư $10,000 với lãi suất 6%/năm, ghép lãi hằng tháng, trong 10 năm:
$$\text{EAR} = \left(1 + \frac{0.06}{12}\right)^{12} - 1 = 1.005^{12} - 1 \approx 6.1678\%$$$$FV = 10000 \times 1.005^{120} \approx 18{,}193.97$$Bạn nhận được khoảng $8,193.97 tiền lãi, và số tiền ban đầu tăng lên khoảng 1.82 lần. Cách tính này áp dụng y hệt với tiền đồng: chẳng hạn 100 triệu đồng sẽ thành khoảng 181,94 triệu đồng.
Tần suất ghép lãi thay đổi lãi suất thực như thế nào
Lãi suất thực hằng năm (EAR) là lãi suất bạn thực sự thu được trong một năm khi lãi được cộng vào số dư và bắt đầu tự sinh lãi. Với lãi suất danh nghĩa \(r\) được ghép lãi \(n\) lần mỗi năm, công thức là \(r_{\text{thực}} = \left(1+\frac{r}{n}\right)^{n} - 1\). Khi \(n\) tăng không giới hạn, bạn có ghép lãi liên tục, khi đó \(r_{\text{thực}} = e^{r} - 1\). Bảng dưới đây so sánh EAR cho ba mức lãi suất danh nghĩa ở mỗi tần suất. Tất cả các giá trị được làm tròn đến 4 chữ số thập phân.
| Lãi suất danh nghĩa | Hằng năm (n = 1) | Hằng quý (n = 4) | Hằng tháng (n = 12) | Hằng ngày (n = 365) | Liên tục (\(e^{r}-1\)) |
|---|---|---|---|---|---|
| 3% | 3.0000% | 3.0339% | 3.0416% | 3.0453% | 3.0455% |
| 6% | 6.0000% | 6.1364% | 6.1678% | 6.1831% | 6.1837% |
| 10% | 10.0000% | 10.3813% | 10.4713% | 10.5156% | 10.5171% |
| Giá trị tương lai của $10,000 ở mức 6% trong 10 năm | $17,908.48 | $18,140.18 | $18,193.97 | $18,220.29 | $18,221.19 |
Dưới đây là cách tính hai trong số các con số ở mức 6%. Với ghép lãi hằng tháng, EAR là \(\left(1+\frac{0.06}{12}\right)^{12} - 1 = 1.005^{12} - 1 \approx 0.061678\), tức 6.1678%. Giá trị tương lai là \(A = 10{,}000 \times 1.005^{120} \approx 10{,}000 \times 1.8193967 = 18{,}193.97\). Với ghép lãi liên tục, giá trị tương lai là \(A = 10{,}000 \times e^{0.06 \times 10} = 10{,}000 \times e^{0.6} \approx 18{,}221.19\).
Mỗi lần tăng tần suất lại cộng thêm ít hơn lần trước. Ở mức 6%, chuyển từ ghép lãi hằng năm sang hằng quý cộng thêm khoảng 0.14 điểm phần trăm, nhưng chuyển từ hằng ngày sang liên tục cộng thêm chưa đến 0.001 điểm.
Câu hỏi thường gặp
EAR và APY có giống nhau không?
Có. Cả hai đều chỉ lợi suất thực nhận trong một năm sau khi đã tính lãi kép. Còn APR thường là lãi suất danh nghĩa, tức lãi suất chưa tính đến việc ghép lãi.
Ghép lãi càng dày có luôn có lợi hơn không?
Có, nhưng phần lợi thêm sẽ nhỏ dần. Chuyển từ ghép lãi hằng năm sang hằng tháng tạo ra chênh lệch khá rõ. Còn từ hằng ngày sang liên tục thì chỉ thêm một phần rất nhỏ của 1%.
Có thể dùng công cụ này để so sánh hai gói lãi suất không?
Được. Hãy quy đổi lãi suất của từng gói sang EAR rồi so sánh với nhau. Gói nào có EAR cao hơn thì sinh lời tốt hơn, bất kể kỳ ghép lãi là bao lâu.