這個計算機能做什麼
薪資百分比計算機可以幫你算出某筆薪資中,特定百分比究竟等於多少金額。無論你是想估算調薪幅度、年終獎金、退休金提撥、稅款預扣,還是想知道薪水裡有多少比例被分配到某個項目,這個工具都能瞬間幫你完成計算。由於它只處理數字,因此適用於任何幣別。
使用方式
在第一個欄位輸入你的薪資,第二個欄位輸入想計算的百分比。計算機會回傳該百分比對應的金額,同時顯示扣除這筆金額後剩下的薪資。舉例來說,你可以算出加薪 10% 會多出多少錢,或是每年提撥 6% 退休金實際要花多少。
公式說明
核心公式很簡單:
$$\text{金額} = \text{薪資} \times \frac{\text{百分比}}{100}$$百分比其實就是以 100 為分母的分數,把百分比除以 100 就能換算成小數倍率。再用這個倍率乘上薪資,就能得到對應的部分。至於剩餘薪資,只要從原本薪資減去這筆金額即可。
$$\text{剩餘薪資} = \text{薪資} - \text{金額}$$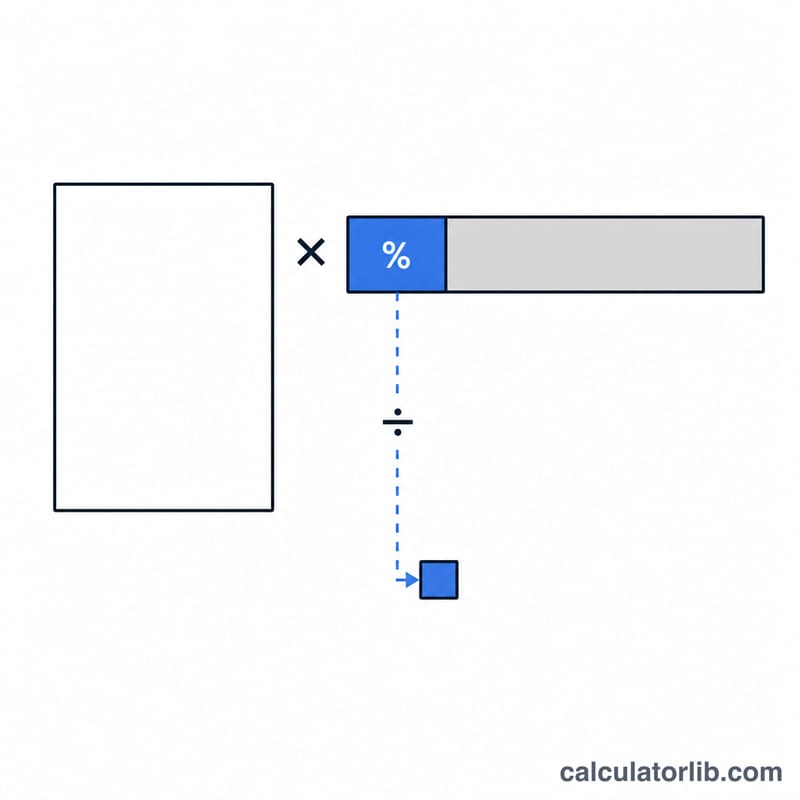
實際範例
假設你的薪資是 $50,000,想知道 10% 等於多少。把數字代入:
$$50{,}000 \times \frac{10}{100} = 5{,}000$$所以 $50,000 薪資的 10% 就是 $5,000,扣除後還剩 $45,000。如果改成想算 15%,結果就是 \(50{,}000 \times \frac{15}{100} = 7{,}500\)。
常見薪酬百分比及其含義
某些薪酬百分比在薪資、福利和預算編制中頻繁出現。下表列出了最廣泛記錄的百分比、它們適用的基數,以及數字來源。薪資稅行是美國聯邦法規(SSA/IRS),不適用於其他國家——如果您在美國以外,請用您自己國家的繳款率代替。
| 百分比 | 是什麼 | 適用於 | 來源/標準 |
|---|---|---|---|
| 6.2% | 社會安全保險(OASDI)稅,員工份額——雇主支付相應的 6.2% | 總薪資,僅限於年度社會安全保險薪資基數;超過基數的收入不徵收 OASDI 稅 | 美國聯邦法律;薪資基數由 SSA 每年設定 |
| 1.45% | 醫療保險稅,員工份額——雇主也支付 1.45% | 所有總薪資;無上限 | 美國聯邦法律(IRS) |
| 0.9% | 額外醫療保險稅——僅限員工,無雇主配對 | 超過 IRS 閾值的總薪資,該閾值取決於申報身份 | 美國聯邦法律(IRS) |
| 7.65% | 綜合 FICA(6.2% + 1.45%),員工份額 | 總薪資,其中 6.2% 的部分上限為薪資基數 | 美國聯邦法律(SSA/IRS) |
| 3%–15% | 典型的員工 401(k) 選擇性遞延範圍;許多計畫在低端自動註冊並提升 | 總薪資(傳統遞延為稅前,Roth 遞延為稅後) | 典型的行業實踐;年度遞延美元限額由 IRS 設定 |
| 前 6% 的 50% | 常見的雇主配對公式——如果員工至少遞延 6%,則價值最高為薪資的 3% | 總薪資 | 典型的行業實踐(計畫特定;也常見:前 3% 的 100%) |
| 3%–4% | 典型的年度績效/生活成本薪資增加 | 當前總薪資基數 | 典型的行業實踐;因雇主、年份和通貨膨脹而異 |
| 10%–15% | 典型的伴隨晉升到更高級別的薪資增加 | 當前總薪資基數 | 典型的行業實踐 |
| 50% / 30% / 20% | 預算分配:需求/欲望/儲蓄和債務償還 | 稅後(淨)帶回家薪資,非總薪資——這是這裡唯一根據淨值定義的規則 | 流行的預算指南,不是法律標準 |
驗證當前稅年的上限和閾值。社會安全保險薪資基數、額外醫療保險稅閾值和 401(k) 繳款限額定期調整(薪資基數和遞延限額通常每年調整)。上述費率長期以來一直穩定,但它們附帶的美元上限並未穩定——始終檢查您正在計算的年份的公佈數字。
各種常見情景下的薪資百分比
下面的每個單元格只是 \(\text{薪資} \times \frac{\text{百分比}}{100}\)。金額是年度的,以您輸入的任何貨幣——美元符號是示意性的。
| 年薪 | 1% | 3% | 5% | 10% | 15% | 20% |
|---|---|---|---|---|---|---|
| $40,000 | $400 | $1,200 | $2,000 | $4,000 | $6,000 | $8,000 |
| $60,000 | $600 | $1,800 | $3,000 | $6,000 | $9,000 | $12,000 |
| $80,000 | $800 | $2,400 | $4,000 | $8,000 | $12,000 | $16,000 |
| $100,000 | $1,000 | $3,000 | $5,000 | $10,000 | $15,000 | $20,000 |
| $150,000 | $1,500 | $4,500 | $7,500 | $15,000 | $22,500 | $30,000 |
每一列都是線性的。將薪資翻倍會使金額翻倍,將百分比翻倍也會翻倍——此計算中沒有括號、閾值或舍入步驟。這使 1% 成為一個有用的心理錨點:$80,000 的 1% 是 $800,所以 7% 是 \(7 \times \$800 = \$5{,}600\),12.5% 是 \(12.5 \times \$800 = \$10{,}000\)。
按薪資支付。年度數字感覺很抽象,所以除以您的薪資支付週期數——每兩週 26 次,半月 24 次,每月 12 次:
| 年度金額 | 每兩週(÷ 26) | 每月(÷ 12) |
|---|---|---|
| $1,200 | $46.15 | $100.00 |
| $3,000 | $115.38 | $250.00 |
| $4,000 | $153.85 | $333.33 |
| $8,000 | $307.69 | $666.67 |
| $15,000 | $576.92 | $1,250.00 |
因此,一名年薪 $80,000 的員工,將其退休遞延從 5% 提高到 10%,每年轉移額外的 $4,000,或每 26 個雙週薪資支付中約 $153.85——在考慮稅前繳款的任何稅務效應之前。
解釋您的結果
此計算機對您輸入的數字執行一項操作:
$$\text{金額} = \text{薪資} \times \frac{\text{百分比}}{100}$$
它不知道您輸入的薪資是總薪資還是淨薪資,也不需要知道——但您需要知道,因為答案繼承了您提供的基數。輸入年度總薪資,您會得到總薪資的百分比。輸入帶回家薪資,您會得到淨薪資的百分比。這很重要,因為這兩種慣例是不可互換的:薪資扣除——稅款、退休遞延、保險費——通常根據總薪資定義,而家庭預算規則(如 50/30/20 分配)則根據稅後收入定義。根據總薪資設定 20% 的儲蓄目標,與根據淨薪資設定 20% 的目標,從同一份工作中產生的美元金額非常不同。
餘額不是帶回家薪資。第二個輸出只是 \(\text{薪資} - \text{金額}\)——減去此百分比後剩下的。它不是薪資支付單估計。真實的薪資單同時堆積多個扣除,順序和稅務處理不同:傳統 401(k) 遞延和大多數健康保險費在稅前支付,因此減少了計算所得稅的薪資,而 Roth 繳款、薪資扣押和許多自願福利在稅後支付。減去一個百分比不會告訴您其他百分比的綜合效應。
上限百分比在高薪資處會出現問題。某些基於百分比的扣除僅適用於上限。最明顯的例子是美國社會安全保險稅:6.2% 僅適用於年度薪資基數以下的薪資,超過該基數時完全停止。將遠高於該基數的薪資乘以 6.2%,結果會高估實際稅款,有時會高估很多。同樣的警告適用於退休遞延(基於百分比直到達到固定年度美元限額)和任何具有最高繳款的福利。平均百分比算術僅在百分比真正適用於每一美元的範圍內準確。
此工具是什麼。它是算術——精確的、未舍入的乘法——不是稅務、薪資或預扣計算。實際預扣取決於申報身份、免稅額或等效申報、州、省和地方司法管轄區、迄今為止的收入、計畫特定的雇主規則和您工作所在國家的稅法。使用結果來確定繳款規模、框架加薪或健全檢查薪資單上的一行;使用薪資系統、官方稅表或合格專業人士來確定實際預扣的內容。此部分是一般信息,而非稅務、薪資或財務建議,對您個人應貢獻或儲蓄的百分比沒有提出建議。
常見問題
可以用來算加薪嗎?可以。輸入目前的薪資與加薪百分比,就能看到實際增加的金額;再把它加回原薪資,就是調薪後的新薪水。
適用任何幣別嗎?當然。這項計算與幣別無關,你輸入的是哪種貨幣,結果就以哪種貨幣呈現(例如美元、新台幣等皆可)。
怎麼算出加上百分比後的新薪資?把算出的金額加回原薪資即可;換個方式想,加薪 P% 就等於把薪資乘以 \(\left(1 + \frac{P}{100}\right)\)。