Chia thừa kế theo pháp luật là gì, ai cần tính
Khi một người chết mà không để lại di chúc, hoặc di chúc không hợp pháp, di sản được chia theo pháp luật: chia theo hàng thừa kế, người cùng hàng nhận phần bằng nhau. Công cụ này tính phần tiền của từng người theo Bộ luật Dân sự Việt Nam 2015 (áp dụng từ 01/01/2017), gồm cả trường hợp cháu, chắt hưởng thay (thế vị) và người từ chối nhận di sản.
Công cụ dành cho gia đình chuẩn bị khai nhận, thỏa thuận chia di sản. Nếu có di chúc, chọn "Có di chúc" để kiểm tra phần tối thiểu người thân vẫn được hưởng.
Căn cứ pháp lý
| Văn bản | Điều, khoản | Nội dung | Hiệu lực từ |
|---|---|---|---|
| Bộ luật Dân sự số 91/2015/QH13 (BLDS 2015) | Điều 612 | Di sản gồm tài sản riêng và phần của người chết trong tài sản chung với người khác | 01/01/2017 |
| BLDS 2015 | Điều 615 khoản 1; Điều 658 | Người thừa kế trả nợ trong phạm vi di sản; thứ tự thanh toán nghĩa vụ, chi phí (mai táng trước tiên) | 01/01/2017 |
| BLDS 2015 | Điều 613, 619, 620, 621 | Người thừa kế phải còn sống lúc mở thừa kế; chết cùng thời điểm; từ chối nhận; không có quyền hưởng | 01/01/2017 |
| BLDS 2015 | Điều 650, Điều 651 khoản 1–3 | Khi nào chia theo pháp luật; ba hàng thừa kế; cùng hàng bằng nhau; hàng sau chỉ hưởng khi hàng trước không còn ai | 01/01/2017 |
| BLDS 2015 | Điều 652 | Thừa kế thế vị: cháu, rồi chắt hưởng phần của cha, mẹ đã chết trước | 01/01/2017 |
| BLDS 2015 | Điều 653, 654, 655 | Con nuôi; con riêng với bố dượng, mẹ kế; vợ chồng đang ly hôn hoặc đã kết hôn lại | 01/01/2017 |
| BLDS 2015 | Điều 622 | Không có người nhận thì di sản thuộc Nhà nước | 01/01/2017 |
| BLDS 2015 | Điều 644 khoản 1, 2 | Kỷ phần bắt buộc bằng 2/3 suất theo pháp luật khi có di chúc | 01/01/2017 |
| Luật Hôn nhân và gia đình số 52/2014/QH13 (Luật HNGĐ) | Điều 66 khoản 2 | Khi chia di sản, tài sản chung của vợ chồng được chia đôi, trừ khi vợ chồng có thỏa thuận về chế độ tài sản | 01/01/2015 |
Phần Thừa kế của BLDS 2015 chưa được sửa đổi.
Cách tính
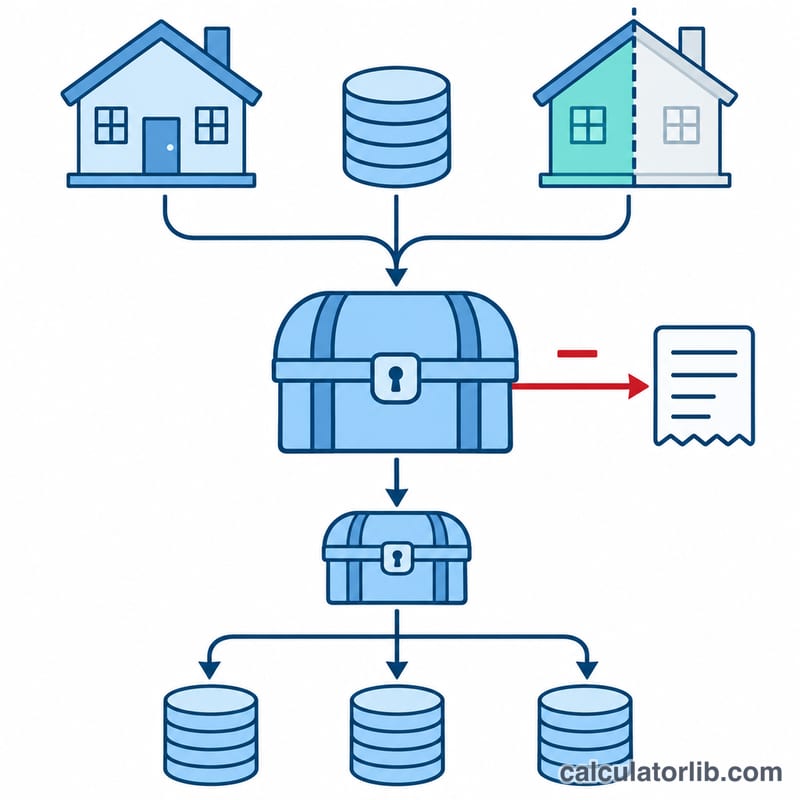
Bước 1 — Xác định di sản đem chia (Điều 612, 658). Lấy tài sản riêng cộng phần của người chết trong tài sản chung. Với tài sản chung của vợ chồng, phần này mặc định là một nửa (Luật Hôn nhân và gia đình, Điều 66 khoản 2). Sau đó trừ nợ, chi phí mai táng và các nghĩa vụ khác. Nếu nghĩa vụ bằng hoặc lớn hơn tài sản thì không còn gì để chia; người thừa kế không trả phần nợ vượt quá di sản (Điều 615).
Bước 2 — Chọn hàng thừa kế và đếm suất (Điều 651). Xét hàng thứ nhất trước. Mỗi người còn sống và nhận di sản là một suất. Mỗi người con đã chết trước mà còn cháu, chắt là một suất. Nếu hàng thứ nhất không còn ai, chuyển sang hàng thứ hai, rồi hàng thứ ba. Nếu cả ba hàng không còn ai, di sản thuộc Nhà nước (Điều 622).
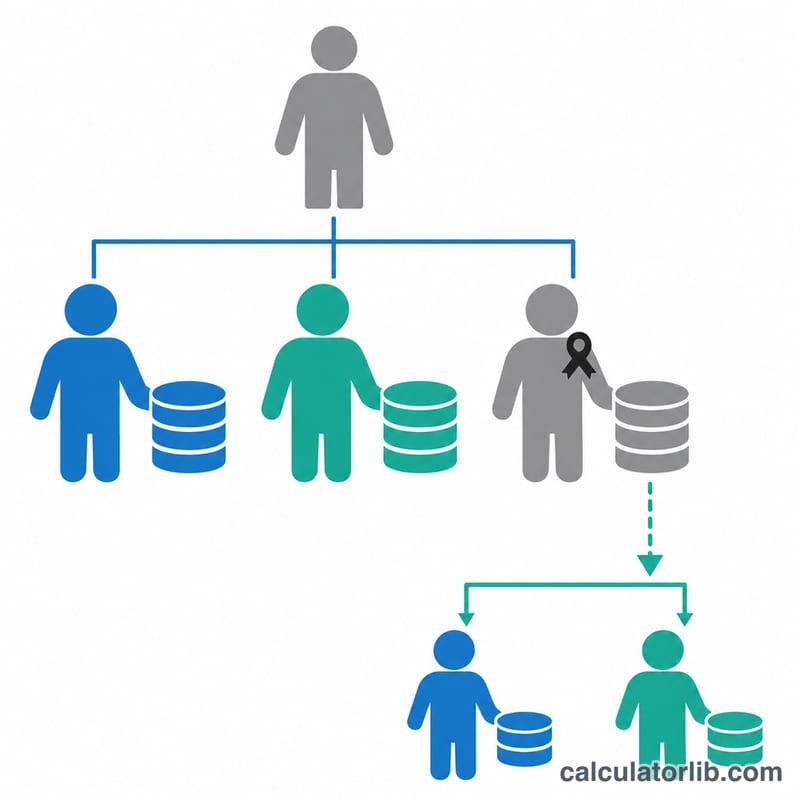
Bước 3 — Chia thế vị (Điều 652). Suất của người con đã chết trước được chia đều cho các cháu. Nếu một cháu cũng đã chết trước, phần của cháu đó chia đều cho các chắt.
Bước 4 — Kỷ phần bắt buộc, chỉ khi có di chúc (Điều 644). Người được bảo vệ nhận ít nhất 2/3 một suất. Nếu di chúc cho ít hơn, phần còn thiếu phải bù.
$$\begin{aligned} D &= R + C \times t - V \\ S &= \frac{D}{N} \\ P_{c} &= \frac{S}{k}, \qquad P_{ch} = \frac{S}{k \times m} \\ K &= \frac{2}{3} \times S \end{aligned}$$Trong đó: \(D\) là di sản đem chia; \(R\) là tài sản riêng; \(C\) là cả khối tài sản chung vợ chồng; \(t\) là tỷ lệ phần của người chết (mặc định 50%); \(V\) là nợ, chi phí, nghĩa vụ; \(N\) là số suất ở hàng được hưởng; \(S\) là một suất; \(k\) là số người trong nhánh thế vị (cháu còn sống cộng cháu đã chết có chắt); \(m\) là số chắt của một cháu đã chết; \(P_{c}\), \(P_{ch}\) là phần của mỗi cháu, mỗi chắt; \(K\) là kỷ phần tối thiểu.
| Quy tắc | Giá trị | Căn cứ | Áp dụng từ |
|---|---|---|---|
| Phần của người chết trong tài sản chung vợ chồng | 50% | Luật HNGĐ 52/2014/QH13, Điều 66 khoản 2 | 01/01/2015 |
| Phần của mỗi người cùng hàng | Bằng nhau | BLDS 2015, Điều 651 khoản 2 | 01/01/2017 |
| Kỷ phần bắt buộc | 2/3 một suất | BLDS 2015, Điều 644 khoản 1 | 01/01/2017 |
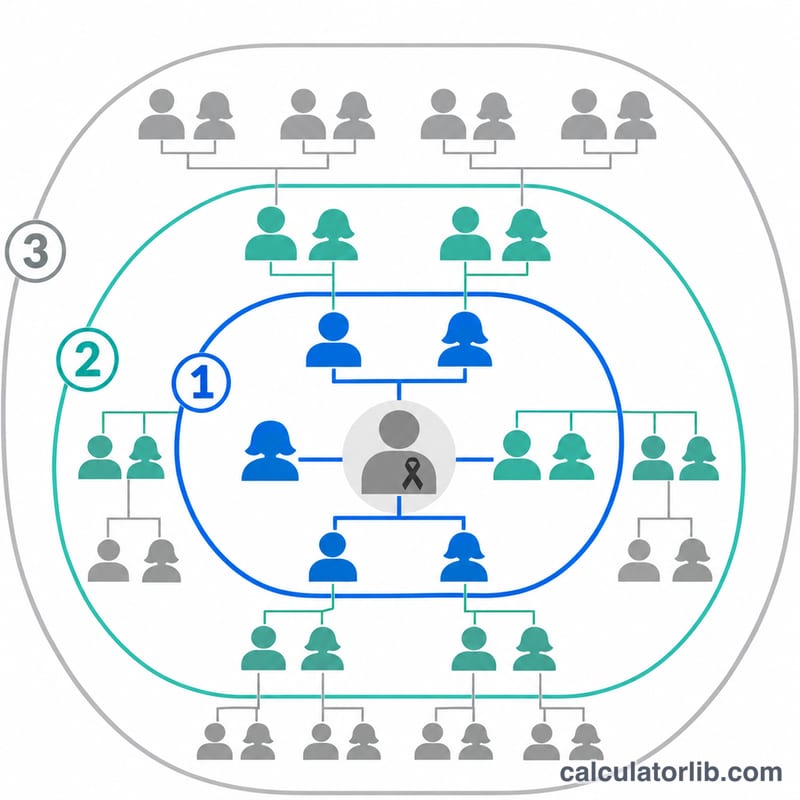
| Hàng | Gồm (Điều 651 khoản 1) |
|---|---|
| Thứ nhất | Vợ, chồng, cha đẻ, mẹ đẻ, cha nuôi, mẹ nuôi, con đẻ, con nuôi của người chết |
| Thứ hai | Ông nội, bà nội, ông ngoại, bà ngoại, anh ruột, chị ruột, em ruột; cháu ruột mà người chết là ông, bà |
| Thứ ba | Cụ nội, cụ ngoại; bác, chú, cậu, cô, dì ruột; cháu ruột mà người chết là bác, chú, cậu, cô, dì; chắt ruột mà người chết là cụ |
Làm tròn: mỗi phần được làm tròn đến đồng (từ 0,5 đồng trở lên làm tròn lên). Vì vậy tổng đã chia có thể lệch vài đồng so với di sản; công cụ hiện số chênh để các bên tự thỏa thuận.
Ví dụ tính tay
Ví dụ 1 — vợ và hai con, tài sản chung. Ông A mất, không có di chúc. Vợ chồng có tài sản chung 6.000.000.000 đ, ông A không có tài sản riêng, không có nợ. Cha mẹ ông A đã mất. Người thừa kế: vợ và hai con.
- Phần của ông A trong tài sản chung: \(6.000.000.000 \times 50\% = 3.000.000.000\) đ. Nửa còn lại là tài sản của người vợ, không phải di sản.
- Di sản đem chia \(D = 3.000.000.000\) đ.
- Hàng thứ nhất có 3 suất (vợ, con thứ 1, con thứ 2): \(S = 3.000.000.000 : 3 = 1.000.000.000\) đ.
- Mỗi người nhận 1.000.000.000 đ (kết quả hiện sẵn khi mở trang).
Ví dụ 2 — thế vị. Bà B mất, để lại tài sản riêng 1.200.000.000 đ. Bà có chồng, một con còn sống và một con đã chết trước bà, người con này có 2 con (cháu của bà B).
- Hàng thứ nhất có 3 suất: chồng, con còn sống, nhánh con đã chết. Mỗi suất \(1.200.000.000 : 3 = 400.000.000\) đ.
- Hai cháu chia đôi suất của cha, mẹ mình: mỗi cháu \(400.000.000 : 2 = 200.000.000\) đ (tỷ lệ 1/6 di sản).
Ví dụ 3 — có di chúc, kỷ phần bắt buộc. Cùng di sản 1.200.000.000 đ, người chết có vợ và hai con. Di chúc cho con thứ 1 (chưa thành niên) 100.000.000 đ, cho con thứ 2 (đã thành niên, có khả năng lao động) 1.100.000.000 đ, không cho vợ.
- Một suất theo pháp luật: \(1.200.000.000 : 3 = 400.000.000\) đ. Kỷ phần tối thiểu: \(400.000.000 \times 2/3 = 266.666.667\) đ (làm tròn đến đồng).
- Vợ thiếu 266.666.667 đ; con thứ 1 thiếu \(266.666.667 - 100.000.000 = 166.666.667\) đ. Con thứ 2 không thuộc diện được bảo vệ.
- Tổng phải bù: 433.333.334 đ, lấy từ phần của người được hưởng theo di chúc.
Mốc thay đổi quy định
Các quy tắc chia thừa kế dùng trong công cụ không thay đổi trong 24 tháng gần đây: Bộ luật Dân sự 2015 áp dụng từ 01/01/2017, Luật Hôn nhân và gia đình 2014 áp dụng từ 01/01/2015. Vì vậy công cụ không có ô chọn ngày. Riêng thuế thu nhập cá nhân khi nhận thừa kế đổi từ 01/07/2026 (xem câu hỏi thường gặp); công cụ không tính thuế.
Trường hợp đặc biệt và điều công cụ chưa tính
- Từ chối khác chết trước. Con từ chối hoặc không có quyền hưởng thì cháu không hưởng thay; thế vị chỉ khi con chết trước hoặc cùng lúc. Nếu cả hàng thứ nhất không còn ai, các cháu đó hưởng ở hàng thứ hai.
- Anh chị em chết trước không có thế vị (Điều 652 chỉ nói về con). Con của họ là cháu ở hàng thứ ba.
- Chết cùng thời điểm. Không thừa kế của nhau (Điều 619), nhưng cháu vẫn thế vị.
- Con riêng, bố dượng, mẹ kế. Chỉ thừa kế của nhau khi có quan hệ chăm sóc, nuôi dưỡng như cha con, mẹ con (Điều 654). Nếu đủ điều kiện, nhập người đó như con hoặc cha, mẹ.
- Vợ, chồng đang ly hôn. Nếu bản án ly hôn chưa có hiệu lực, hoặc người còn sống đã kết hôn với người khác sau đó, họ vẫn được thừa kế (Điều 655).
Công cụ chưa tính: chia theo nội dung di chúc, di tặng, di sản dùng vào việc thờ cúng, phần dành cho thai nhi chưa sinh, định giá và chia hiện vật, thứ tự trả nợ khi di sản không đủ, thuế thu nhập cá nhân, thời hiệu chia di sản. Chưa xác minh: luật chưa quy định chi tiết phần bù kỷ phần bắt buộc trừ vào ai trong số người nhận theo di chúc; công cụ chỉ tính tổng phải bù. Công cụ cũng không đếm người từ chối hoặc không có quyền hưởng vào số suất khi tính kỷ phần; thực tiễn xét xử có thể khác.
Cách nhập dữ liệu
- Tình huống: "Có di chúc" thêm phần kiểm tra kỷ phần bắt buộc.
- Tài sản riêng, tài sản chung (đ): giá trị các bên thống nhất hoặc giá thẩm định khi chia, số nguyên (1.500.000.000). Tài sản chung nhập cả khối.
- Phần trong tài sản chung (%): để 50 nếu không có thỏa thuận về chế độ tài sản; số lẻ dùng dấu phẩy (33,5).
- Nợ, chi phí (đ): chi phí mai táng, nợ, thuế còn nợ; để trống nếu không có.
- Vợ/chồng, cha, mẹ, từng con: chọn tình trạng lúc mở thừa kế.
- Số cháu, số chắt: chỉ hiện khi người con chết trước (thế vị) hoặc từ chối, không có quyền hưởng. Số chắt ghi theo từng cháu đã mất, cách nhau dấu phẩy, ví dụ "2,1".
- Hàng thứ hai, thứ ba: chỉ hiện khi hàng thứ nhất không còn ai nhận. Chỉ nhập người còn sống và nhận di sản.
Câu hỏi thường gặp
Vợ hoặc chồng còn sống được bao nhiêu?
Họ nhận hai phần: nửa tài sản chung vốn là của họ (không phải di sản), cộng một suất thừa kế ở hàng thứ nhất ngang với mỗi người con, cha, mẹ của người chết.
Con đã có gia đình riêng, con nuôi có được chia bằng con đẻ không?
Có. Con đẻ, con nuôi hợp pháp, con đã kết hôn hay chưa đều ở hàng thứ nhất và nhận phần bằng nhau (Điều 651, 653).
Anh chị em ruột có được chia khi người chết còn con?
Không. Anh chị em ở hàng thứ hai, chỉ được hưởng khi hàng thứ nhất không còn ai do đã chết, từ chối hoặc không có quyền hưởng (Điều 651 khoản 3).
Nhận thừa kế có phải nộp thuế thu nhập cá nhân không?
Từ 01/07/2026, thu nhập từ nhận thừa kế chịu thuế 10% trên phần giá trị vượt 20 triệu đồng mỗi lần nhận (Luật Thuế thu nhập cá nhân số 109/2025/QH15, Điều 18). Thừa kế bất động sản giữa vợ và chồng, cha mẹ và con (kể cả con nuôi, con dâu, con rể), ông bà và cháu nội, cháu ngoại, anh chị em ruột được miễn thuế. Công cụ này không tính thuế.
Không ai nhận di sản thì sao?
Sau khi trả hết nghĩa vụ, phần còn lại thuộc về Nhà nước (Điều 622).