
Was dieser Rechner leistet
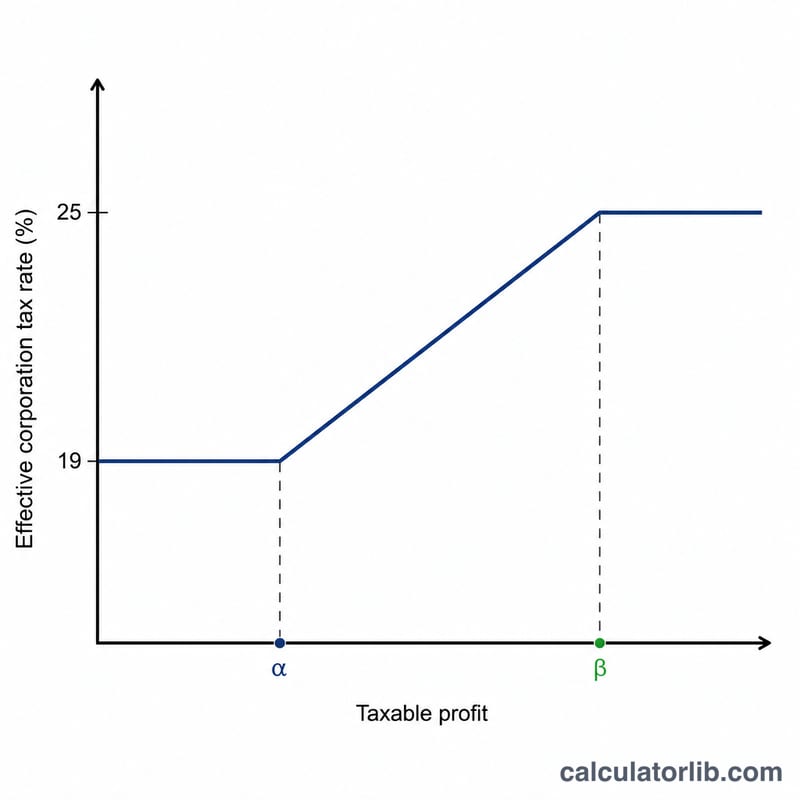
Dieses Tool gilt für das Vereinigte Königreich und berechnet die Körperschaftsteuer (Corporation Tax) für Abrechnungszeiträume ab dem 1. April 2023 (Finanzjahr 2023 und später). Ab diesem Datum gilt im Vereinigten Königreich ein Zwei-Satz-System: ein ermäßigter Satz für kleine Gewinne von 19% auf Gewinne bis £50.000, ein Regelsatz von 25% auf Gewinne ab £250.000 sowie eine Marginal Relief (Staffelentlastung), die den Sprung zwischen beiden Grenzen glättet.
So verwenden Sie den Rechner
Geben Sie den steuerpflichtigen Gewinn Ihres Unternehmens für den Zeitraum sowie die Anzahl verbundener Unternehmen (Unternehmen unter gemeinsamer Kontrolle) ein. Die untere und die obere Grenze (£50.000 und £250.000) werden zu gleichen Teilen auf Sie und alle verbundenen Unternehmen aufgeteilt, sodass mehr verbundene Unternehmen Sie früher in die höhere Steuerstufe bringen. Der Rechner gibt die fällige Steuer, eine etwaige Staffelentlastung (Marginal Relief), den Gewinn nach Steuern und Ihren effektiven Steuersatz aus.
Die Formel erklärt
Liegt der Gewinn (P) zwischen der unteren Grenze (L) und der oberen Grenze (U), entspricht die Steuer der Belastung zum Regelsatz abzüglich der Grenzentlastung:
$$\text{Steuer} = P \times 25\% - (U - P) \times \frac{3}{200}$$
Der Bruch \(\frac{3}{200}\) (0,015) ist der übliche Bruchteil der Grenzentlastung. Unterhalb von L gilt pauschal 19%; ab U gilt pauschal 25%.
Rechenbeispiel
Ein Unternehmen mit £100.000 Gewinn und ohne verbundene Unternehmen: Bruttosteuer = \(\pounds100{,}000 \times 25\% = \pounds25{,}000\). Grenzentlastung:
$$(\pounds250{,}000 - \pounds100{,}000) \times \frac{3}{200} = \pounds150{,}000 \times 0{,}015 = \pounds2{,}250$$Fällige Steuer = \(\pounds25{,}000 - \pounds2{,}250 = \) £22.750, was einem effektiven Satz von 22,75% entspricht.
FAQ
Was sind verbundene Unternehmen? Unternehmen, bei denen eines das andere kontrolliert oder die unter gemeinsamer Kontrolle stehen. Sie teilen sich die Grenzen von £50k/£250k, wodurch sich der Schwellenwert jedes einzelnen Unternehmens verringert.
Warum liegt mein effektiver Satz zwischen 19% und 25%? Die Grenzentlastung lässt die Steuer allmählich ansteigen, sodass der Satz im Bereich von £50k–£250k schrittweise steigt, statt zu springen.
Ist dies ein offizieller Wert von HMRC? Dies ist eine Schätzung zur Orientierung. Bestätigen Sie die Angaben vor der Abgabe stets bei HMRC oder bei einem Steuerberater.






