Was ist die Kreditauslastung?
Ihre Kreditauslastungsquote ist der prozentuale Anteil Ihres gesamten verfügbaren revolvierenden Kreditrahmens, den Sie derzeit in Anspruch nehmen. Sie gehört zu den einflussreichsten Faktoren in Scoring-Modellen und macht etwa 30% eines typischen FICO-Scores aus. Kreditgeber werten eine niedrigere Quote als Zeichen dafür, dass Sie verantwortungsvoll mit Krediten umgehen und nicht überschuldet sind.
So verwenden Sie diesen Rechner
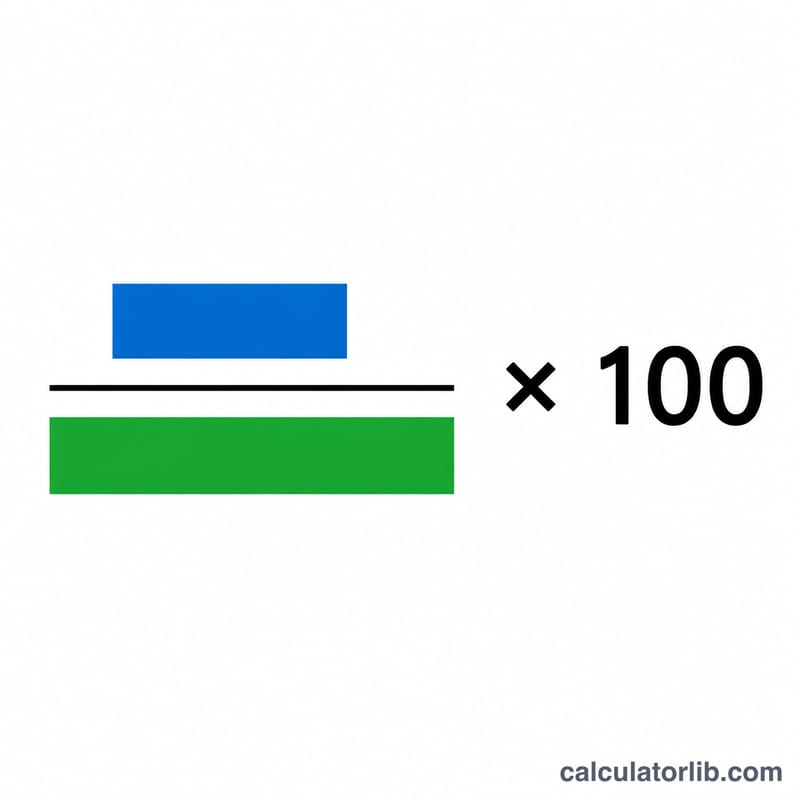
Geben Sie die Summe der Salden aller Ihrer Kreditkarten sowie die Summe der Kreditlimits dieser Karten ein. Der Rechner teilt Ihre gesamten Salden durch Ihre gesamten Limits und multipliziert mit 100, um das Ergebnis als Prozentsatz darzustellen. Außerdem zeigt er, wie viel Kredit Ihnen noch zur Verfügung steht, und gibt eine kurze Einstufung Ihrer aktuellen Situation.
Die Formel erklärt
Die Berechnung ist einfach: $$\text{Auslastung} = \frac{\text{Gesamtsalden (\$)}}{\text{Gesamte Kreditlimits (\$)}} \times 100\%$$. Wenn Sie beispielsweise $3.000 auf Karten mit einem gemeinsamen Limit von $10.000 schulden, beträgt Ihre Auslastung \((3\,000 \div 10\,000) \times 100 = 30\%\).
Rechenbeispiel
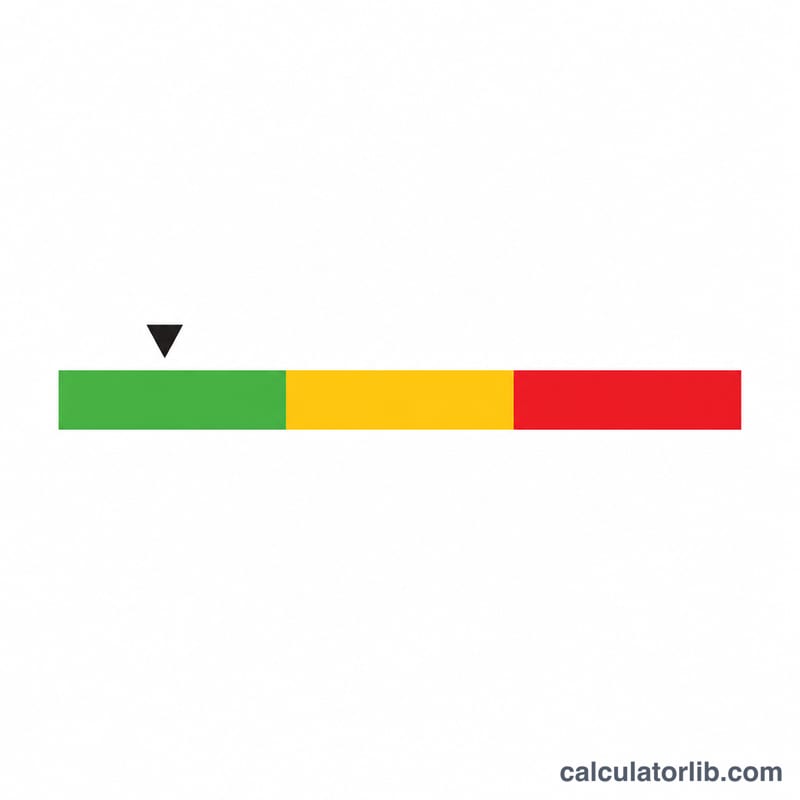
Angenommen, Sie haben auf zwei Karten Salden von $1.500 und $750, insgesamt $2.250, bei gemeinsamen Limits von $9.000. Auslastung $$= (2\,250 \div 9\,000) \times 100 = 25\%.$$ Das liegt im Bereich „Gut“, wobei noch $6.750 an verfügbarem Kredit verbleiben.
FAQ
Was ist eine gute Auslastungsquote? Die meisten Experten empfehlen, sie unter 30% zu halten; unter 10% gilt als ausgezeichnet, um Ihren Score zu maximieren.
Hilft es, eine Karte zurückzuzahlen? Ja. Wenn Sie Ihre Salden senken, verringert sich direkt Ihre Auslastung, was Ihren Kredit-Score schnell verbessern kann.
Sollte ich ungenutzte Karten kündigen? Wenn Sie eine Karte kündigen, entfällt ihr Limit in der Gesamtsumme, wodurch Ihre Auslastungsquote steigen kann. Oft ist es besser, Karten mit niedrigen Gebühren zu behalten.