¿Qué es la Calculadora para Comparar Ofertas de Trabajo?
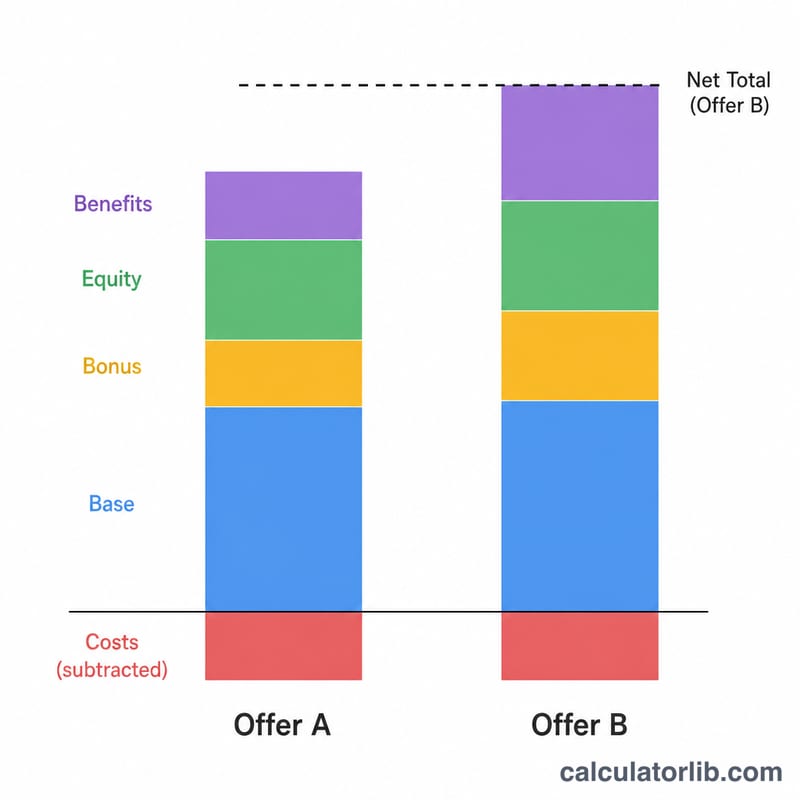
Cuando recibes una oferta de trabajo, el salario base que aparece en el titular casi nunca cuenta toda la historia. Los bonos, las acciones (equity), los beneficios pagados por la empresa y los costes ocultos —como un trayecto al trabajo mucho más largo— pueden variar el valor real de una oferta en decenas de miles al año. Esta calculadora reúne todos los componentes en una única cifra comparable —tu compensación anual total— para que puedas poner ofertas rivales una al lado de la otra y decidir con criterio objetivo.
Cómo usarla
Introduce las cifras anuales de cada campo: tu salario base, el bono anual previsto, el valor anual del equity (por ejemplo, un paquete a 4 años dividido entre cuatro), el valor económico de los beneficios —como la aportación de la empresa al plan de jubilación o las primas del seguro médico— y cualquier coste extra anual que genere el puesto. La calculadora suma los ingresos y resta los costes para mostrarte el valor anual efectivo de la oferta. Repítelo con cada oferta y compara los totales.
La fórmula explicada
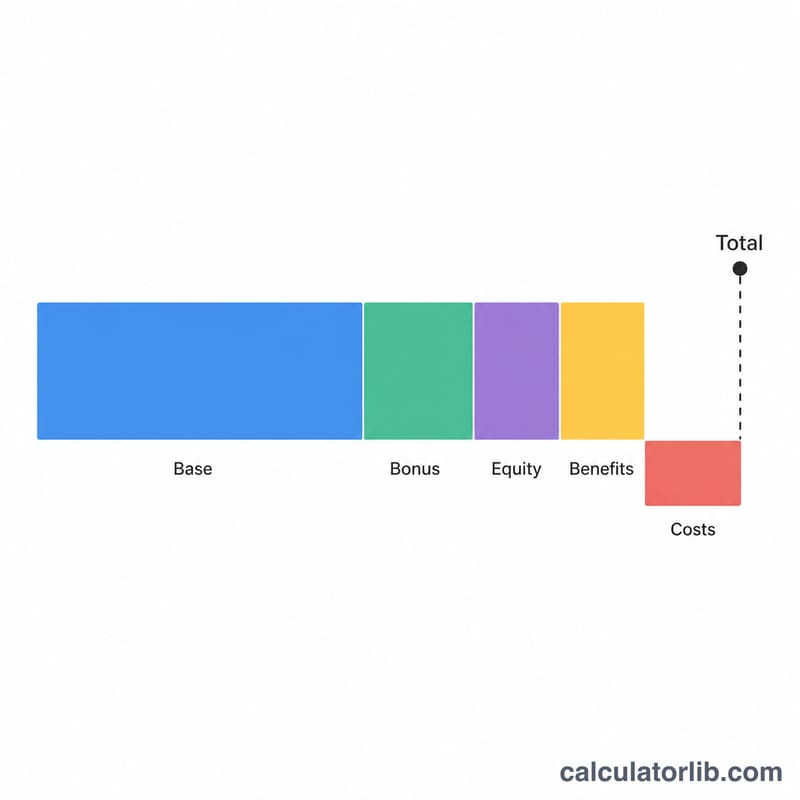
El cálculo es una simple suma neta: $$\text{Total} = \text{Salario base} + \text{Bono} + \text{Equity} + \text{Beneficios} - \text{Costes}$$ Los ingresos suman al total, mientras que los costes lo reducen. Anualizar el equity y los beneficios mantiene todo en una base por año, de modo que dos ofertas con estructuras muy distintas se vuelven directamente comparables.
Ejemplo práctico
Imagina una oferta con 90.000 $ de salario base, un bono de 10.000 $, 20.000 $ de equity al año, 8.000 $ en beneficios y 5.000 $ en costes de desplazamiento y mudanza. El total es $$90.000 + 10.000 + 20.000 + 8.000 - 5.000 = \textbf{123.000 \$}$$ al año. Una segunda oferta con un salario base más alto pero sin equity y con costes mayores podría salir más baja: justo el tipo de conclusión que esta herramienta saca a la luz.
Ingresos y empleo: México
Ingreso medio y desempleo en México comparados con el mundo, según el Banco Mundial: una referencia para las cifras que introduces arriba.
- INB per cápita 2025
- 13.730 USD
- PIB per cápita, PPA 2025
- 25.868 $ intl.
- Mundo: 25.704
- Desempleo 2025
- 2,7 %
- Mundo: 4,8 %
Último cambio Sube +7,6 % 2025: 13.730 USD, frente a 12.760 USD en 2024. CalculatorLib calcula este cambio a partir de las dos cifras publicadas.
En 2025, el ingreso nacional bruto por persona en México fue de 13.730 dólares al año, unos 1.144 dólares al mes. Mundo: 14.244 USD
| Año | INB per cápita (USD) | PIB per cápita, PPA ($ intl.) | Desempleo |
|---|---|---|---|
| 2025 | 13.730 | 25.868 | 2,7 % |
| 2024 | 12.760 | 25.820 | 2,7 % |
| 2023 | 11.990 | 25.188 | 2,8 % |
| 2022 | 10.730 | 23.135 | 3,3 % |
| 2021 | 9.880 | 20.783 | 4,0 % |
| 2020 | 8.920 | 19.354 | 4,4 % |
| 2019 | 9.860 | 20.964 | 3,5 % |
| 2018 | 9.560 | 20.921 | 3,3 % |
| 2017 | 9.270 | 20.489 | 3,4 % |
| 2016 | 9.740 | 20.105 | 3,9 % |
El INB per cápita (método Atlas) es el promedio de todos los ingresos de la economía, no un salario típico; los dólares PPA se ajustan a los precios locales.
Impuesto sobre la renta y seguridad social: México
- Tipo máximo del impuesto sobre la renta 2025
- 35 %
- desde 20,6 × el salario medio
- Seguridad social del trabajador 2025
- 1,25 % · 1,65 %
En 2025, el tipo máximo legal del impuesto sobre la renta de las personas físicas en México (gobierno central y local combinados) era del 35 %. Se aplica a partir de 20,6 veces el salario medio de 219.608 MXN, es decir, desde unos 4.516.799 MXN al año.
Tipos de cotización del trabajador a la seguridad social por tramos sucesivos de ingresos, empezando por el tramo más bajo; no se muestran los límites de los tramos.
Tipos máximos del impuesto sobre la renta en países de la OCDE
| País | Tipo máximo | Se aplica desde (× salario medio) | Año |
|---|---|---|---|
| Japón | 55,95 % | 7,7 | 2025 |
| Francia | 55,37 % | 12,9 | 2025 |
| Corea del Sur | 49,5 % | 19,0 | 2025 |
| Alemania | 47,48 % | 4,4 | 2025 |
| Reino Unido | 45 % | 2,2 | 2025 |
| Estados Unidos | 43,65 % | 8,7 | 2025 |
| Turquía | 40,76 % | 5,6 | 2025 |
| México | 35 % | 20,6 | 2025 |
El tipo máximo es el tipo legal sobre los ingresos más altos, no el que paga la mayoría de los trabajadores. Los datos de la OCDE solo cubren sus países miembros.
México y otros países
INB per cápita en dólares estadounidenses corrientes (método Atlas): el último año publicado de cada país.
- Estados Unidos 88.810 USD (2025)
- Francia 48.630 USD (2025)
- Japón 38.340 USD (2025)
- Corea del Sur 37.880 USD (2025)
- Arabia Saudí 36.070 USD (2025)
- Turquía 16.300 USD (2025)
- Rusia 15.960 USD (2025)
- Mundo 14.244 USD (2025)
- China 14.230 USD (2025)
- México 13.730 USD (2025)
- Vietnam 4.970 USD (2025)
- India 2.760 USD (2025)
Todavía no hay cifra publicada para Taiwán.
Los años pueden diferir entre filas: cada cifra se muestra con su propio año. El mismo indicador del Banco Mundial para todos los países.
Último dato: 2025 Datos actualizados el 2026-10-18 · vigente
Fuente: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
Las cifras mensuales las calcula CalculatorLib a partir de estos datos. El umbral del tipo máximo en moneda nacional (múltiplo × salario medio) lo calcula CalculatorLib a partir de estos datos.
Detalles de la fuente y metodología
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
Ingresos y empleo en México: todas las cifras y el histórico
Preguntas frecuentes
¿Cómo valoro el equity? Divide el paquete total entre su periodo de consolidación (por ejemplo, un paquete de 80.000 $ a 4 años son 20.000 $/año) y valora si confías en el precio de la acción.
¿Qué cuenta como beneficios? La aportación de la empresa al plan de jubilación, las primas de seguro médico o dental que paga la compañía, las comidas gratuitas, las ayudas al transporte y otras ventajas con un valor económico.
¿Debo restar los impuestos? Esta herramienta compara la compensación antes de impuestos. Para una comparación neta, reduce cada componente según tu tipo marginal previsto antes de introducirlo. Ten en cuenta que conceptos como el «401(k)» son propios de Estados Unidos; en tu país el plan de pensiones y la fiscalidad funcionarán de otra forma.