¿Qué es el porcentaje de salario neto sobre el bruto?
El porcentaje de salario neto te indica cuánto de cada euro que ganas acaba realmente en tu bolsillo, una vez descontados los impuestos, las cotizaciones, los planes de pensiones y el resto de retenciones de tu nómina. Es una de las formas más claras de entender la diferencia entre el sueldo que figura en tu contrato (el bruto) y el dinero del que dispones para gastar (el neto). Esta calculadora funciona con cualquier moneda y cualquier periodo de pago —semanal, quincenal, mensual o anual—, siempre que ambas cifras correspondan al mismo periodo.
Cómo usarla
Introduce tu salario bruto (el total antes de cualquier deducción) y tu salario neto (la cantidad que se ingresa en tu cuenta). La calculadora te devuelve al instante el porcentaje que conservas, el importe total descontado y el porcentaje que se pierde en deducciones. Utiliza cifras de la misma nómina para que la comparación tenga sentido.
La fórmula explicada
El cálculo es una división sencilla convertida en porcentaje:
$$\text{\% neto} = \frac{\text{salario neto}}{\text{salario bruto}} \times 100$$
Dividir el neto entre el bruto te da la fracción que conservas; multiplicar por 100 la transforma en porcentaje. El resto —el 100 % menos tu porcentaje neto— representa todo lo que se ha retenido de tu nómina.
Ejemplo práctico
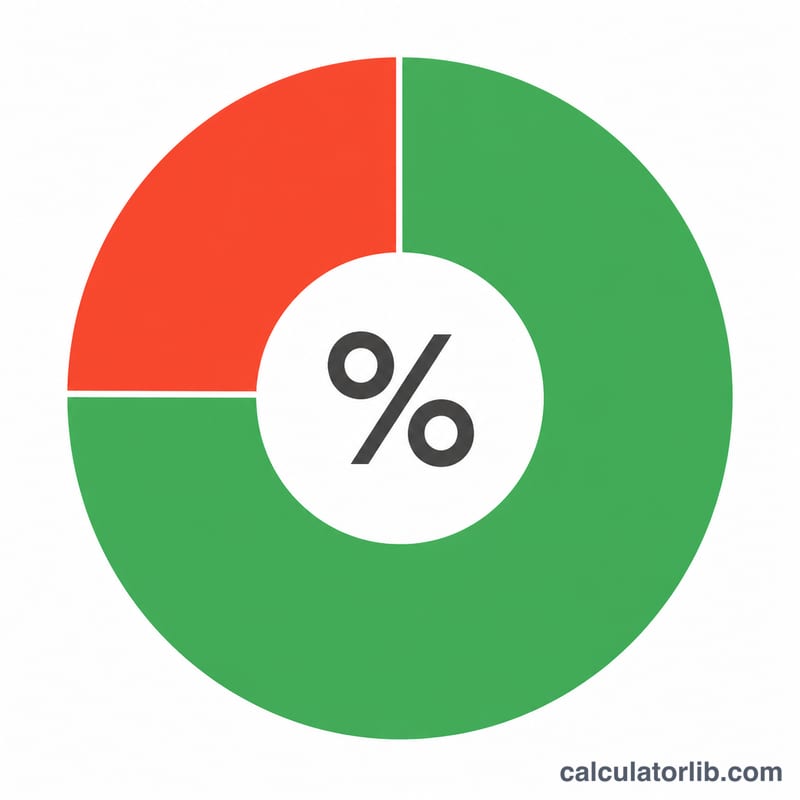
Supongamos que tu salario bruto mensual es de 5.000 y tu ingreso neto es de 3.800. $$\text{\% neto} = \frac{3.800}{5.000} \times 100 = 76\ \%$$ Tus deducciones totales son \(5.000 - 3.800 = 1.200\), lo que equivale al 24 % del bruto. Es decir, te quedas con 76 céntimos de cada euro que ganas.
Deducciones comunes de la nómina explicadas
Los nombres, tasas y reglas de las deducciones de la nómina varían según el país (y a menudo según el estado, la región o el empleador). Las definiciones siguientes son generales; los términos de EE. UU. (FICA, 401(k), HSA) son ejemplos de sistemas específicos de ese país.
- Salario bruto: tus ingresos totales por un periodo de pago antes de cualquier deducción, incluidos el sueldo o los salarios, las horas extra y las primas.
- Salario neto (salario a percibir): la cantidad que realmente se te ingresa después de restar todas las deducciones del salario bruto.
- Deducciones antes de impuestos: cantidades que se descuentan antes de calcular el impuesto sobre la renta, lo que puede reducir tu base imponible. Ejemplos en algunos países incluyen ciertas primas de salud y aportaciones tradicionales para la jubilación.
- Deducciones después de impuestos: cantidades que se descuentan después de calcular los impuestos, como aportaciones para la jubilación de tipo Roth, cuotas sindicales o embargos de salario. No reducen la base imponible.
- Retención del impuesto sobre la renta: la parte de tu salario que tu empleador envía a la administración tributaria en tu nombre como pago anticipado de tu impuesto anual sobre la renta. Depende de tus ingresos, de tu estado civil a efectos fiscales o de tu código tributario, y de las normas locales.
- Impuestos de nómina / cotizaciones a la seguridad social: aportaciones que financian programas como pensiones, desempleo y sanidad pública. En EE. UU. se trata de la FICA (Seguridad Social y Medicare); otros países usan nombres como National Insurance (Reino Unido) o cotizaciones a la seguridad social.
- Primas de seguro de salud: tu parte del coste de la cobertura médica patrocinada por el empleador, cuando corresponda. En países con sistemas de salud públicos, esto puede estar cubierto por los impuestos de nómina.
- Aportaciones para la jubilación (p. ej., 401(k)): dinero que apartas de cada nómina para un plan de jubilación laboral. Un 401(k) tradicional de EE. UU. suele ser antes de impuestos; otros países tienen esquemas similares con nombres y reglas distintos.
- HSA / FSA: cuentas de EE. UU. para gastos sanitarios. Una Health Savings Account (HSA, cuenta de ahorro para la salud) está disponible con planes de salud de deducible alto que cumplan los requisitos; una Flexible Spending Account (FSA, cuenta de gasto flexible) la ofrece el empleador. Las aportaciones suelen hacerse antes de impuestos, y cada una tiene sus propias reglas y límites.
Porcentaje de salario a percibir en distintos escenarios
La tabla muestra ejemplos hipotéticos para ilustrar cómo funciona el cálculo. No son cifras fiscales de ningún país, y los resultados reales dependen de los impuestos locales, las prestaciones y las decisiones personales. La fórmula es:
$$\text{Porcentaje de salario a percibir \%} = \frac{\text{Salario neto}}{\text{Salario bruto}} \times 100$$
| Salario bruto | Salario neto | Deducciones totales | Porcentaje a percibir |
|---|---|---|---|
| 2,000 | 1,800 | 200 | 90% |
| 3,000 | 2,550 | 450 | 85% |
| 5,000 | 3,800 | 1,200 | 76% |
| 8,000 | 5,600 | 2,400 | 70% |
| 12,000 | 7,800 | 4,200 | 65% |
Ejemplo: para un bruto de 5,000 y un neto de 3,800, las deducciones son \(5{,}000 - 3{,}800 = 1{,}200\), y el porcentaje a percibir es \(\frac{3{,}800}{5{,}000} \times 100 = 76\%\).
Cómo interpretar tu porcentaje de salario a percibir
- Alto (alrededor del 85 % o más): normalmente refleja ingresos más bajos gravados en los tramos inferiores de un sistema tributario progresivo, pocas deducciones voluntarias o ingresos con aportaciones de nómina moderadas. Unas deducciones bajas o nulas por prestaciones y jubilación también pueden elevar la cifra.
- Medio (alrededor del 70–85 %): es habitual cuando los ingresos moderados se combinan con la retención del impuesto sobre la renta, los impuestos de nómina o cotizaciones a la seguridad social, y algunas aportaciones para prestaciones o jubilación, como las primas de salud.
- Bajo (por debajo del 70 %): suele reflejar ingresos más altos que alcanzan tramos impositivos superiores, mayores aportaciones voluntarias a cuentas de jubilación o de salud, primas de prestaciones más elevadas o impuestos locales o regionales adicionales. Un porcentaje bajo no es necesariamente malo: el dinero destinado al ahorro para la jubilación, por ejemplo, sigue siendo tuyo.
Ten en cuenta que el porcentaje es una instantánea de un único periodo de pago. Las primas, las horas extra, los cambios en las elecciones de prestaciones y el momento del año en que se alcanzan ciertos topes fiscales pueden modificarlo de una nómina a otra. La retención también es una estimación de tu impuesto anual, por lo que puede diferir de lo que finalmente debas.
Esta es información general, no asesoramiento financiero ni fiscal personal. Para decisiones sobre tu propio salario, deducciones o ahorros, consulta a un profesional cualificado o a tu departamento de nóminas.
Ingresos y empleo: México
Ingreso medio y desempleo en México comparados con el mundo, según el Banco Mundial: una referencia para las cifras que introduces arriba.
- INB per cápita 2025
- 13.730 USD
- PIB per cápita, PPA 2025
- 25.868 $ intl.
- Mundo: 25.704
- Desempleo 2025
- 2,7 %
- Mundo: 4,8 %
Último cambio Sube +7,6 % 2025: 13.730 USD, frente a 12.760 USD en 2024. CalculatorLib calcula este cambio a partir de las dos cifras publicadas.
En 2025, el ingreso nacional bruto por persona en México fue de 13.730 dólares al año, unos 1.144 dólares al mes. Mundo: 14.244 USD
| Año | INB per cápita (USD) | PIB per cápita, PPA ($ intl.) | Desempleo |
|---|---|---|---|
| 2025 | 13.730 | 25.868 | 2,7 % |
| 2024 | 12.760 | 25.820 | 2,7 % |
| 2023 | 11.990 | 25.188 | 2,8 % |
| 2022 | 10.730 | 23.135 | 3,3 % |
| 2021 | 9.880 | 20.783 | 4,0 % |
| 2020 | 8.920 | 19.354 | 4,4 % |
| 2019 | 9.860 | 20.964 | 3,5 % |
| 2018 | 9.560 | 20.921 | 3,3 % |
| 2017 | 9.270 | 20.489 | 3,4 % |
| 2016 | 9.740 | 20.105 | 3,9 % |
El INB per cápita (método Atlas) es el promedio de todos los ingresos de la economía, no un salario típico; los dólares PPA se ajustan a los precios locales.
Impuesto sobre la renta y seguridad social: México
- Tipo máximo del impuesto sobre la renta 2025
- 35 %
- desde 20,6 × el salario medio
- Seguridad social del trabajador 2025
- 1,25 % · 1,65 %
En 2025, el tipo máximo legal del impuesto sobre la renta de las personas físicas en México (gobierno central y local combinados) era del 35 %. Se aplica a partir de 20,6 veces el salario medio de 219.608 MXN, es decir, desde unos 4.516.799 MXN al año.
Tipos de cotización del trabajador a la seguridad social por tramos sucesivos de ingresos, empezando por el tramo más bajo; no se muestran los límites de los tramos.
Tipos máximos del impuesto sobre la renta en países de la OCDE
| País | Tipo máximo | Se aplica desde (× salario medio) | Año |
|---|---|---|---|
| Japón | 55,95 % | 7,7 | 2025 |
| Francia | 55,37 % | 12,9 | 2025 |
| Corea del Sur | 49,5 % | 19,0 | 2025 |
| Alemania | 47,48 % | 4,4 | 2025 |
| Reino Unido | 45 % | 2,2 | 2025 |
| Estados Unidos | 43,65 % | 8,7 | 2025 |
| Turquía | 40,76 % | 5,6 | 2025 |
| México | 35 % | 20,6 | 2025 |
El tipo máximo es el tipo legal sobre los ingresos más altos, no el que paga la mayoría de los trabajadores. Los datos de la OCDE solo cubren sus países miembros.
México y otros países
INB per cápita en dólares estadounidenses corrientes (método Atlas): el último año publicado de cada país.
- Estados Unidos 88.810 USD (2025)
- Francia 48.630 USD (2025)
- Japón 38.340 USD (2025)
- Corea del Sur 37.880 USD (2025)
- Arabia Saudí 36.070 USD (2025)
- Turquía 16.300 USD (2025)
- Rusia 15.960 USD (2025)
- Mundo 14.244 USD (2025)
- China 14.230 USD (2025)
- México 13.730 USD (2025)
- Vietnam 4.970 USD (2025)
- India 2.760 USD (2025)
Todavía no hay cifra publicada para Taiwán.
Los años pueden diferir entre filas: cada cifra se muestra con su propio año. El mismo indicador del Banco Mundial para todos los países.
Último dato: 2025 Datos actualizados el 2026-10-18 · vigente
Fuente: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
Las cifras mensuales las calcula CalculatorLib a partir de estos datos. El umbral del tipo máximo en moneda nacional (múltiplo × salario medio) lo calcula CalculatorLib a partir de estos datos.
Detalles de la fuente y metodología
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
Ingresos y empleo en México: todas las cifras y el histórico
Preguntas frecuentes
¿Cuál es un porcentaje neto normal? Varía mucho según el país, el nivel de ingresos y los beneficios, pero muchos trabajadores conservan en torno al 65 %–85 % del bruto tras impuestos y deducciones habituales. En España, por ejemplo, la retención del IRPF y las cotizaciones a la Seguridad Social marcan buena parte de esa diferencia, mientras que las reglas concretas cambian de un país a otro.
¿Puedo usar cifras anuales? Sí, sirve cualquier periodo siempre que coincida. Solo tienes que asegurarte de que el bruto y el neto abarquen el mismo intervalo de tiempo.
¿Por qué mi porcentaje es más bajo de lo que esperaba? Las deducciones voluntarias, como los planes de pensiones, los seguros médicos privados o las aportaciones similares, reducen tu neto, pero siguen siendo dinero que has ahorrado o destinado a beneficios, no dinero perdido.