À quoi sert ce calculateur
Cet outil s'adresse aux salariés de l'État de Californie (États-Unis) et estime le salaire brut en appliquant les règles californiennes sur les heures supplémentaires journalières et hebdomadaires. Selon le droit du travail californien, les salariés non exemptés perçoivent 1,5 fois leur taux normal pour les heures effectuées au-delà de 8 heures dans une journée ou de 40 heures dans une semaine, ainsi que pour les 8 premières heures du septième jour consécutif de travail. Ils touchent un taux doublé (2×) pour les heures au-delà de 12 heures dans une même journée et au-delà de 8 heures le septième jour consécutif. Ces règles reflètent les normes générales de Californie ; attention, votre contrat de travail peut prévoir des dispositions différentes, et les règles applicables hors des États-Unis (par exemple en France) sont tout autres.
Comment l'utiliser
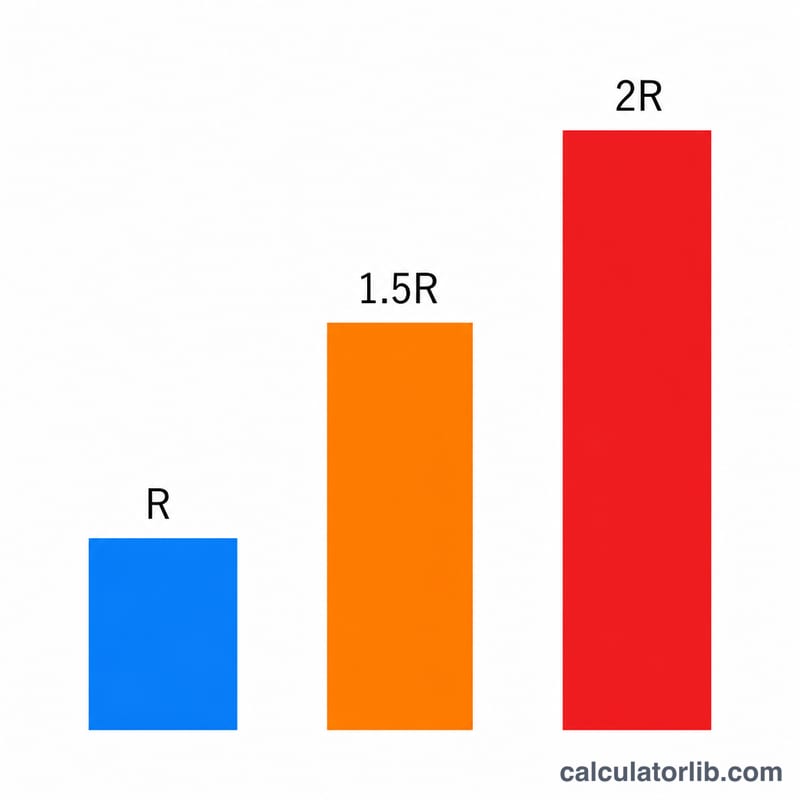
Indiquez votre taux horaire normal, puis répartissez vos heures travaillées en trois catégories : les heures normales (au taux de base), les heures supplémentaires (payées à 1,5×) et les heures doublées (payées à 2×). Le calculateur multiplie chaque catégorie par sa majoration, puis additionne le tout pour obtenir votre salaire brut, avant impôts et cotisations.
La formule expliquée
Une fois les heures classées, le calcul est simple : $$\text{Salaire} = (\text{heures normales} \times \text{taux}) + (\text{heures supplémentaires} \times 1{,}5 \times \text{taux}) + (\text{heures doublées} \times 2 \times \text{taux})$$ La classification suit les seuils californiens : toute heure au-delà de 8 par jour ou de 40 par semaine compte comme heure supplémentaire, et toute heure au-delà de 12 par jour bascule en heure doublée.
Exemple concret
Supposons que vous gagniez 20 $/heure et que vous travailliez 14 heures dans une journée. Les 8 premières heures sont normales (160 $), les heures 9 à 12 sont des heures supplémentaires à 30 $/h (\(4 \times 30\,\$ = 120\,\$\)), et les heures 13 à 14 sont des heures doublées à 40 $/h (\(2 \times 40\,\$ = 80\,\$\)). Salaire brut total $$160\,\$ + 120\,\$ + 80\,\$ = \mathbf{360\,\$}$$
Seuils de rémunération supplémentaire en Californie
La Californie utilise à la fois des règles de rémunération supplémentaire quotidienne et hebdomadaire — contrairement à la loi fédérale, qui ne compte que les heures au-delà de 40 par semaine. Le tableau ci-dessous associe chaque déclencheur au multiplicateur appliqué au taux horaire régulier de l'employé. Les heures sont comptabilisées selon la règle qui donne à l'employé le montant le plus élevé, et une même heure n'est jamais payée deux fois.
| Déclencheur | Taux de rémunération |
|---|---|
| Plus de 8 heures dans une journée de travail (jusqu'à 12) | 1,5× le taux régulier |
| Plus de 12 heures dans une journée de travail | 2× le taux régulier |
| Plus de 40 heures dans une semaine de travail | 1,5× le taux régulier |
| Les 8 premières heures du 7e jour de travail consécutif | 1,5× le taux régulier |
| Au-delà de 8 heures le 7e jour de travail consécutif | 2× le taux régulier |
Ces règles s'appliquent aux employés non exemptés en Californie. Les employés exemptés correctement classifiés (cadres, administratifs, professionnels, etc.) ne sont généralement pas habilités à percevoir une rémunération supplémentaire.
Rémunération dans les scénarios de travail courants
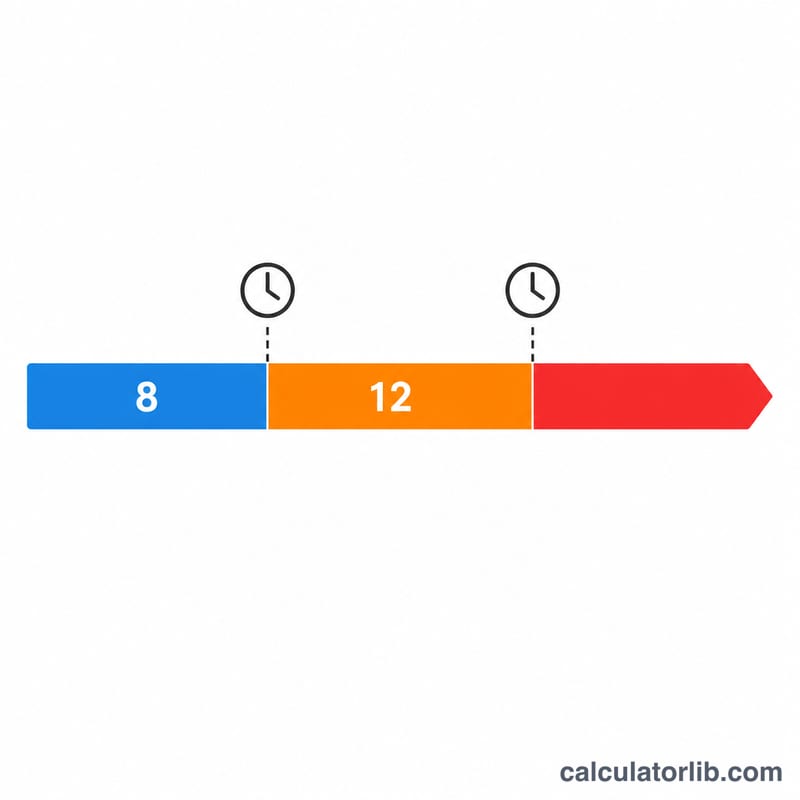
Les scénarios ci-dessous utilisent tous un taux horaire régulier d'exemple \(R = \$20/\text{hr}\). Chaque composante de rémunération est calculée selon la formule californienne \(\text{Rémunération} = (H_{reg} \times R) + (H_{ot} \times 1,5R) + (H_{dt} \times 2R)\), où \(1,5R = \$30\) et \(2R = \$40\).
| Scénario | Heures régulières | Heures supp. (1,5×) | Heures DT (2×) | Rémunération brute |
|---|---|---|---|---|
| Journée standard de 8 heures | 8 | 0 | 0 | 160,00 $ |
| Journée de 10 heures | 8 | 2 | 0 | 220,00 $ |
| Journée de 14 heures | 8 | 4 | 2 | 360,00 $ |
| Semaine de 45 heures (cinq journées de 9 heures) | 40 | 5 | 0 | 950,00 $ |
| 7e jour de travail consécutif (8 heures) | 0 | 8 | 0 | 240,00 $ |
La journée de 14 heures illustre la règle quotidienne californienne : les 8 premières heures sont régulières (160 $), les heures 9 à 12 sont payées en heures supplémentaires à 1,5× (4 heures × 30 $ = 120 $), et les heures au-delà de 12 sont payées au double à 2× (2 heures × 40 $ = 80 $), pour un total de 360 $. Le 7e jour consécutif, les 8 heures sont payées à 1,5× bien qu'aucun seuil unique de 8 heures quotidiennes n'ait été dépassé.
Termes clés expliqués
- Taux horaire régulier
- Le salaire horaire de base utilisé pour calculer les heures supplémentaires. Il inclut le salaire horaire et certaines rémunérations non discrétionnaires (telles que les primes de quart et la plupart des bonus) divisées en un chiffre horaire effectif ; ce n'est pas toujours seulement le salaire horaire indiqué.
- Employé non exempté
- Un travailleur qui a droit aux heures supplémentaires et aux protections relatives aux pauses repas et repos. La plupart des employés horaires sont non exemptés. Les employés sont exemptés uniquement s'ils répondent à des tests spécifiques de salaire et de fonctions.
- Heures supplémentaires quotidiennes
- Une règle californienne exigeant une rémunération à 1,5× pour les heures travaillées au-delà de 8 dans une journée de travail, et 2× pour les heures au-delà de 12 dans une journée de travail — indépendamment des totaux hebdomadaires.
- Heures supplémentaires hebdomadaires
- Rémunération à 1,5× pour les heures travaillées au-delà de 40 heures au taux normal dans une semaine de travail. Les heures déjà comptabilisées comme heures supplémentaires quotidiennes ne sont pas comptabilisées à nouveau au-delà du seuil de 40 heures par semaine.
- Double rémunération
- Rémunération au double du taux régulier (2×). En Californie, elle s'applique aux heures au-delà de 12 dans une journée de travail et aux heures au-delà de 8 le septième jour de travail consécutif dans une semaine de travail.
- Règle du septième jour consécutif de travail
- Lorsqu'un employé travaille les sept jours d'une même semaine de travail, les 8 premières heures du septième jour sont payées à 1,5× et les heures au-delà de 8 ce jour-là sont payées à 2×.
Revenus et emploi : États-Unis
Revenu moyen et chômage (États-Unis) comparés au monde, selon la Banque mondiale : un repère pour les chiffres saisis ci-dessus.
- RNB par habitant 2025
- 88 810 USD
- PIB par habitant, PPA 2025
- 90 027 $ intl
- Monde : 25 704
- Chômage 2025
- 4,2 %
- Monde : 4,8 %
Dernière variation Hausse +7,1 % 2025 : 88 810 USD, contre 82 910 USD en 2024. CalculatorLib calcule cette variation à partir des deux chiffres publiés.
En 2025, le revenu national brut par habitant (États-Unis) était de 88 810 dollars américains par an, soit environ 7 401 dollars par mois. Monde : 14 244 USD
| Année | RNB par habitant (USD) | PIB par habitant, PPA ($ intl) | Chômage |
|---|---|---|---|
| 2025 | 88 810 | 90 027 | 4,2 % |
| 2024 | 82 910 | 86 170 | 4,0 % |
| 2023 | 79 950 | 82 587 | 3,6 % |
| 2022 | 77 230 | 78 009 | 3,7 % |
| 2021 | 71 510 | 71 441 | 5,3 % |
| 2020 | 64 630 | 64 465 | 8,1 % |
| 2019 | 65 840 | 65 228 | 3,7 % |
| 2018 | 63 040 | 62 876 | 3,9 % |
| 2017 | 58 860 | 60 048 | 4,4 % |
| 2016 | 56 830 | 57 977 | 4,9 % |
Le RNB par habitant (méthode Atlas) est la moyenne de tous les revenus de l’économie, pas un salaire type ; les dollars PPA sont ajustés aux prix locaux.
Impôt sur le revenu et cotisations sociales : États-Unis
- Taux marginal supérieur de l’impôt sur le revenu 2025
- 43,65 %
- à partir de 8,7 × le salaire moyen
- Cotisations sociales salariales 2025
- 7,65 % · 1,45 %
En 2025, le taux légal le plus élevé de l’impôt sur le revenu des personnes physiques en États-Unis (administrations centrale et locales réunies) était de 43,65 %. Il s’applique à partir de 8,7 fois le salaire moyen de 73 520 USD, soit à partir d’environ 642 101 USD par an.
Taux des cotisations sociales salariales par tranches successives de rémunération, la plus basse d’abord ; les limites des tranches ne sont pas indiquées.
Taux supérieurs de l’impôt sur le revenu dans les pays de l’OCDE
| Pays | Taux supérieur | S’applique à partir de (× salaire moyen) | Année |
|---|---|---|---|
| Japon | 55,95 % | 7,7 | 2025 |
| France | 55,37 % | 12,9 | 2025 |
| Corée du Sud | 49,5 % | 19,0 | 2025 |
| Allemagne | 47,48 % | 4,4 | 2025 |
| Royaume-Uni | 45 % | 2,2 | 2025 |
| États-Unis | 43,65 % | 8,7 | 2025 |
| Turquie | 40,76 % | 5,6 | 2025 |
| Mexique | 35 % | 20,6 | 2025 |
Le taux supérieur est le taux légal applicable aux revenus les plus élevés, pas celui que paient la plupart des salariés. Les données de l’OCDE ne couvrent que ses pays membres.
États-Unis et les autres pays
RNB par habitant en dollars US courants (méthode Atlas) — la dernière année publiée de chaque pays.
- États-Unis 88 810 USD (2025)
- France 48 630 USD (2025)
- Japon 38 340 USD (2025)
- Corée du Sud 37 880 USD (2025)
- Arabie saoudite 36 070 USD (2025)
- Turquie 16 300 USD (2025)
- Russie 15 960 USD (2025)
- Monde 14 244 USD (2025)
- Chine 14 230 USD (2025)
- Mexique 13 730 USD (2025)
- Viêt Nam 4 970 USD (2025)
- Inde 2 760 USD (2025)
Pas encore de chiffre publié pour Taïwan.
Les années peuvent différer d’une ligne à l’autre : chaque chiffre est donné avec sa propre année. Le même indicateur de la Banque mondiale pour tous les pays.
Dernier chiffre : 2025 Données mises à jour le 2026-10-18 · à jour
Source : The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
Les montants mensuels sont calculés par CalculatorLib à partir de ces données. Le seuil du taux supérieur en monnaie nationale (multiple × salaire moyen) est calculé par CalculatorLib à partir de ces données.
Détails de la source et méthodologie
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
Revenus et emploi : États-Unis : tous les chiffres et l’historique
Questions fréquentes
Quand le taux doublé s'applique-t-il en Californie ? Au-delà de 12 heures dans une même journée de travail, ou au-delà de 8 heures le septième jour consécutif de travail dans la semaine.
Le résultat inclut-il les impôts ? Non — il s'agit du salaire brut (avant impôts). Les retenues à la source, les cotisations de sécurité sociale et autres prélèvements ne sont pas pris en compte.
Qu'est-ce que le « taux normal » ? C'est votre salaire horaire de base, mais juridiquement il peut aussi intégrer certaines primes et commissions. Saisissez votre taux horaire effectif pour obtenir le résultat le plus précis.