この計算ツールでできること
このツールは米国カリフォルニア州で働く従業員向けで、同州の「1日単位」および「週単位」の残業ルールに基づいて総支給額(グロス)を試算します。カリフォルニア州の労働法では、非適用除外(non-exempt)労働者は、1日8時間または週40時間を超えて働いた時間、さらに連続7日勤務した7日目の最初の8時間について、通常賃金の1.5倍が支払われます。また、1日12時間を超える時間、および連続7日目の8時間を超える時間については2倍(ダブルタイム)が適用されます。なお、ここで示すルールはカリフォルニア州の一般的な基準であり、日本の労働基準法とは異なる点にご注意ください。実際の賃金については、個別の雇用契約によって異なる場合があります。
使い方
まず通常の時給を入力し、働いた時間を次の3つに分けて入力します。通常時間(基本時給)、残業時間(1.5倍)、倍率時間(2倍)です。本ツールは各区分に割増率を掛け合わせ、税金や控除を差し引く前の総支給額として合計します。
計算式の解説
時間を正しく区分できれば、計算式はシンプルです。
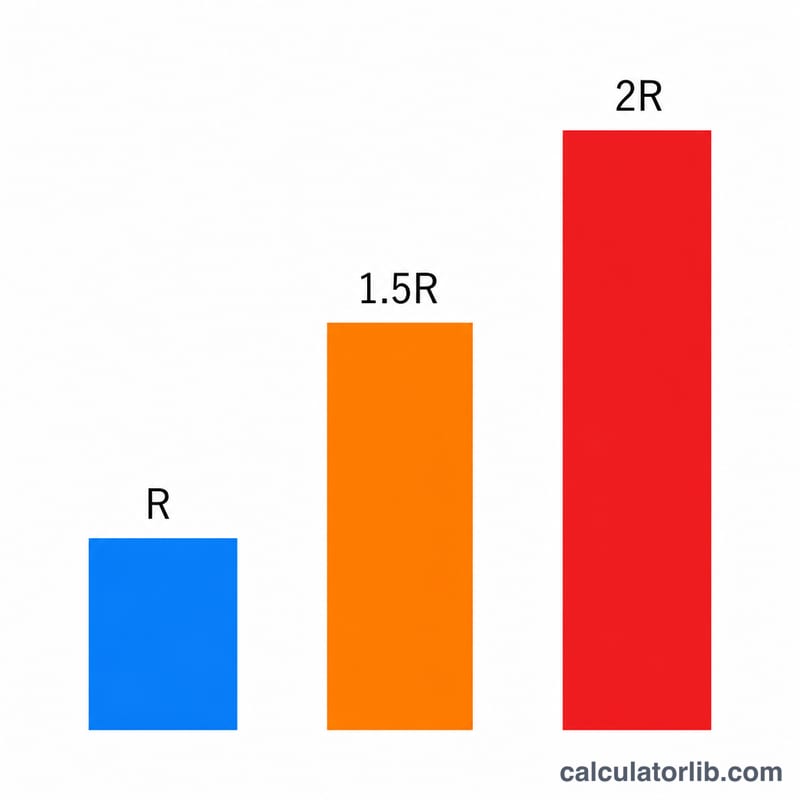
$$\text{支給額} = (H_{reg} \times R) + (H_{ot} \times 1.5R) + (H_{dt} \times 2R)$$区分の判定はカリフォルニア州の基準に従います。1日8時間または週40時間を超える分は残業(1.5倍)、1日12時間を超える分は倍率(2倍)に振り分けられます。
計算例
たとえば時給20ドルで、1日に14時間働いたとします。最初の8時間は通常賃金で160ドル、9〜12時間目は残業として時給30ドル(\(4 \times 30 = 120\) ドル)、13〜14時間目は倍率として時給40ドル(\(2 \times 40 = 80\) ドル)です。総支給額は
$$160 + 120 + 80 = 360$$ドル となります。
カリフォルニア州の残業時間の閾値
カリフォルニア州は日次および週次の残業ルールの両方を使用しています。これは連邦法とは異なり、連邦法は週40時間を超える時間のみをカウントします。以下の表は、各トリガーを従業員の通常賃金に適用される乗数にマップします。時間は、従業員により大きな金額を与えるルール下でカウントされ、同じ時間が2回支払われることはありません。
| トリガー | 賃金レート |
|---|---|
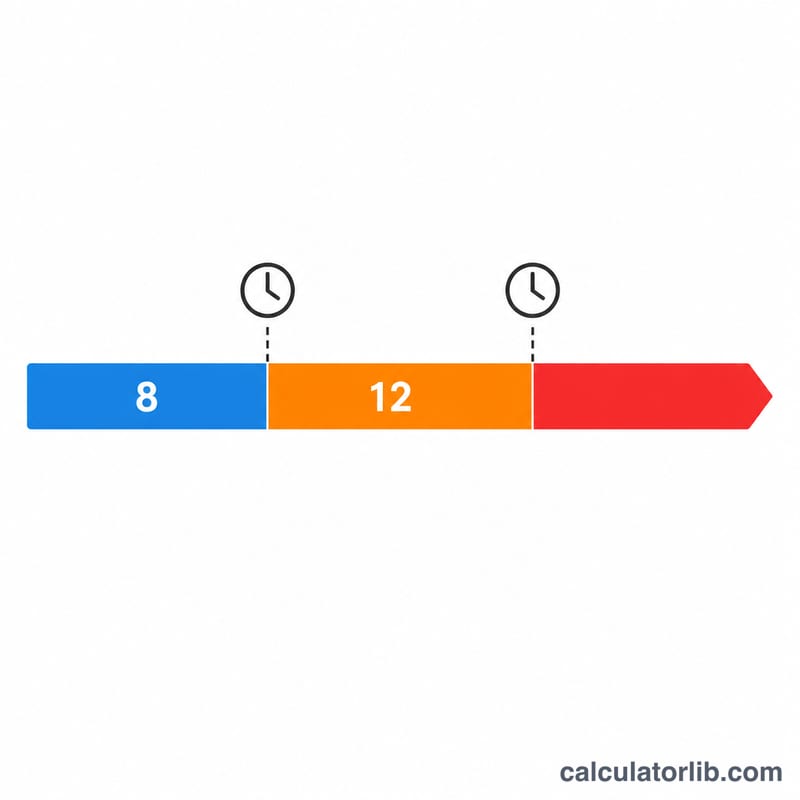
| 1日の勤務時間が8時間を超える場合(12時間まで) | 通常賃金の1.5倍 |
| 1日の勤務時間が12時間を超える場合 | 通常賃金の2倍 |
| 1週間の勤務時間が40時間を超える場合 | 通常賃金の1.5倍 |
| 連続7日目の勤務日の最初の8時間 | 通常賃金の1.5倍 |
| 連続7日目の勤務日の8時間を超える時間 | 通常賃金の2倍 |
これらのルールはカリフォルニア州の非適用除外従業員に適用されます。適切に分類された適用除外従業員(経営職、事務職、専門職など)は、一般的に残業の対象ではありません。
一般的な勤務シナリオ全体の給与
以下のシナリオはすべて、サンプル通常賃金\(R = \$20/\text{時間}\)を使用しています。各給与要素はカリフォルニア州の式\(\text{給与} = (H_{reg} \times R) + (H_{ot} \times 1.5R) + (H_{dt} \times 2R)\)で計算されます。ここで\(1.5R = \$30\)および\(2R = \$40\)です。
| シナリオ | 通常時間 | 残業時間(1.5倍) | ダブルタイム時間(2倍) | 総支給額 |
|---|---|---|---|---|
| 標準8時間勤務 | 8 | 0 | 0 | $160.00 |
| 10時間勤務 | 8 | 2 | 0 | $220.00 |
| 14時間勤務 | 8 | 4 | 2 | $360.00 |
| 週45時間(5日間の9時間勤務) | 40 | 5 | 0 | $950.00 |
| 連続7日目の勤務(8時間) | 0 | 8 | 0 | $240.00 |
14時間勤務はカリフォルニア州の日次ルールを示しています:最初の8時間は通常賃金($160)、9~12時間は1.5倍の残業時間(4時間×$30 = $120)、12時間を超える時間はダブルタイムの2倍(2時間×$40 = $80)で、合計$360です。連続7日目は、8時間の日次閾値が超過されなかった場合でも、すべての8時間が1.5倍で支払われます。
主要用語の説明
- 通常賃金
- 残業を計算するために使用される時給の基本。これには、時給と特定の非随意補償(シフト差額や大多数のボーナスなど)が含まれ、実効時給として計算されます。記載されている時給だけではありません。
- 非適用除外従業員
- 残業および食事・休憩時間保護の対象となる労働者。ほとんどの時給従業員は非適用除外です。従業員が特定の給与および職務要件を満たす場合にのみ除外されます。
- 日次残業
- カリフォルニア州のルール。1日の勤務時間が8時間を超える場合は1.5倍の給与、1日の勤務時間が12時間を超える場合は2倍の給与が必要です。週次合計とは独立しています。
- 週次残業
- 1週間の勤務週で40時間を超える直線時間の勤務時間に対して1.5倍の給与。既に日次残業としてカウントされている時間は、40時間の週次閾値に向けて再度カウントされません。
- ダブルタイム
- 通常賃金の2倍での給与支払い(2倍)。カリフォルニア州では、1日の勤務時間が12時間を超える時間と、1週間の連続7日目の8時間を超える時間に適用されます。
- 連続7日勤務ルール
- 従業員が1週間の7日すべてで勤務する場合、7日目の最初の8時間は1.5倍で支払われ、その日の8時間を超える任意の時間は2倍で支払われます。
所得と雇用:アメリカ合衆国
アメリカ合衆国の平均所得と失業率を世界と比較(世界銀行)。上で入力する数値の目安になります。
- 1人当たりGNI 2025
- 88,810米ドル
- 1人当たりGDP(PPP) 2025
- 90,027国際ドル
- 世界:25,704
- 失業率 2025
- 4.2%
- 世界:4.8%
直近の変化 上昇 +7.1% 2025年:88,810米ドル(2024年は82,910米ドル)。 この変化は、公表された2つの数値からCalculatorLibが計算しています。
2025年のアメリカ合衆国の1人当たり国民総所得は年88,810米ドル、月に換算すると約7,401米ドルでした。 世界:14,244米ドル
| 年 | 1人当たりGNI(米ドル) | 1人当たりGDP、PPP(国際ドル) | 失業率 |
|---|---|---|---|
| 2025 | 88,810 | 90,027 | 4.2% |
| 2024 | 82,910 | 86,170 | 4.0% |
| 2023 | 79,950 | 82,587 | 3.6% |
| 2022 | 77,230 | 78,009 | 3.7% |
| 2021 | 71,510 | 71,441 | 5.3% |
| 2020 | 64,630 | 64,465 | 8.1% |
| 2019 | 65,840 | 65,228 | 3.7% |
| 2018 | 63,040 | 62,876 | 3.9% |
| 2017 | 58,860 | 60,048 | 4.4% |
| 2016 | 56,830 | 57,977 | 4.9% |
1人当たりGNI(アトラス方式)は経済全体の所得の平均で、典型的な給与ではありません。PPPドルは各国の物価で調整されています。
所得税と社会保険料:アメリカ合衆国
- 所得税の最高税率 2025年
- 43.65%
- 平均賃金の8.7倍から
- 被用者の社会保険料率 2025年
- 7.65% · 1.45%
2025年のアメリカ合衆国の個人所得税の法定最高税率(国と地方の合計)は43.65%でした。平均賃金73,520 USDの8.7倍、つまり年およそ642,101 USDから適用されます。
被用者の社会保険料率を所得区分ごとに低い区分から順に示しています。各区分の境界額は表示していません。
OECD諸国の所得税最高税率
| 国 | 最高税率 | 適用開始(平均賃金の倍数) | 年 |
|---|---|---|---|
| 日本 | 55.95% | 7.7 | 2025 |
| フランス | 55.37% | 12.9 | 2025 |
| 韓国 | 49.5% | 19.0 | 2025 |
| ドイツ | 47.48% | 4.4 | 2025 |
| イギリス | 45% | 2.2 | 2025 |
| アメリカ合衆国 | 43.65% | 8.7 | 2025 |
| トルコ | 40.76% | 5.6 | 2025 |
| メキシコ | 35% | 20.6 | 2025 |
最高税率は最も高い所得部分に課される法定税率で、多くの勤労者が負担する税率ではありません。OECDのデータはOECD加盟国のみが対象です。
アメリカ合衆国と他の国
1人当たりGNI(名目米ドル、アトラス方式)— 各国の最新の公表年。
- アメリカ合衆国 88,810米ドル (2025)
- フランス 48,630米ドル (2025)
- 日本 38,340米ドル (2025)
- 韓国 37,880米ドル (2025)
- サウジアラビア 36,070米ドル (2025)
- トルコ 16,300米ドル (2025)
- ロシア 15,960米ドル (2025)
- 世界 14,244米ドル (2025)
- 中国 14,230米ドル (2025)
- メキシコ 13,730米ドル (2025)
- ベトナム 4,970米ドル (2025)
- インド 2,760米ドル (2025)
台湾は、まだ公表値がありません。
行ごとに年が異なる場合があります。各数値はその年とともに表示しています。すべての国で同じ世界銀行の指標です。
最新の値:2025 データ更新日 2026-10-18 · 最新
出典: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
月額の数値は、これらのデータからCalculatorLibが計算したものです。 自国通貨建ての最高税率の適用開始額(倍数 × 平均賃金)は、これらのデータからCalculatorLibが算出しています。
出典の詳細と算出方法
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
よくある質問(FAQ)
カリフォルニア州では2倍(ダブルタイム)はいつから適用されますか? 1日の労働時間が12時間を超えた時点、または1週間のうち連続7日勤務した7日目で8時間を超えた時点からです。
税金は含まれていますか? いいえ。これは税引き前の総支給額(グロス)です。源泉徴収、社会保障(Social Security)、その他の控除は反映されていません。
「通常賃金(regular rate)」とは何ですか? 基本となる時給のことですが、法律上は一定のボーナスや歩合給が含まれる場合もあります。最も正確な結果を得るには、実質的な時給を入力してください。