フリーランス日当計算ツールとは?
このツールは、フリーランス・コンサルタント・個人事業主の方が、目標とする年収を達成するために設定すべき1日あたりの単価(日当)を割り出すためのものです。なんとなくの感覚で単価を決めるのではなく、実際にクライアントへ請求できる現実的な稼働日数をもとに、年収の目標額を具体的な日当へと変換します。
使い方
入力するのは3つの数字だけです。1つ目は「目標年収」(あなたの事業で得たい売上・収入)、2つ目は「年間の稼働可能日数」、そして3つ目は、その稼働日のうち請求できない日の割合(%)です。請求できない時間とは、事務作業・集客・営業・スキルアップ・予定外の空き時間などに費やす時間を指します。このツールは、まず請求できない割合を差し引いて「実際に請求できる日数」を求め、その日数で目標年収を割って日当を算出します。
計算式の仕組み
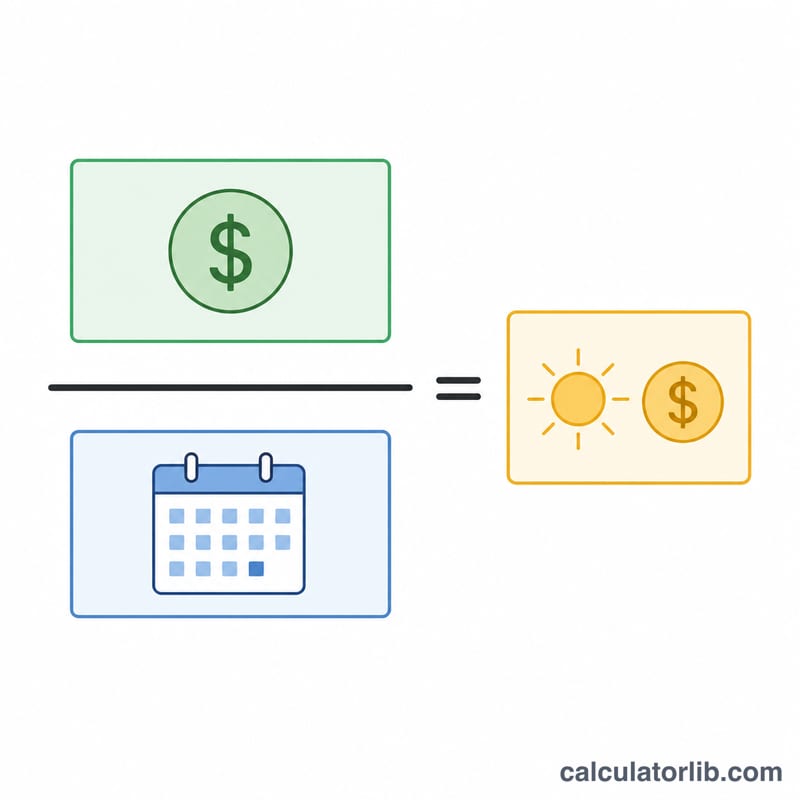
まず請求可能日数を求めます。計算式は 稼働日数 ×(1 − 請求不可割合% ÷ 100) です。次に日当は、シンプルに 目標年収 ÷ 請求可能日数 で算出されます。
$$\text{日当} = \frac{\text{目標年収}}{\text{稼働日数} \times \left(1 - \frac{\text{請求不可割合\%}}{100}\right)}$$時給換算は、1日8時間労働を前提としています。事務作業などの「請求できない時間」は避けられないものであり、これを見落とすことこそ、フリーランスが単価を安く設定しすぎてしまう最大の原因です。
計算例
たとえば、年間800万円の収入を得たいとします。年間の稼働可能日数は230日ですが、そのうち20%は請求できない日だとします。すると請求可能日数は \(230 \times 0.8 = 184\) 日。日当は
$$\frac{8{,}000{,}000}{184} \approx 43{,}478\ \text{円}$$となり、1日8時間で計算すると時給は約5,435円に相当します。
主要用語の説明
- 年間目標収入
- 契約業務を通じて1年間で生み出したい総額。これは売上高(日単価が税金、経費、年金を差し引く前に生み出す数字)または希望する手取りとして定義できます。特定の純収入を望む場合は、計算機がそれを請求対象の総額として扱うため、税金と経費をカバーするため目標をより高く設定してください。
- 就業日数
- 1年間で仕事に従事できる日数。フルタイムの数字は通常220~230日程度で、週末、祝日、個人的な休暇を考慮しています(暦年は祝日前に約260営業日があります)。
- 非請求可能な割合
- クライアントに請求できない就業日の割合。管理業務、請求書作成、マーケティング、研修、病休、契約間の空白期間をカバーします。独立した契約業者は通常20~40%を想定しています。
- 請求可能日数
- 実際に請求できる日数。就業日数×(1-非請求可能な割合%)で計算されます。これは年間目標が配分される分母です。
- 日単価
- 1日の仕事についてクライアントに請求する金額。年間目標を請求可能日数で割ったものです。
- 時給換算レート
- 日単価を勤務日の請求可能時間数(通常7.5時間または8時間)で割ったもの。£500の日単価は7.5時間の場合は時給約£67、8時間の場合は時給£62.50です。
日単価が示すもの
この計算機が提供する日単価は損益分岐点から目標値までの数字です。請求可能日数が指定された年間収入に等しくなるために必要なレートです。利益ではなく手取りでもありません。控除前の日ごとの売上高です。
その売上高は、契約業者が自分で支払うすべての費用をカバーする必要があります。以下を含みます:
- 所得税および自営業/国民保険拠出金 — しばしば最大の控除です。
- 年金掛金 — あなたの退職資金に資金を提供する雇用者スキームはありません。
- 保険 — 職業賠償責任、公開賠償責任、所得保護。
- 機器、ソフトウェア、研修、会計士費用。
このため、契約業者の売上高日単価は一般的に、同じ役職の給与所得者の同等額をはるかに上回る必要があり、比較可能な手取りを実現します。例えば£80,000のターゲットが手取りであることを意図している場合、レートを読み取る前に税金と経費を考慮して入力を引き上げてください。
結果を下限として使用し、あなたのスキル、経験、業界の市場ベンチマークと比較してください。計算されたレートが比較可能な契約業者が請求するものより低い場合、あなたは過小請求している可能性があります。市場をはるかに上回る場合は、請求可能日数を増やす、コスト基盤を削減する、またはより高付加価値のニッチを必要とする可能性があります。この数字を計画ベースラインとして扱い、実際にあなたの市場のクライアントが支払うものと調整してください。
これは計画目的の一般情報であり、財務または税務アドバイスではありません。あなたの特定の税務状況と義務について、資格のある会計士に相談してください。
所得と雇用:日本
日本の平均所得と失業率を世界と比較(世界銀行)。上で入力する数値の目安になります。
- 1人当たりGNI 2025
- 38,340米ドル
- 1人当たりGDP(PPP) 2025
- 55,422国際ドル
- 世界:25,704
- 失業率 2025
- 2.5%
- 世界:4.8%
直近の変化 上昇 +3.1% 2025年:38,340米ドル(2024年は37,170米ドル)。 この変化は、公表された2つの数値からCalculatorLibが計算しています。
2025年の日本の1人当たり国民総所得は年38,340米ドル、月に換算すると約3,195米ドルでした。 世界:14,244米ドル
| 年 | 1人当たりGNI(米ドル) | 1人当たりGDP、PPP(国際ドル) | 失業率 |
|---|---|---|---|
| 2025 | 38,340 | 55,422 | 2.5% |
| 2024 | 37,170 | 54,156 | 2.5% |
| 2023 | 40,740 | 52,726 | 2.6% |
| 2022 | 44,300 | 49,246 | 2.6% |
| 2021 | 45,160 | 45,999 | 2.8% |
| 2020 | 41,880 | 43,560 | 2.8% |
| 2019 | 42,960 | 43,744 | 2.4% |
| 2018 | 42,720 | 43,090 | 2.5% |
| 2017 | 39,700 | 42,347 | 2.8% |
| 2016 | 39,220 | 41,463 | 3.1% |
1人当たりGNI(アトラス方式)は経済全体の所得の平均で、典型的な給与ではありません。PPPドルは各国の物価で調整されています。
所得税と社会保険料:日本
- 所得税の最高税率 2025年
- 55.95%
- 平均賃金の7.7倍から
- 被用者の社会保険料率 2025年
- 14.7% · 5.55% · 0.55%
2025年の日本の個人所得税の法定最高税率(国と地方の合計)は55.95%でした。平均賃金5,703,038 JPYの7.7倍、つまり年およそ43,738,262 JPYから適用されます。
被用者の社会保険料率を所得区分ごとに低い区分から順に示しています。各区分の境界額は表示していません。
OECD諸国の所得税最高税率
| 国 | 最高税率 | 適用開始(平均賃金の倍数) | 年 |
|---|---|---|---|
| 日本 | 55.95% | 7.7 | 2025 |
| フランス | 55.37% | 12.9 | 2025 |
| 韓国 | 49.5% | 19.0 | 2025 |
| ドイツ | 47.48% | 4.4 | 2025 |
| イギリス | 45% | 2.2 | 2025 |
| アメリカ合衆国 | 43.65% | 8.7 | 2025 |
| トルコ | 40.76% | 5.6 | 2025 |
| メキシコ | 35% | 20.6 | 2025 |
最高税率は最も高い所得部分に課される法定税率で、多くの勤労者が負担する税率ではありません。OECDのデータはOECD加盟国のみが対象です。
日本と他の国
1人当たりGNI(名目米ドル、アトラス方式)— 各国の最新の公表年。
- アメリカ合衆国 88,810米ドル (2025)
- フランス 48,630米ドル (2025)
- 日本 38,340米ドル (2025)
- 韓国 37,880米ドル (2025)
- サウジアラビア 36,070米ドル (2025)
- トルコ 16,300米ドル (2025)
- ロシア 15,960米ドル (2025)
- 世界 14,244米ドル (2025)
- 中国 14,230米ドル (2025)
- メキシコ 13,730米ドル (2025)
- ベトナム 4,970米ドル (2025)
- インド 2,760米ドル (2025)
台湾は、まだ公表値がありません。
行ごとに年が異なる場合があります。各数値はその年とともに表示しています。すべての国で同じ世界銀行の指標です。
最新の値:2025 データ更新日 2026-10-18 · 最新
出典: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
月額の数値は、これらのデータからCalculatorLibが計算したものです。 自国通貨建ての最高税率の適用開始額(倍数 × 平均賃金)は、これらのデータからCalculatorLibが算出しています。
出典の詳細と算出方法
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
よくある質問
目標年収は税込・税抜どちらで入力すべき? ご自身の事業計画で基準としている金額を入力してください。多くのフリーランスは事業の売上(税引前)を入力し、税金や経費は別途で管理しています。
請求できない日の割合の目安は? 多くの個人事業主は、稼働日のうち20〜40%を請求できない業務に費やしています。少し多めに見積もっておくほうが、単価を守るうえで安全です。
稼働日数は何日で計算すべき? 1年間の平日は約260日です。ここから祝日や休暇を差し引くと、現実的な稼働可能日数(多くの場合220〜235日程度)になります。