この計算ツールでできること
このツールは、米国で従来型のW-2(給与所得者)として働く場合と、1099(独立請負=フリーランス)として働く場合を比較するためのものです。なお、これは米国の税制・雇用区分を前提とした計算ツールで、日本の制度(個人事業主・業務委託など)とは仕組みが異なる点にご注意ください。米国の従業員(W-2)として会社にもたらす本当の価値は、給与だけではありません。健康保険、退職金のマッチング拠出、有給休暇といった福利厚生に加え、雇用主が負担する給与税(payroll tax)も含まれます。フリーランス(1099)に移行すると、これらのコストをすべて自分で負担することになるため、収支を合わせるには時給を十分に高く設定する必要があります。
使い方
現在の年間W-2給与、福利厚生の金額換算、雇用主が負担する給与税の割合(%)、そして年間で実際に請求できると見込む稼働時間を入力してください。雇用主のFICA負担分は7.65%ですが、失業保険などのコストも上乗せするとより実態に近くなります。稼働時間(billable hours)は通常2,080時間よりかなり少なくなる点に注意しましょう。休暇、事務作業、営業活動、契約と契約の間の空白期間などがすべて稼働時間を削るからです。この計算ツールは、雇用された場合の総コストに見合うために必要な時給を返します。
計算式の解説
計算自体はシンプルです。フリーランス時給 =(給与 + 福利厚生 + 雇用主負担税)÷ 稼働時間。ここで、雇用主負担税 = 給与 × 税率 ÷ 100 です。従業員としてのフルコストを合計し、それを現実的に請求できる時間数で割って算出します。
$$\begin{gathered} \text{Hourly Rate} = \frac{\text{Total Cost}}{\text{Billable Hours}} \\[1.5em] \text{where}\quad \text{Total Cost} = \text{Salary} + \text{Benefits} + \text{Salary} \times \frac{\text{Employer Tax \%}}{100} \end{gathered}$$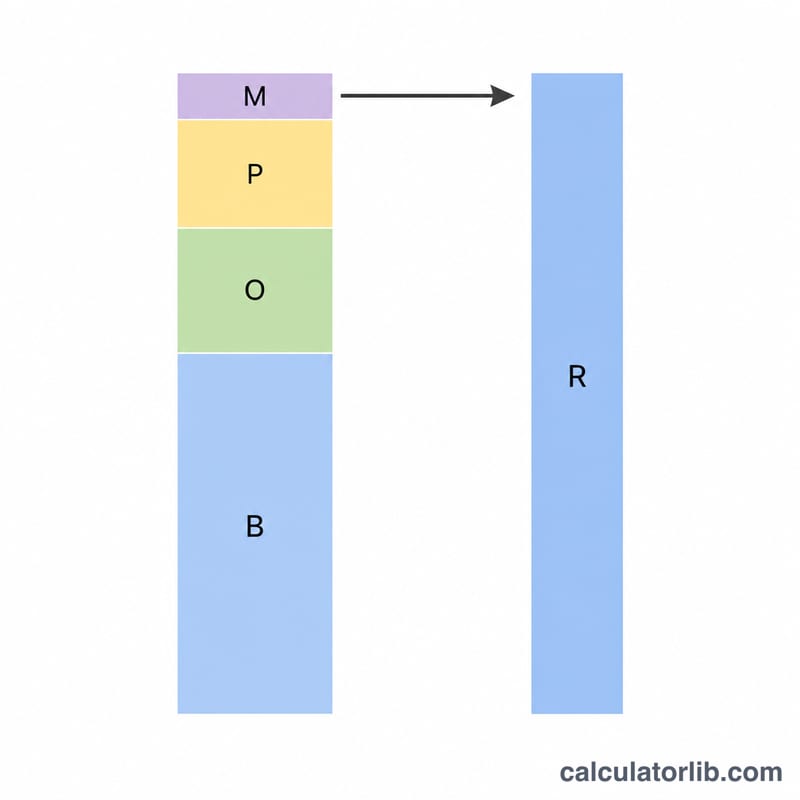
計算例
例えば、給与が$80,000、福利厚生の価値が$12,000、雇用主の税負担が7.65%、年間1,800時間を請求できるとします。雇用主負担税 = \(\$80{,}000 \times 0.0765 = \$6{,}120\)。総コスト = \(\$80{,}000 + \$12{,}000 + \$6{,}120 = \$98{,}120\)。これを1,800時間で割ると、時給は約$54.51になります。 $$\text{Hourly Rate} = \frac{\$98{,}120}{1{,}800} \approx \$54.51$$ これより安く請求すると、失われた福利厚生や新たに自分で支払う自営業税(self-employment tax)を考慮したとき、実質的な減収になってしまいます。
所得と雇用:アメリカ合衆国
アメリカ合衆国の平均所得と失業率を世界と比較(世界銀行)。上で入力する数値の目安になります。
- 1人当たりGNI 2025
- 88,810米ドル
- 1人当たりGDP(PPP) 2025
- 90,027国際ドル
- 世界:25,704
- 失業率 2025
- 4.2%
- 世界:4.8%
直近の変化 上昇 +7.1% 2025年:88,810米ドル(2024年は82,910米ドル)。 この変化は、公表された2つの数値からCalculatorLibが計算しています。
2025年のアメリカ合衆国の1人当たり国民総所得は年88,810米ドル、月に換算すると約7,401米ドルでした。 世界:14,244米ドル
| 年 | 1人当たりGNI(米ドル) | 1人当たりGDP、PPP(国際ドル) | 失業率 |
|---|---|---|---|
| 2025 | 88,810 | 90,027 | 4.2% |
| 2024 | 82,910 | 86,170 | 4.0% |
| 2023 | 79,950 | 82,587 | 3.6% |
| 2022 | 77,230 | 78,009 | 3.7% |
| 2021 | 71,510 | 71,441 | 5.3% |
| 2020 | 64,630 | 64,465 | 8.1% |
| 2019 | 65,840 | 65,228 | 3.7% |
| 2018 | 63,040 | 62,876 | 3.9% |
| 2017 | 58,860 | 60,048 | 4.4% |
| 2016 | 56,830 | 57,977 | 4.9% |
1人当たりGNI(アトラス方式)は経済全体の所得の平均で、典型的な給与ではありません。PPPドルは各国の物価で調整されています。
所得税と社会保険料:アメリカ合衆国
- 所得税の最高税率 2025年
- 43.65%
- 平均賃金の8.7倍から
- 被用者の社会保険料率 2025年
- 7.65% · 1.45%
2025年のアメリカ合衆国の個人所得税の法定最高税率(国と地方の合計)は43.65%でした。平均賃金73,520 USDの8.7倍、つまり年およそ642,101 USDから適用されます。
被用者の社会保険料率を所得区分ごとに低い区分から順に示しています。各区分の境界額は表示していません。
OECD諸国の所得税最高税率
| 国 | 最高税率 | 適用開始(平均賃金の倍数) | 年 |
|---|---|---|---|
| 日本 | 55.95% | 7.7 | 2025 |
| フランス | 55.37% | 12.9 | 2025 |
| 韓国 | 49.5% | 19.0 | 2025 |
| ドイツ | 47.48% | 4.4 | 2025 |
| イギリス | 45% | 2.2 | 2025 |
| アメリカ合衆国 | 43.65% | 8.7 | 2025 |
| トルコ | 40.76% | 5.6 | 2025 |
| メキシコ | 35% | 20.6 | 2025 |
最高税率は最も高い所得部分に課される法定税率で、多くの勤労者が負担する税率ではありません。OECDのデータはOECD加盟国のみが対象です。
アメリカ合衆国と他の国
1人当たりGNI(名目米ドル、アトラス方式)— 各国の最新の公表年。
- アメリカ合衆国 88,810米ドル (2025)
- フランス 48,630米ドル (2025)
- 日本 38,340米ドル (2025)
- 韓国 37,880米ドル (2025)
- サウジアラビア 36,070米ドル (2025)
- トルコ 16,300米ドル (2025)
- ロシア 15,960米ドル (2025)
- 世界 14,244米ドル (2025)
- 中国 14,230米ドル (2025)
- メキシコ 13,730米ドル (2025)
- ベトナム 4,970米ドル (2025)
- インド 2,760米ドル (2025)
台湾は、まだ公表値がありません。
行ごとに年が異なる場合があります。各数値はその年とともに表示しています。すべての国で同じ世界銀行の指標です。
最新の値:2025 データ更新日 2026-10-18 · 最新
出典: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
月額の数値は、これらのデータからCalculatorLibが計算したものです。 自国通貨建ての最高税率の適用開始額(倍数 × 平均賃金)は、これらのデータからCalculatorLibが算出しています。
出典の詳細と算出方法
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
よくある質問
この時給よりもさらに高く請求すべきですか? 多くの場合、答えはイエスです。この数字はあくまで雇用された状態と「とんとん」になる金額にすぎません。フリーランスは自営業税を全額(雇用主・従業員の両方分)負担し、自分の機材を用意し、収入が途切れるリスクも引き受けます。そのため25〜50%上乗せするのが一般的です。
雇用主の税率は何%にすべきですか? 7.65%は社会保障税(Social Security)とメディケア(Medicare)をカバーします。連邦・州の失業保険や労災保険を加えると、さらに約1〜3%上乗せするとよいでしょう。
現実的な稼働時間はどのくらいですか? フルタイムは2,080時間ですが、多くの独立請負業者は非稼働時間を差し引くと年間1,500〜1,800時間の請求に落ち着きます。