この計算ツールでできること
正社員を辞めて独立し、業務委託(フリーランス)として働く場合、提示する報酬単価は以前の年収より高く設定しなければ収支が合いません。業務委託になると、社会保険料の自己負担分(米国では給与税の労使両方)を自分で支払い、健康保険・退職金・有給休暇に相当するものをすべて自前で賄う必要があります。さらに、1年間の労働時間のうち実際に請求できるのは一部だけです。本ツールは、正社員の年収を業務委託の時給単価に換算し、自信を持って見積もりを提示できるようサポートします。
※税負担の前提は米国の制度(給与税・自営業税)に基づいています。日本では国民健康保険・国民年金・所得税などが該当し、税率の考え方が異なるため、ご自身の状況に合わせて数値を調整してください。
使い方
まず、目標としたい年収を入力します。次に、自営業者としての税負担を割合(%)で入力してください(米国の場合、雇用主が負担していた給与税分は約7.65%、自営業税の全額では約15.3%が目安です)。さらに、保険・退職金・請求できない時間をカバーするための福利厚生/間接費の割合を入力します。最後に、1年間で実際に請求できると見込まれる稼働時間を入力してください。フルタイムは約2,080時間ですが、休暇・事務作業・営業活動・空き時間などを差し引くと、多くの業務委託者の請求可能時間は1,600〜1,900時間程度になります。
計算式の解説
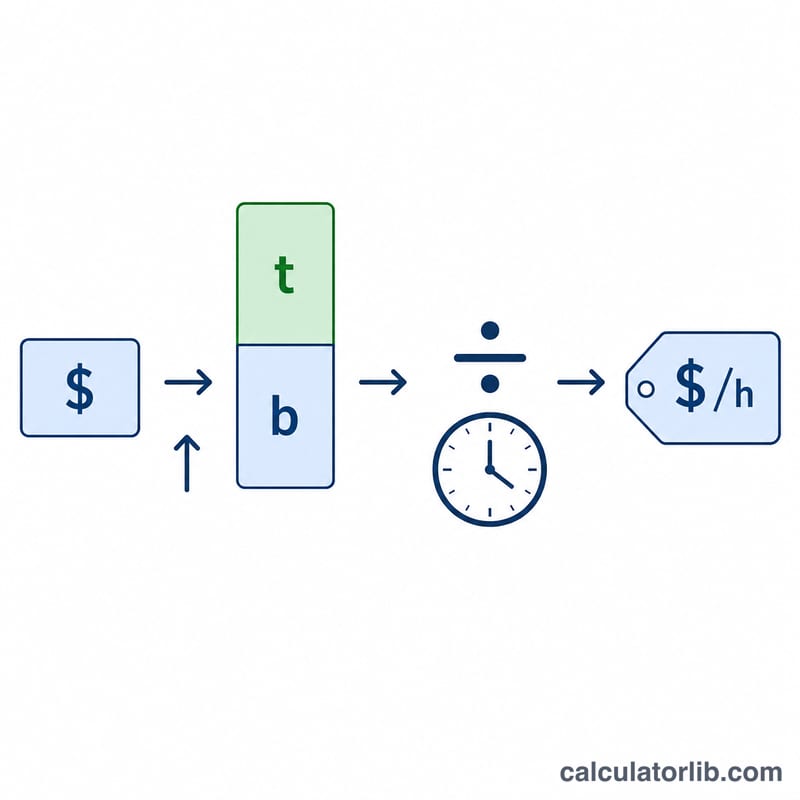
稼ぐ必要のある総額は \(\text{年収} \times (1 + t + b)\) で求められます。ここで t は税負担、b は福利厚生負担をそれぞれ小数で表したものです。この総額を請求可能時間で割ると時給単価が算出されます。
$$\text{時給単価} = \frac{\text{年収} \times (1 + t + b)}{\text{請求可能時間}}$$請求可能時間が少ないほど単価は高くなります。これは、同じ年間目標額をより短い請求時間でまかなう必要があるためです。
計算例
年収 $80,000、自営業税負担 7.65%、福利厚生/間接費 30%、請求可能時間 1,800時間の場合。
$$\text{総額} = 80{,}000 \times (1 + 0.0765 + 0.30) = 80{,}000 \times 1.3765 = \$110{,}120$$$$\text{時給単価} = 110{,}120 \div 1{,}800 \approx \$61.18 \text{(1時間あたり)}$$日額(8時間)は約 $489 になります。
所得と雇用:日本
日本の平均所得と失業率を世界と比較(世界銀行)。上で入力する数値の目安になります。
- 1人当たりGNI 2025
- 38,340米ドル
- 1人当たりGDP(PPP) 2025
- 55,422国際ドル
- 世界:25,704
- 失業率 2025
- 2.5%
- 世界:4.8%
直近の変化 上昇 +3.1% 2025年:38,340米ドル(2024年は37,170米ドル)。 この変化は、公表された2つの数値からCalculatorLibが計算しています。
2025年の日本の1人当たり国民総所得は年38,340米ドル、月に換算すると約3,195米ドルでした。 世界:14,244米ドル
| 年 | 1人当たりGNI(米ドル) | 1人当たりGDP、PPP(国際ドル) | 失業率 |
|---|---|---|---|
| 2025 | 38,340 | 55,422 | 2.5% |
| 2024 | 37,170 | 54,156 | 2.5% |
| 2023 | 40,740 | 52,726 | 2.6% |
| 2022 | 44,300 | 49,246 | 2.6% |
| 2021 | 45,160 | 45,999 | 2.8% |
| 2020 | 41,880 | 43,560 | 2.8% |
| 2019 | 42,960 | 43,744 | 2.4% |
| 2018 | 42,720 | 43,090 | 2.5% |
| 2017 | 39,700 | 42,347 | 2.8% |
| 2016 | 39,220 | 41,463 | 3.1% |
1人当たりGNI(アトラス方式)は経済全体の所得の平均で、典型的な給与ではありません。PPPドルは各国の物価で調整されています。
所得税と社会保険料:日本
- 所得税の最高税率 2025年
- 55.95%
- 平均賃金の7.7倍から
- 被用者の社会保険料率 2025年
- 14.7% · 5.55% · 0.55%
2025年の日本の個人所得税の法定最高税率(国と地方の合計)は55.95%でした。平均賃金5,703,038 JPYの7.7倍、つまり年およそ43,738,262 JPYから適用されます。
被用者の社会保険料率を所得区分ごとに低い区分から順に示しています。各区分の境界額は表示していません。
OECD諸国の所得税最高税率
| 国 | 最高税率 | 適用開始(平均賃金の倍数) | 年 |
|---|---|---|---|
| 日本 | 55.95% | 7.7 | 2025 |
| フランス | 55.37% | 12.9 | 2025 |
| 韓国 | 49.5% | 19.0 | 2025 |
| ドイツ | 47.48% | 4.4 | 2025 |
| イギリス | 45% | 2.2 | 2025 |
| アメリカ合衆国 | 43.65% | 8.7 | 2025 |
| トルコ | 40.76% | 5.6 | 2025 |
| メキシコ | 35% | 20.6 | 2025 |
最高税率は最も高い所得部分に課される法定税率で、多くの勤労者が負担する税率ではありません。OECDのデータはOECD加盟国のみが対象です。
日本と他の国
1人当たりGNI(名目米ドル、アトラス方式)— 各国の最新の公表年。
- アメリカ合衆国 88,810米ドル (2025)
- フランス 48,630米ドル (2025)
- 日本 38,340米ドル (2025)
- 韓国 37,880米ドル (2025)
- サウジアラビア 36,070米ドル (2025)
- トルコ 16,300米ドル (2025)
- ロシア 15,960米ドル (2025)
- 世界 14,244米ドル (2025)
- 中国 14,230米ドル (2025)
- メキシコ 13,730米ドル (2025)
- ベトナム 4,970米ドル (2025)
- インド 2,760米ドル (2025)
台湾は、まだ公表値がありません。
行ごとに年が異なる場合があります。各数値はその年とともに表示しています。すべての国で同じ世界銀行の指標です。
最新の値:2025 データ更新日 2026-10-18 · 最新
出典: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
月額の数値は、これらのデータからCalculatorLibが計算したものです。 自国通貨建ての最高税率の適用開始額(倍数 × 平均賃金)は、これらのデータからCalculatorLibが算出しています。
出典の詳細と算出方法
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
よくある質問
これは米国専用のツールですか? 税負担の項目は初期値として米国の数値を採用していますが、%による入力はどの国にも対応できる汎用的なものです。お住まいの国の税率や間接費の割合を入力してください。
なぜ2,080時間ではなく請求可能時間を使うのですか? 働いた時間すべてを請求できるわけではないからです。現実的な請求可能時間で計算することで、単価を安く見積もりすぎるのを防げます。
利益分の上乗せは必要ですか? はい。本ツールが算出するのは損益分岐点となる「等価額」です。本当の意味での利益とリスクへの備えとして、その上にさらにマージンを上乗せしてください。