

녹아웃 인증서란?
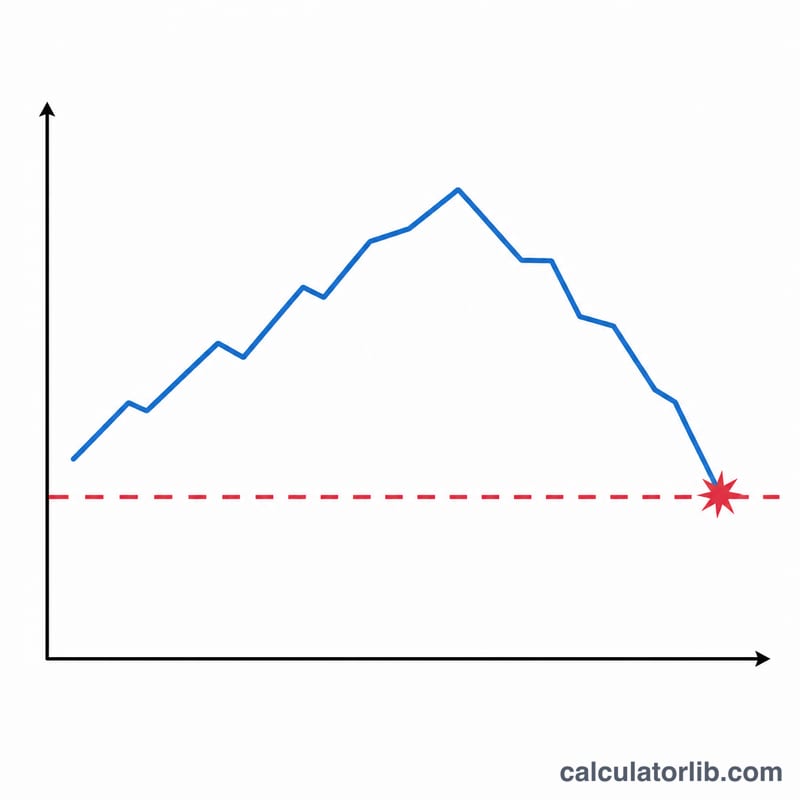
녹아웃 인증서(터보 워런트 또는 터보 인증서라고도 불립니다)는 기초자산의 움직임을 추종하면서 손절 장벽(배리어)이 내장된 레버리지 상품입니다. 유럽에서 널리 거래되는 상장 파생 상품으로, 국내 ELW(주식워런트증권)와 성격이 비슷하지만 상품 구조와 적용 규정은 다르니 유의해야 합니다. 기초자산 가격이 녹아웃 수준에 도달하면 상품은 즉시 만기 처리되고 투자 원금의 대부분 또는 전부를 잃게 됩니다. 기초자산 가격과 행사가의 차액만 부담하면 되기 때문에, 적은 투자금으로도 큰 규모의 포지션을 움직일 수 있습니다.
계산 공식
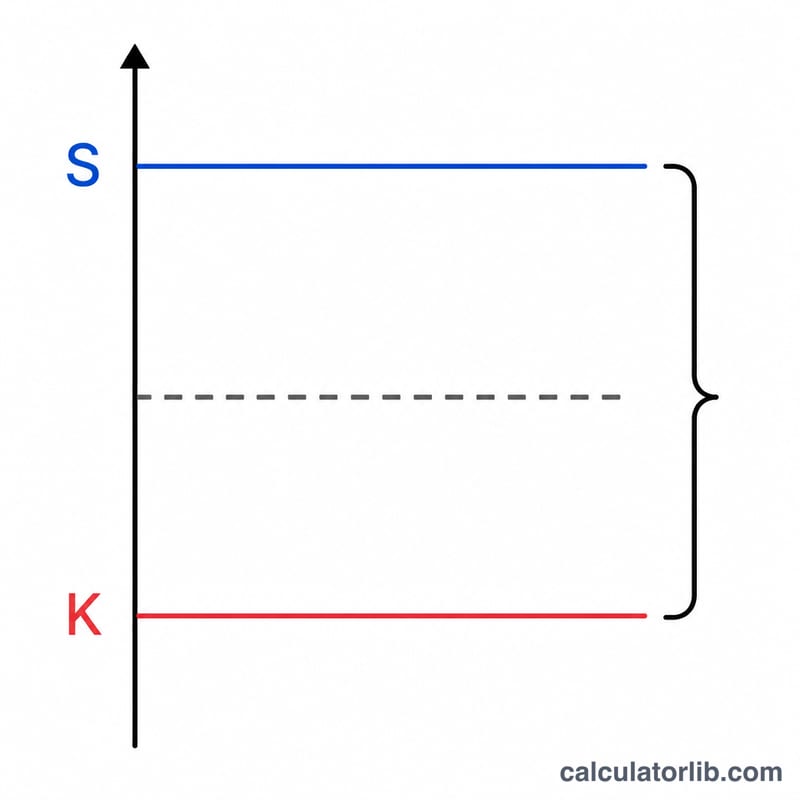
기초자산 가격 \(S\), 행사가(파이낸싱 레벨) \(K\), 인증서 가격 \(P\), 전환비율 \(r\)이라고 할 때 레버리지는 다음과 같습니다.
$$L = \frac{S \times r}{P}$$롱(상승형) 터보의 경우 기초자산 기준 손익분기점과 녹아웃 기준가는 다음과 같습니다.
$$BE = K + \frac{P}{r}, \qquad KO = K$$숏(하락형) 터보의 손익분기점은 \(BE = K - \frac{P}{r}\) 입니다. 배리어까지의 거리는 \(\frac{|S-K|}{S}\times 100\%\) 로 구합니다.
사용 방법
현재 기초자산 가격, 행사가, 인증서 1개를 매수하는 가격, 그리고 전환비율(지수형 상품은 흔히 0.1 또는 0.01)을 입력하세요. 이어서 롱 또는 숏을 선택합니다. 그러면 계산기가 레버리지, 손익분기점, 녹아웃 기준가, 그리고 기초자산이 배리어에서 얼마나 떨어져 있는지를 알려줍니다.
계산 예시
롱 터보에서 \(S = 100\), \(K = 80\), \(P = 21\), \(r = 1\) 이라고 가정해 보겠습니다.
$$L = \frac{100 \times 1}{21} = 4.76$$ $$BE = 80 + \frac{21}{1} = 101$$레버리지는 약 4.76배이고, 기초자산이 101에 도달해야 손익분기점을 넘어서며, 포지션은 80에서 녹아웃됩니다. 이는 현재가 대비 20% 하락한 수준입니다.
결과 해석하기
이 계산기는 녹아웃 워런트(knock-out warrant)나 터보 인증서(turbo certificate)의 원시 호가를 위험과 수익 프로파일을 설명하는 네 가지 수치로 변환합니다. 각 출력값은 이러한 상품이 정의되는 방식과 밀접하게 연결된 정확한 의미를 갖습니다.
- 레버리지 \(\left(\dfrac{S \cdot r}{P}\right)\)는 기초자산의 백분율 변동에 적용되는 배수입니다. 레버리지가 5라는 것은, 금융 비용과 스프레드를 무시할 때 기초자산이 1% 상승하면 인증서 가치가 대략 5% 변동한다는 의미입니다 — 양방향 모두에서. 레버리지는 이익과 손실을 동일하게 증폭시킵니다.
- 손익분기점 \(\left(K + \dfrac{P}{r}\right)\)은 인증서의 내재가치를 초과하여 지불한 프리미엄을 정확히 회복하는 기초자산 수준입니다. (롱 터보의 경우) 이 수준 아래에서는 상품이 만기되지 않았더라도 여전히 손실 상태에 있습니다.
- 녹아웃 기준선(knock-out threshold)은 장벽으로, 여기서는 행사가/금융 수준 \(K\)와 같습니다. 기초자산이 이 수준에 닿으면 상품은 조기에 종료되며 일반적으로 무가치로 소멸합니다(또는 발행사의 약관에 따라 소액의 잔존가치만 상환됩니다).
- 장벽까지의 거리(distance-to-barrier) \(\left(\dfrac{S - K}{S} \times 100\%\right)\)는 녹아웃이 촉발되기 전에 기초자산이 불리한 방향으로 얼마나(백분율 기준으로) 움직일 수 있는지를 측정합니다. 이는 총 손실이 얼마나 가까운지를 직접적으로 나타내는 척도입니다.
이 출력값들은 역의 관계로 연결되어 있습니다. 장벽 \(K\)가 현재 기초자산 가격 \(S\)에 가까울수록 인증서 가격 \(P\)는 작아지고, 따라서 레버리지는 높아집니다. 다시 말해, 더 높은 레버리지는 필연적으로 더 작은 장벽까지의 거리와 더 높은 녹아웃 위험을 의미합니다. 그에 상응하여 더 가까운 장벽 없이는 레버리지도 없습니다.
이것들은 발행사 전반에 걸쳐 사용되는 표준화된 정의라는 점에 유의하십시오. 정확한 결제 조건(녹아웃 시 잔존 지급액, 시간에 따른 행사가의 금융 조정, 스프레드 및 수수료)은 상품과 발행사에 따라 다르므로 항상 해당 조건 명세서(term sheet)를 읽으십시오. 이는 해당 상품이 어떻게 작동하는지에 대한 일반 정보이며 투자 조언이 아닙니다.
시나리오 비교
아래 표는 기초자산 가격을 \(S = 100\)으로, 청약 비율을 \(r = 1\)로 일정하게 유지하고, 행사가 \(K\)와 인증서 가격 \(P\)를 변화시킵니다. 이는 장벽을 현재 가격에 더 가깝게 이동시키면 레버리지가 어떻게 상승하는지, 그리고 장벽까지의 거리가 어떻게 축소되는지를 보여줍니다. 레버리지는 \(L = \dfrac{S \cdot r}{P}\), 손익분기점은 \(K + \dfrac{P}{r}\), 녹아웃 기준선은 \(K\)와 같고, 장벽까지의 거리는 \(\dfrac{|S - K|}{S} \times 100\%\)입니다.
| 행사가 \(K\) | 가격 \(P\) | 레버리지 \(L\) | 손익분기점 | 녹아웃 기준선 | 장벽까지의 거리 |
|---|---|---|---|---|---|
| 80 | 21 | 4.76× | 101 | 80 | 20% |
| 90 | 11 | 9.09× | 101 | 90 | 10% |
| 95 | 6 | 16.67× | 101 | 95 | 5% |
| 98 | 3 | 33.33× | 101 | 98 | 2% |
표를 아래로 읽어 내려가면, 장벽까지의 거리를 절반으로 줄이면 레버리지는 대략 두 배가 됩니다. 33.33× 인증서(장벽이 단 2% 떨어져 있음)는 기초자산이 2% 하락하면 녹아웃되는 반면, 4.76× 인증서는 20%의 불리한 변동까지 견딥니다. 네 가지 모두 거의 동일한 손익분기점 101을 공유하는데, 이는 내재가치를 초과하는 프리미엄 \((P/r)\)이 장벽이 현재 가격에 가까워질수록 축소되기 때문입니다. 이 일반 정보는 레버리지–위험 간의 상충 관계를 설명하는 것이며 투자 조언이 아닙니다.
자주 묻는 질문
녹아웃 수준은 행사가와 같은가요? 전통적인 터보 상품에서는 배리어와 행사가가 일치합니다. 다만 미니 선물(미니 퓨처스)은 배리어를 행사가보다 약간 위(롱) 또는 아래(숏)로 설정하기도 합니다.
손익분기점이 왜 기초자산 가격보다 높은가요? 내재가치를 초과해 지불하는 소액의 프리미엄 \(P/r - (S-K)\) 을 먼저 회수해야만 수익 구간에 들어가기 때문입니다.
레버리지는 높을수록 좋은가요? 꼭 그렇지는 않습니다. 레버리지가 높을수록 배리어가 현재가에 더 가까워지므로 전액 손실 위험도 함께 커집니다.













