

什麼是槓桿型認購證(Knock-Out)?
槓桿型認購證(在歐洲市場又稱為 Turbo 認購證或 Turbo 憑證)是一種帶有內建「敲出障礙」的槓桿商品,價格會貼近標的資產連動。一旦標的價格觸及敲出價位,商品便立即到期失效,投入的本金也幾乎會全數歸零。由於投資人只需支付「標的價格與履約價之間的價差」,因此用一小筆資金就能操作相對龐大的部位。這類商品常見於德國等歐洲市場,台灣投資人若接觸,多半是透過海外券商;台股市場性質最接近的則是權證,但條款與敲出機制並不完全相同,交易前務必看清商品條件。
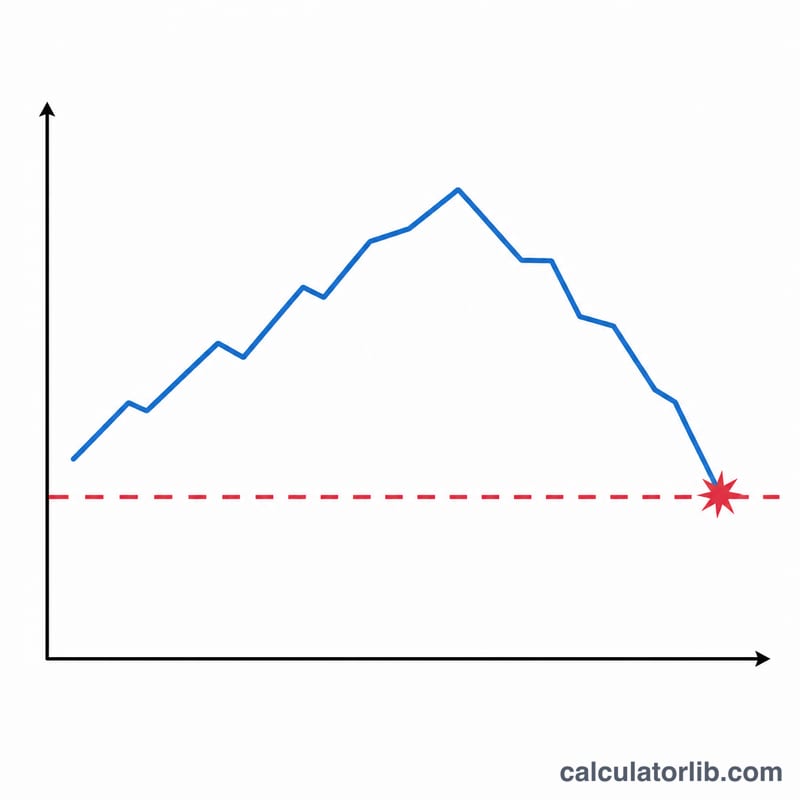
計算公式
設標的價格為 \(S\)、履約價(融資水準)為 \(K\)、認購證價格為 \(P\)、行使比例為 \(r\),則槓桿倍數為:
$$L = \frac{S \times r}{P}$$對於做多(Long)的 Turbo,損益兩平的標的價位與敲出門檻為:
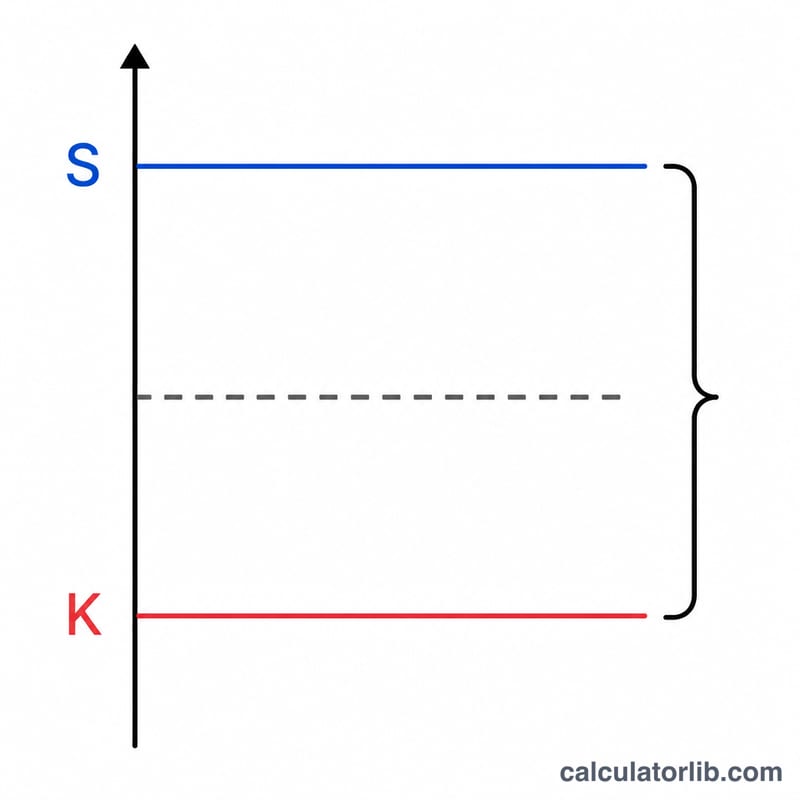
$$BE = K + \frac{P}{r}, \qquad KO = K$$對於做空(Short)的 Turbo,損益兩平點為 \(BE = K - \frac{P}{r}\)。距離敲出障礙的幅度則為 \(\frac{|S-K|}{S}\times 100\%\)。
如何使用
依序輸入目前的標的價格、履約價、你買進一張認購證所支付的價格,以及行使比例(指數型商品通常為 0.1 或 0.01)。接著選擇做多或做空,計算機就會回傳槓桿倍數、損益兩平價位、敲出門檻,以及標的目前距離敲出障礙還有多遠。
實際範例
假設做多的 Turbo 條件為 \(S = 100\)、\(K = 80\)、\(P = 21\)、\(r = 1\):
$$L = \frac{100 \times 1}{21} = 4.76$$ $$BE = 80 + \frac{21}{1} = 101$$槓桿倍數約為 4.76,標的必須漲到 101 才能損益兩平,而只要跌到 80 部位就會被敲出——相當於自目前價位下跌 20%。
Как интерпретировать результат
Этот калькулятор превращает исходные котировки нокаут-варранта или турбо-сертификата в четыре показателя, которые описывают его профиль риска и доходности. Каждый результат имеет точный смысл, связанный с тем, как определяются эти инструменты.
- Кредитное плечо \(\left(\dfrac{S \cdot r}{P}\right)\) — это множитель, применяемый к процентному изменению базового актива. Плечо, равное 5, означает, что, если не учитывать издержки финансирования и спред, рост базового актива на 1% приводит примерно к 5%-ному изменению стоимости сертификата — в обоих направлениях. Плечо одинаково усиливает как прибыль, так и убытки.
- Точка безубыточности \(\left(K + \dfrac{P}{r}\right)\) — это уровень базового актива, при котором позиция полностью отыгрывает премию, уплаченную вами сверх внутренней стоимости сертификата. Ниже этого уровня (для длинного турбо) позиция всё ещё находится в убытке, даже если срок действия продукта не истёк.
- Порог нокаута — это барьер, здесь равный уровню страйка / финансирования \(K\). Если базовый актив касается этого уровня, продукт досрочно прекращает действие и, как правило, обесценивается (или возвращает лишь небольшую остаточную стоимость, в зависимости от условий эмитента).
- Расстояние до барьера \(\left(\dfrac{S - K}{S} \times 100\%\right)\) измеряет, насколько в процентном выражении базовый актив может сдвинуться против вас, прежде чем сработает нокаут. Это прямой индикатор того, насколько близок полный убыток.
Эти показатели связаны обратной зависимостью: чем ближе барьер \(K\) находится к текущей цене базового актива \(S\), тем меньше цена сертификата \(P\), и, следовательно, тем выше кредитное плечо. Иными словами, более высокое плечо неизбежно означает меньшее расстояние до барьера и более высокий риск нокаута. Не бывает плеча без соответствующего приближения барьера.
Обратите внимание, что это стандартизированные определения, используемые всеми эмитентами; точные условия расчёта (остаточная выплата при нокауте, корректировки страйка на финансирование с течением времени, спред и комиссии) различаются в зависимости от продукта и эмитента, поэтому всегда читайте конкретный термшит. Это общая информация о том, как работает инструмент, а не инвестиционная рекомендация.
Сравнение сценариев
В таблице ниже цена базового актива удерживается постоянной на уровне \(S = 100\) при коэффициенте подписки \(r = 1\), а страйк \(K\) и цена сертификата \(P\) варьируются. Она показывает, как приближение барьера к текущей цене повышает кредитное плечо, одновременно сокращая расстояние до барьера. Плечо равно \(L = \dfrac{S \cdot r}{P}\), точка безубыточности — \(K + \dfrac{P}{r}\), порог нокаута равен \(K\), а расстояние до барьера — \(\dfrac{|S - K|}{S} \times 100\%\).
| Страйк \(K\) | Цена \(P\) | Плечо \(L\) | Точка безубыточности | Порог нокаута | Расстояние до барьера |
|---|---|---|---|---|---|
| 80 | 21 | 4.76× | 101 | 80 | 20% |
| 90 | 11 | 9.09× | 101 | 90 | 10% |
| 95 | 6 | 16.67× | 101 | 95 | 5% |
| 98 | 3 | 33.33× | 101 | 98 | 2% |
Читая таблицу сверху вниз, можно заметить, что уменьшение расстояния до барьера вдвое примерно удваивает кредитное плечо. Сертификат с плечом 33.33× (барьер всего в 2%) выбивается нокаутом при снижении базового актива на 2%, тогда как сертификат с плечом 4.76× выдерживает неблагоприятное движение в 20%. Все четыре имеют почти одинаковую точку безубыточности 101, поскольку премия сверх внутренней стоимости \((P/r)\) сокращается по мере приближения барьера к текущей цене. Эта общая информация иллюстрирует компромисс между плечом и риском и не является инвестиционной рекомендацией.
常見問題
敲出價位等於履約價嗎? 就傳統的 Turbo 而言,敲出障礙與履約價相同。不過迷你期貨(Mini-Future)可能會把障礙設在略高於履約價(做多)或略低於履約價(做空)的位置。
為什麼損益兩平價會高於標的現價? 因為你在內含價值之上還多付了一小筆權利金 \(P/r - (S-K)\),這部分成本必須先賺回來,之後才會開始獲利。
槓桿越高越好嗎? 未必——槓桿越高,代表敲出障礙離目前價位越近,本金全數虧損的風險也隨之升高。













