

Что такое нок-аут сертификат?
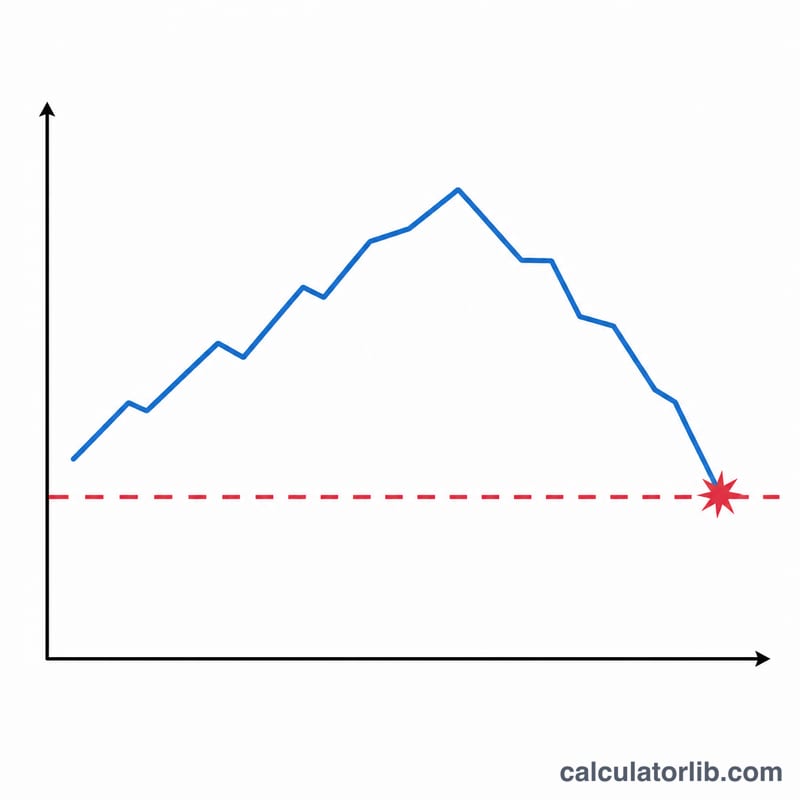
Нок-аут сертификат (его также называют турбо-варрантом или турбо-сертификатом) — это产 маржинальный инструмент с кредитным плечом, который повторяет динамику базового актива и имеет встроенный барьер. Если цена базового актива достигает уровня нокаута, инструмент досрочно прекращает существование, и вложенный капитал теряется полностью или почти полностью. Поскольку вы оплачиваете только разницу между ценой базового актива и страйком, небольшая сумма позволяет управлять крупной позицией. Такие продукты широко распространены на европейских биржах (прежде всего в Германии); в России и странах СНГ это иностранный биржевой инструмент, аналогов которому в местном регулировании, как правило, нет.
Формулы
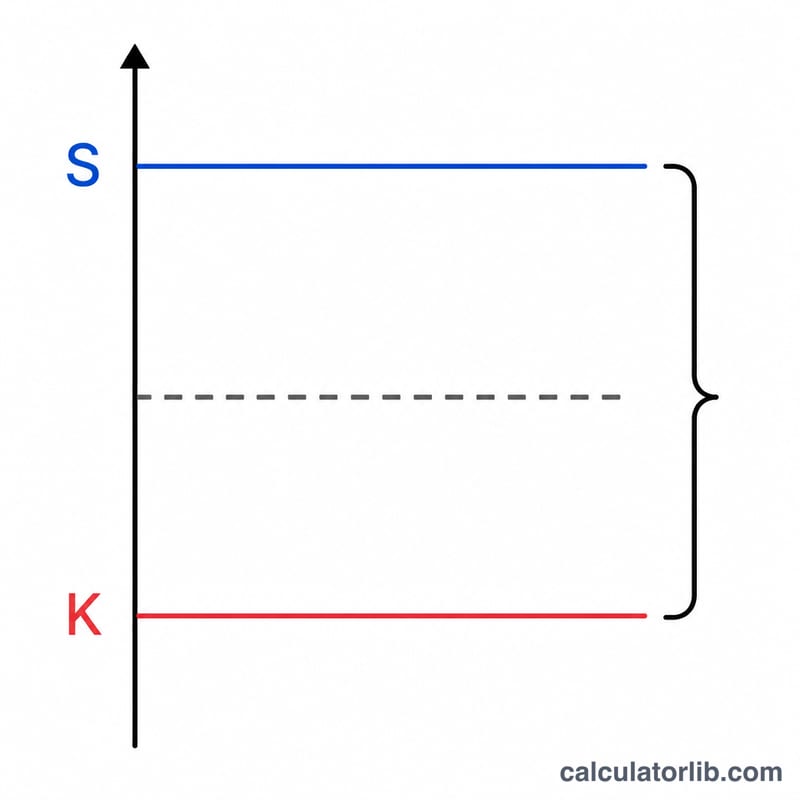
При цене базового актива \(S\), страйке (уровне финансирования) \(K\), цене сертификата \(P\) и коэффициенте подписки \(r\) кредитное плечо равно:
$$L = \frac{S \times r}{P}$$Для длинного турбо (long) уровень безубыточности базового актива и порог нокаута составляют:
$$BE = K + \frac{P}{r}, \qquad KO = K$$Для короткого турбо (short) безубыточность равна \(BE = K - \frac{P}{r}\). Расстояние до барьера рассчитывается как \(\frac{|S-K|}{S}\times 100\%\).
Как пользоваться калькулятором
Введите текущую цену базового актива, страйк, цену, которую вы платите за один сертификат, и коэффициент подписки (для индексов часто 0.1 или 0.01). Выберите длинную или короткую позицию. Калькулятор рассчитает кредитное плечо, уровень безубыточности, порог нокаута и то, насколько далеко базовый актив находится от барьера.
Разбор примера
Предположим, что для длинного турбо \(S = 100\), \(K = 80\), \(P = 21\) и \(r = 1\):
$$L = \frac{100 \times 1}{21} = 4.76$$ $$BE = 80 + \frac{21}{1} = 101$$Кредитное плечо составляет около 4.76, базовому активу нужно вырасти до 101, чтобы выйти в ноль, а позиция обнуляется (нокаут) на уровне 80 — это падение на 20% от текущей цены.
Частые вопросы
Совпадает ли уровень нокаута со страйком? У классических турбо барьер и страйк совпадают. У мини-фьючерсов барьер может быть установлен немного выше страйка (для long) или ниже (для short).
Почему безубыточность выше цены базового актива? Небольшую премию \(P/r - (S-K)\), которую вы платите сверх внутренней стоимости, нужно сначала отработать, прежде чем позиция начнёт приносить прибыль.
Всегда ли большое плечо лучше? Не обязательно — чем выше плечо, тем ближе барьер к текущей цене, а значит, тем выше риск полной потери вложений.
Как интерпретировать результат
Этот калькулятор превращает исходные котировки нокаут-варранта или турбо-сертификата в четыре показателя, которые описывают его профиль риска и доходности. Каждый результат имеет точный смысл, связанный с тем, как определяются эти инструменты.
- Кредитное плечо \(\left(\dfrac{S \cdot r}{P}\right)\) — это множитель, применяемый к процентному изменению базового актива. Плечо, равное 5, означает, что, если не учитывать издержки финансирования и спред, рост базового актива на 1% приводит примерно к 5%-ному изменению стоимости сертификата — в обоих направлениях. Плечо одинаково усиливает как прибыль, так и убытки.
- Точка безубыточности \(\left(K + \dfrac{P}{r}\right)\) — это уровень базового актива, при котором позиция полностью отыгрывает премию, уплаченную вами сверх внутренней стоимости сертификата. Ниже этого уровня (для длинного турбо) позиция всё ещё находится в убытке, даже если срок действия продукта не истёк.
- Порог нокаута — это барьер, здесь равный уровню страйка / финансирования \(K\). Если базовый актив касается этого уровня, продукт досрочно прекращает действие и, как правило, обесценивается (или возвращает лишь небольшую остаточную стоимость, в зависимости от условий эмитента).
- Расстояние до барьера \(\left(\dfrac{S - K}{S} \times 100\%\right)\) измеряет, насколько в процентном выражении базовый актив может сдвинуться против вас, прежде чем сработает нокаут. Это прямой индикатор того, насколько близок полный убыток.
Эти показатели связаны обратной зависимостью: чем ближе барьер \(K\) находится к текущей цене базового актива \(S\), тем меньше цена сертификата \(P\), и, следовательно, тем выше кредитное плечо. Иными словами, более высокое плечо неизбежно означает меньшее расстояние до барьера и более высокий риск нокаута. Не бывает плеча без соответствующего приближения барьера.
Обратите внимание, что это стандартизированные определения, используемые всеми эмитентами; точные условия расчёта (остаточная выплата при нокауте, корректировки страйка на финансирование с течением времени, спред и комиссии) различаются в зависимости от продукта и эмитента, поэтому всегда читайте конкретный термшит. Это общая информация о том, как работает инструмент, а не инвестиционная рекомендация.
Сравнение сценариев
В таблице ниже цена базового актива удерживается постоянной на уровне \(S = 100\) при коэффициенте подписки \(r = 1\), а страйк \(K\) и цена сертификата \(P\) варьируются. Она показывает, как приближение барьера к текущей цене повышает кредитное плечо, одновременно сокращая расстояние до барьера. Плечо равно \(L = \dfrac{S \cdot r}{P}\), точка безубыточности — \(K + \dfrac{P}{r}\), порог нокаута равен \(K\), а расстояние до барьера — \(\dfrac{|S - K|}{S} \times 100\%\).
| Страйк \(K\) | Цена \(P\) | Плечо \(L\) | Точка безубыточности | Порог нокаута | Расстояние до барьера |
|---|---|---|---|---|---|
| 80 | 21 | 4.76× | 101 | 80 | 20% |
| 90 | 11 | 9.09× | 101 | 90 | 10% |
| 95 | 6 | 16.67× | 101 | 95 | 5% |
| 98 | 3 | 33.33× | 101 | 98 | 2% |
Читая таблицу сверху вниз, можно заметить, что уменьшение расстояния до барьера вдвое примерно удваивает кредитное плечо. Сертификат с плечом 33.33× (барьер всего в 2%) выбивается нокаутом при снижении базового актива на 2%, тогда как сертификат с плечом 4.76× выдерживает неблагоприятное движение в 20%. Все четыре имеют почти одинаковую точку безубыточности 101, поскольку премия сверх внутренней стоимости \((P/r)\) сокращается по мере приближения барьера к текущей цене. Эта общая информация иллюстрирует компромисс между плечом и риском и не является инвестиционной рекомендацией.













