

ノックアウト証券とは?
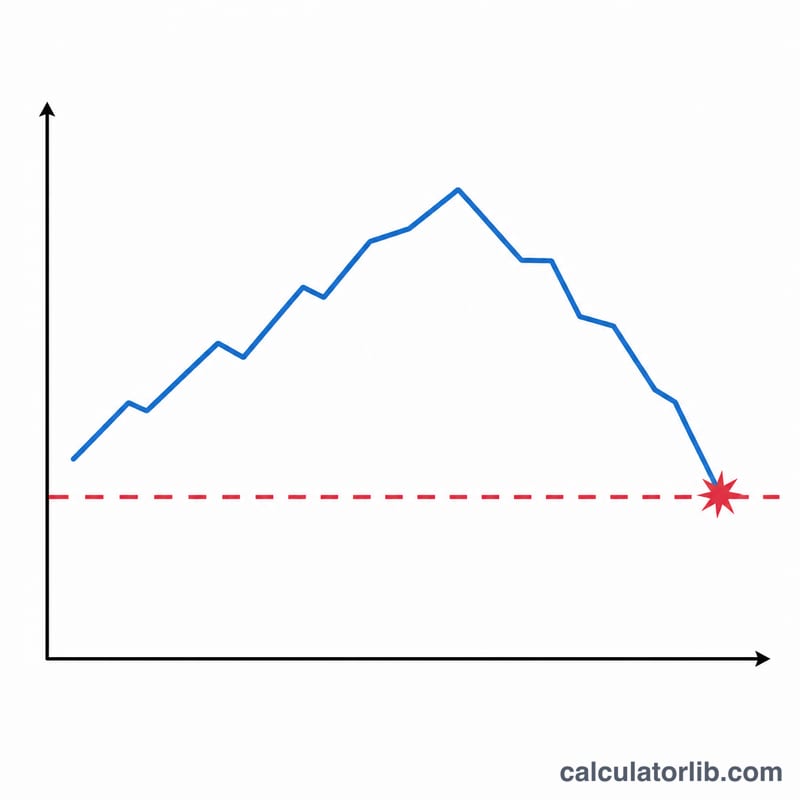
ノックアウト証券(ターボ・ワラント、ターボ証券とも呼ばれます)は、あらかじめ「バリア(ノックアウト水準)」が組み込まれたレバレッジ型の金融商品で、原資産の値動きに連動します。原資産がこのノックアウト水準に触れると商品はその時点で終了し、投資した資金の大部分、または全額を失うことになります。原資産価格と権利行使価格(ストライク)の差額分だけを支払う仕組みのため、少ない資金で大きなポジションを動かせるのが特徴です。なお、この商品は主に欧州(ドイツなどの証券取引所)で普及しているタイプであり、日本国内で一般的に流通している証券(証拠金取引やカバードワラント等)とは制度・規制が異なる点に注意してください。
計算式
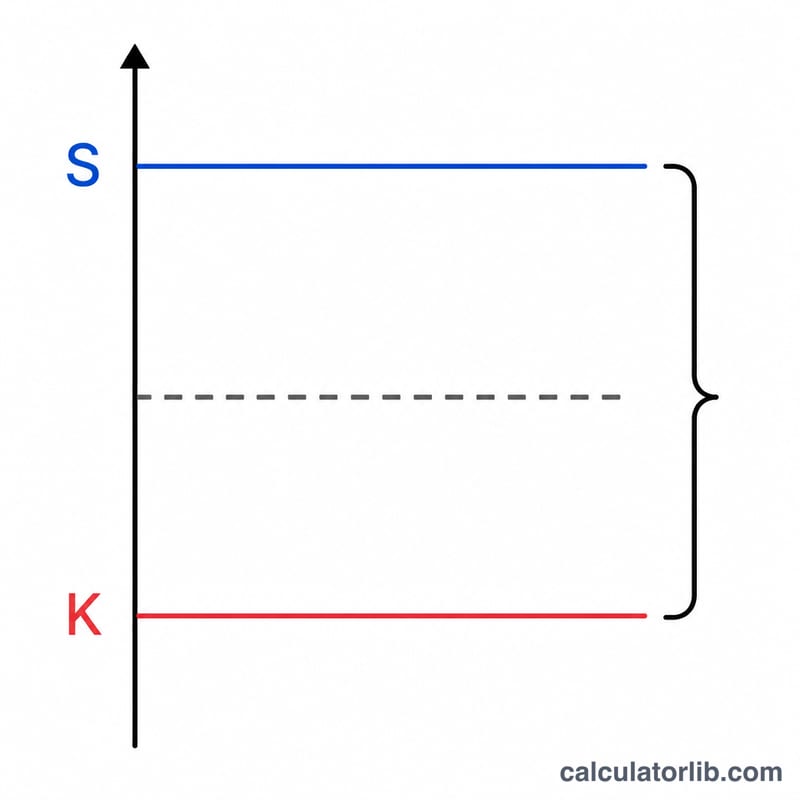
原資産価格を \(S\)、権利行使価格(ファイナンシング水準)を \(K\)、証券価格を \(P\)、転換比率(サブスクリプション・レシオ)を \(r\) とすると、レバレッジは次のように表されます。
$$L = \frac{S \times r}{P}$$ロング(ブル)型ターボの場合、損益分岐点となる原資産水準とノックアウト水準は次のとおりです。
$$BE = K + \frac{P}{r}, \qquad KO = K$$ショート(ベア)型ターボの場合、損益分岐点は \(BE = K - \frac{P}{r}\) となります。バリアまでの距離(余裕度)は \(\frac{|S-K|}{S}\times 100\%\) で求められます。
使い方
現在の原資産価格、権利行使価格、証券1単位あたりの購入価格、そして転換比率(株価指数では 0.1 や 0.01 が使われることが多い)を入力します。次にロングかショートかを選びます。計算ツールは、レバレッジ、損益分岐点、ノックアウト水準、そして原資産がバリアからどれだけ離れているかを算出します。
計算例
ロング型ターボで \(S = 100\)、\(K = 80\)、\(P = 21\)、\(r = 1\) の場合を考えてみましょう。
$$L = \frac{100 \times 1}{21} = 4.76$$ $$BE = 80 + \frac{21}{1} = 101$$レバレッジは約 4.76 倍で、利益を出すには原資産が 101 まで上昇する必要があります。そしてポジションは 80 でノックアウトとなり、これは現在価格から 20% の下落に相当します。
結果の見方
この計算ツールは、ノックアウト・ワラントまたはターボ証券の生の気配値を、そのリスクとリターンのプロファイルを表す4つの数値に変換します。各出力には、これらの商品の定義に紐づいた明確な意味があります。
- レバレッジ \(\left(\dfrac{S \cdot r}{P}\right)\) は、原資産のパーセンテージ変動に適用される倍率です。レバレッジが5であれば、金融コストとスプレッドを無視した場合、原資産が1%上昇すると証券の価値はおよそ5%変化することを意味します — これは両方向についてです。レバレッジは利益と損失を等しく増幅します。
- 損益分岐点 \(\left(K + \dfrac{P}{r}\right)\) は、証券の本源的価値を上回って支払ったプレミアムをちょうど回収できる原資産の水準です。この水準を下回ると(ロングのターボの場合)、商品が満期を迎えていなくてもポジションは依然として損失状態にあります。
- ノックアウト水準 はバリア — ここでは行使価格/金融水準 \(K\) に等しい — です。原資産がこの水準に触れると、商品は早期に終了し、通常は無価値で満期を迎えます(または発行体の条件によっては、わずかな残存価値のみが支払われます)。
- バリアまでの距離 \(\left(\dfrac{S - K}{S} \times 100\%\right)\) は、ノックアウトが発動するまでに原資産があなたに不利な方向へどれだけ動けるかを、パーセンテージで測ったものです。これは全損がどれだけ近いかを直接示す指標です。
これらの出力は逆相関の関係で結ばれています。バリア \(K\) が現在の原資産価格 \(S\) に近いほど、証券価格 \(P\) は小さくなり、したがってレバレッジは高くなります。言い換えれば、より高いレバレッジは必然的にバリアまでの距離がより短く、ノックアウト・リスクがより高いことを意味します。それに応じてバリアが近づくことなしにレバレッジは得られません。
これらは発行体全体で用いられる標準化された定義であることに注意してください。正確な決済条件(ノックアウト時の残存払戻し、時間経過に伴う行使価格の金融調整、スプレッドおよび手数料)は商品や発行体によって異なるため、必ず該当する条件明細書(ターム・シート)を読んでください。これはこの商品の仕組みに関する一般的な情報であり、投資助言ではありません。
シナリオ比較
以下の表は、原資産価格を \(S = 100\)、購入比率を \(r = 1\) で一定に保ち、行使価格 \(K\) と証券価格 \(P\) を変化させたものです。バリアを現在価格に近づけると、レバレッジが上がる一方でバリアまでの距離が縮まる様子を示しています。レバレッジは \(L = \dfrac{S \cdot r}{P}\)、損益分岐点は \(K + \dfrac{P}{r}\)、ノックアウト水準は \(K\) に等しく、バリアまでの距離は \(\dfrac{|S - K|}{S} \times 100\%\) です。
| 行使価格 \(K\) | 価格 \(P\) | レバレッジ \(L\) | 損益分岐点 | ノックアウト水準 | バリアまでの距離 |
|---|---|---|---|---|---|
| 80 | 21 | 4.76× | 101 | 80 | 20% |
| 90 | 11 | 9.09× | 101 | 90 | 10% |
| 95 | 6 | 16.67× | 101 | 95 | 5% |
| 98 | 3 | 33.33× | 101 | 98 | 2% |
表を下に読み進めると、バリアまでの距離が半分になると、レバレッジはおよそ2倍になります。33.33×の証券(バリアがわずか2%先)は、原資産が2%下落するだけでノックアウトされますが、4.76×の証券は20%の不利な変動に耐えられます。4つすべてがほぼ同じ101の損益分岐点を共有しているのは、本源的価値を上回るプレミアム \((P/r)\) が、バリアが現在価格に近づくにつれて縮小するためです。この一般的な情報はレバレッジとリスクのトレードオフを示すものであり、投資助言ではありません。
よくある質問(FAQ)
ノックアウト水準は権利行使価格と同じですか? 一般的なターボ証券では、バリアと権利行使価格は一致します。ただしミニ先物(ミニ・フューチャー)タイプでは、バリアが権利行使価格よりわずかに上(ロング)または下(ショート)に設定されることがあります。
なぜ損益分岐点が原資産価格より高いのですか? 本源的価値を上回って支払う小さなプレミアム \(P/r - (S-K)\) の分を取り戻してからでないと利益が出ないためです。
レバレッジは高いほど良いのですか? 必ずしもそうではありません。レバレッジが高いほどバリアが現在価格に近づくため、全額損失のリスクも高まります。













