

ما هي شهادة الضرب (Knock-Out)؟
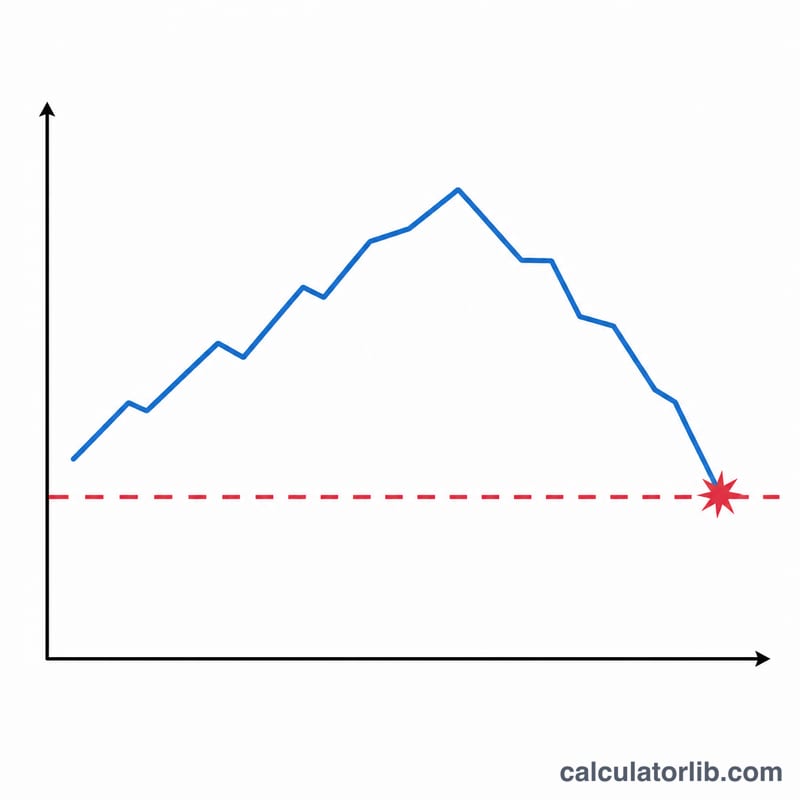
شهادة الضرب (وتُعرف أيضًا بمذكرة التوربو أو شهادة التوربو) هي منتج مالي يعتمد على الرافعة المالية، يتتبّع أداء أصل أساسي مع وجود حاجز مدمج فيه. فإذا تجاوز سعر الأصل الأساسي مستوى الضرب (Knock-Out)، ينتهي المنتج فورًا ويُفقد معظم رأس المال المستثمر أو كامله. وبما أنك تموّل فقط الفارق بين سعر الأصل الأساسي وسعر التنفيذ، فإن مبلغًا صغيرًا يتيح لك التحكم في مركز أكبر بكثير. تجدر الإشارة إلى أن هذه المنتجات منتشرة بشكل خاص في الأسواق الأوروبية (مثل ألمانيا)، وقد تختلف تسميتها وتنظيمها من بلد إلى آخر.
المعادلات
بفرض أن سعر الأصل الأساسي هو \(S\)، وسعر التنفيذ (مستوى التمويل) هو \(K\)، وسعر الشهادة هو \(P\)، ونسبة الاكتتاب هي \(r\)، تُحسب الرافعة المالية كالتالي:
$$L = \frac{S \times r}{P}$$بالنسبة لشهادة توربو شرائية (Long)، يُحسب مستوى التعادل للأصل الأساسي وحاجز الضرب كالآتي:
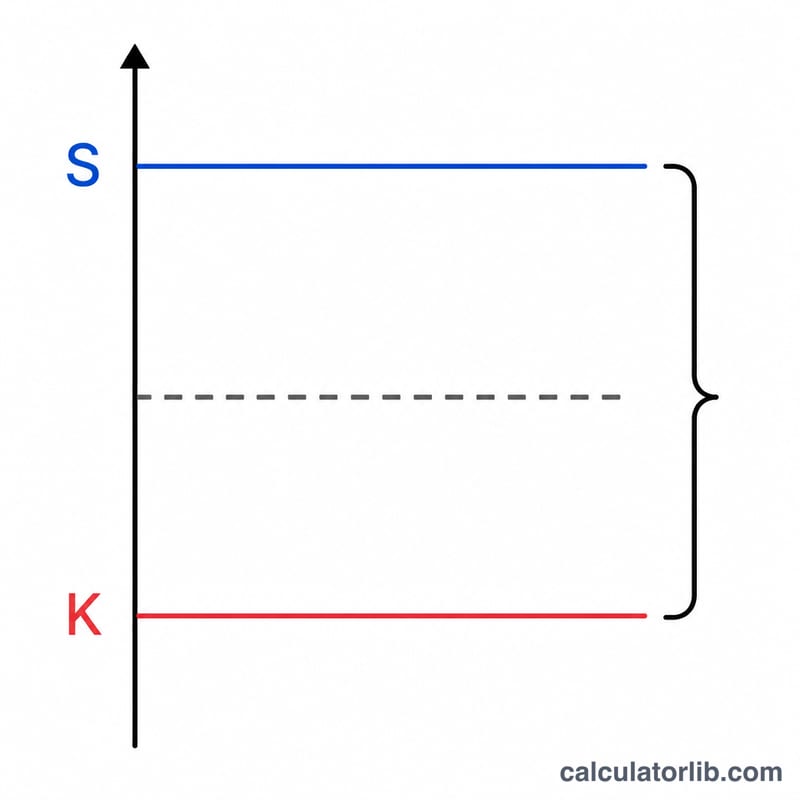
$$BE = K + \frac{P}{r}, \qquad KO = K$$أما بالنسبة لشهادة توربو بيعية (Short)، فتكون نقطة التعادل \(BE = K - \frac{P}{r}\). والمسافة إلى الحاجز تُحسب بالعلاقة \(\frac{|S-K|}{S}\times 100\%\).
كيفية الاستخدام
أدخل السعر الحالي للأصل الأساسي، وسعر التنفيذ، والسعر الذي تدفعه مقابل شهادة واحدة، ونسبة الاكتتاب (وغالبًا ما تكون 0.1 أو 0.01 بالنسبة للمؤشرات). ثم اختر بين مركز شرائي (Long) أو بيعي (Short). ستُظهر لك الحاسبة الرافعة المالية، ومستوى التعادل، وحاجز الضرب، ومدى بُعد الأصل الأساسي عن الحاجز.
مثال تطبيقي
لنفترض أن \(S = 100\)، و\(K = 80\)، و\(P = 21\)، و\(r = 1\) لشهادة توربو شرائية:
$$L = \frac{100 \times 1}{21} = 4.76$$ $$BE = 80 + \frac{21}{1} = 101$$تبلغ الرافعة المالية نحو 4.76، ويجب أن يصل سعر الأصل الأساسي إلى 101 لتحقيق التعادل، بينما يتم ضرب المركز (Knock-Out) عند 80 — أي بانخفاض قدره 20% عن السعر الحالي.
تفسير نتيجتك
تحوّل هذه الحاسبة الأسعار الخام لأمر خيار ذي حاجز إبطال (knock-out warrant) أو شهادة توربو (turbo certificate) إلى أربعة أرقام تصف ملف المخاطرة والعائد الخاص بها. لكل مُخرَج معنى دقيق مرتبط بكيفية تعريف هذه الأدوات.
- الرافعة المالية \(\left(\dfrac{S \cdot r}{P}\right)\) هي المُضاعِف المُطبَّق على حركة النسبة المئوية للأصل الأساسي. تعني رافعة قدرها 5 أنه، مع تجاهل تكاليف التمويل والفارق السعري (spread)، فإن ارتفاعًا بنسبة 1% في الأصل الأساسي يُترجَم إلى تغيّر يقارب 5% في قيمة الشهادة — في كلا الاتجاهين. تُضخّم الرافعة المالية الأرباح والخسائر بالقدر نفسه.
- نقطة التعادل \(\left(K + \dfrac{P}{r}\right)\) هي مستوى الأصل الأساسي الذي يستعيد عنده المركز بالضبط العلاوة التي دفعتها فوق القيمة الجوهرية للشهادة. أدنى هذا المستوى (بالنسبة لمركز توربو طويل) يظل المركز في خسارة رغم أن المنتج لم ينتهِ أجله بعد.
- حدّ الإبطال (Knock-out) هو الحاجز — وهو هنا يساوي مستوى سعر التنفيذ / التمويل \(K\). إذا لامس الأصل الأساسي هذا المستوى، يُنهى المنتج مبكرًا وينتهي عادةً بلا قيمة (أو يسدّد قيمة متبقية صغيرة فقط، تبعًا لشروط المُصدِر).
- المسافة إلى الحاجز \(\left(\dfrac{S - K}{S} \times 100\%\right)\) تقيس المدى، بالنسبة المئوية، الذي يمكن أن يتحرك فيه الأصل الأساسي ضدّك قبل تفعيل الإبطال. وهي مقياس مباشر لمدى قُرب حدوث خسارة كاملة.
ترتبط هذه المُخرَجات بعلاقة عكسية: كلما اقترب الحاجز \(K\) من السعر الحالي للأصل الأساسي \(S\)، صغُر سعر الشهادة \(P\)، وبالتالي ارتفعت الرافعة المالية. بعبارة أخرى، تعني الرافعة المالية الأعلى بالضرورة مسافة أصغر إلى الحاجز ومخاطرة إبطال أعلى. لا توجد رافعة مالية دون حاجز أقرب مقابل لها.
لاحظ أن هذه هي التعريفات الموحّدة المستخدمة عبر المُصدِرين؛ أما شروط التسوية الدقيقة (القيمة المتبقية المدفوعة عند الإبطال، وتعديلات التمويل على سعر التنفيذ بمرور الوقت، والفارق السعري والرسوم) فتختلف حسب المنتج والمُصدِر، لذا اقرأ دائمًا ورقة الشروط الخاصة بالمنتج. هذه معلومات عامة حول كيفية عمل الأداة، وليست نصيحة استثمارية.
مقارنة السيناريوهات
يُبقي الجدول أدناه سعر الأصل الأساسي ثابتًا عند \(S = 100\) مع نسبة اكتتاب \(r = 1\)، ويُغيّر سعر التنفيذ \(K\) وسعر الشهادة \(P\). ويُظهر كيف أن تقريب الحاجز من السعر الحالي يرفع الرافعة المالية بينما يقلّص المسافة إلى الحاجز. الرافعة المالية هي \(L = \dfrac{S \cdot r}{P}\)، ونقطة التعادل هي \(K + \dfrac{P}{r}\)، وحدّ الإبطال يساوي \(K\)، والمسافة إلى الحاجز هي \(\dfrac{|S - K|}{S} \times 100\%\).
| سعر التنفيذ \(K\) | السعر \(P\) | الرافعة المالية \(L\) | نقطة التعادل | حدّ الإبطال | المسافة إلى الحاجز |
|---|---|---|---|---|---|
| 80 | 21 | 4.76× | 101 | 80 | 20% |
| 90 | 11 | 9.09× | 101 | 90 | 10% |
| 95 | 6 | 16.67× | 101 | 95 | 5% |
| 98 | 3 | 33.33× | 101 | 98 | 2% |
عند قراءة الجدول من الأعلى إلى الأسفل، فإن تنصيف المسافة إلى الحاجز يُضاعِف الرافعة المالية تقريبًا. فالشهادة ذات الرافعة 33.33× (الحاجز على بُعد 2% فقط) يتم إبطالها بانخفاض قدره 2% في الأصل الأساسي، بينما تتحمّل الشهادة ذات الرافعة 4.76× حركة معاكسة قدرها 20%. وتتشارك جميع السيناريوهات الأربعة نقطة تعادل متطابقة تقريبًا عند 101، لأن العلاوة فوق القيمة الجوهرية \((P/r)\) تتقلّص كلما اقترب الحاجز من السعر الحالي. توضّح هذه المعلومات العامة المفاضلة بين الرافعة المالية والمخاطرة، وليست نصيحة استثمارية.
الأسئلة الشائعة
هل يساوي حاجز الضرب سعر التنفيذ؟ في شهادات التوربو الكلاسيكية، يتطابق الحاجز مع سعر التنفيذ. أما العقود المصغّرة (Mini-Futures) فقد تضع الحاجز أعلى قليلًا من سعر التنفيذ (في المركز الشرائي) أو أدنى منه قليلًا (في المركز البيعي).
لماذا تكون نقطة التعادل أعلى من سعر الأصل الأساسي؟ لأن العلاوة الصغيرة \(P/r - (S-K)\) التي تدفعها فوق القيمة الجوهرية يجب أن تُستردّ أولًا قبل أن تبدأ بتحقيق الربح.
هل الرافعة المالية الأعلى أفضل دائمًا؟ ليس بالضرورة — فكلما ارتفعت الرافعة المالية اقترب الحاجز من السعر الحالي، ما يزيد من خطر الخسارة الكاملة.













