ما هو وارنت النوك-آوت؟
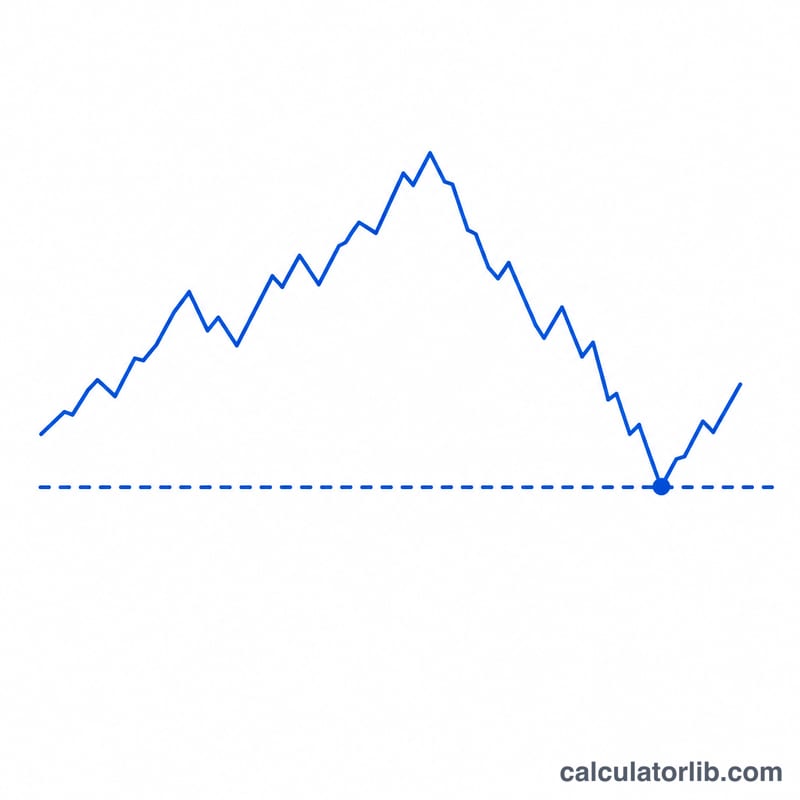
وارنت النوك-آوت (ويُعرف أيضًا باسم التوربو أو شهادة التوربو) هو منتج ذو رافعة مالية يتتبّع أداء أصل أساسي مثل سهم أو مؤشر أو سلعة. ولأنه لا يحمل تقريبًا أي قيمة زمنية، يبقى سعره قريبًا جدًا من قيمته الجوهرية، وينتهي بلا قيمة في اللحظة التي يلامس فيها الأصل الأساسي حاجز النوك-آوت المحدد مسبقًا. تقدّم لك هذه الحاسبة الأرقام الثلاثة التي يتحقق منها المتداولون أولًا: الرافعة المالية، وسعر التعادل، ومستوى الحاجز.
طريقة الاستخدام
اختر أولًا ما إذا كان الوارنت من النوع الطويل (يحقق ربحًا عند صعود الأصل الأساسي) أو القصير (يحقق ربحًا عند هبوطه). ثم أدخِل السعر الحالي للأصل الأساسي، وسعر التنفيذ أو مستوى التمويل، ونسبة الاكتتاب (عدد وحدات الأصل الأساسي لكل وارنت)، مع هامش حاجز اختياري بالنسبة المئوية. تعرض لك الحاسبة سعر الوارنت للوحدة الواحدة، والرافعة المالية، وسعر التعادل، ومستوى حاجز النوك-آوت.
شرح المعادلة
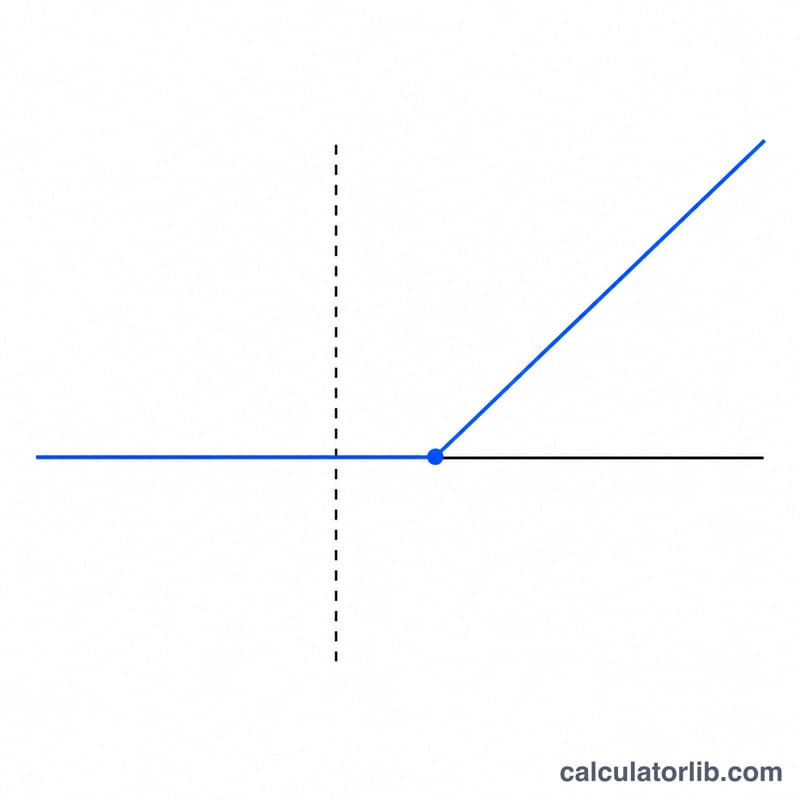
تُحسب القيمة الجوهرية للوحدة الواحدة بالعلاقة \(P = \lvert S - K \rvert \times r\)، حيث \(S\) هو سعر الأصل الأساسي، و\(K\) سعر التنفيذ، و\(r\) نسبة الاكتتاب. أما الرافعة المالية فتقيس مدى تضخّم حركة أموالك مقارنةً بامتلاك الأصل الأساسي مباشرةً:
$$\text{الرافعة} = \frac{S}{\lvert S - K \rvert}$$
ويقع حاجز النوك-آوت عند \(B = K \times (1 + b)\) بالنسبة للتوربو الطويل، وعند \(B = K \times (1 - b)\) بالنسبة للتوربو القصير، حيث \(b\) هو الهامش مُعبّرًا عنه بصيغة عشرية.
مثال تطبيقي
لنأخذ توربو طويلًا بأصل أساسي \(S = 100\)، وسعر تنفيذ \(K = 80\)، ونسبة \(r = 1\)، ومن دون هامش:
$$P = (100 - 80) \times 1 = 20$$ $$\text{الرافعة} = \frac{100}{\lvert 100 - 80 \rvert} = 5$$
يساوي سعر التعادل هنا \(80 + 20 = 100\)، ويقع الحاجز عند \(80\). وكل حركة بنسبة 1% في الأصل الأساسي تُحرّك الوارنت بنحو 5%.
الرافعة المالية والحاجز عبر السيناريوهات
تستخدم الصفوف التالية \(P = |S-K|\times r\)، و\(\text{الرافعة المالية} = \dfrac{S}{|S-K|}\)، ونقطة التعادل \(= K \pm \dfrac{P}{r}\) (\(+\) شراء، \(-\) بيع)، والحاجز \(B = K\left(1+\dfrac{b}{100}\right)\). "% الحركة حتى الإبطال (KO)" هي \(\dfrac{B-S}{S}\): القيمة السالبة تعني أن الأصل الأساسي يجب أن ينخفض، والقيمة الموجبة تعني أنه يجب أن يرتفع. لاحظ كيف أن سعر التنفيذ البعيد عن \(S\) يعطي رافعة مالية منخفضة وحاجزًا بعيدًا، بينما سعر التنفيذ القريب من \(S\) يعطي رافعة مالية عالية وحاجزًا قريبًا.
| S | K | الاتجاه | r | الهامش الوقائي b | السعر P | الرافعة المالية | نقطة التعادل | الحاجز B | % الحركة حتى الإبطال (KO) |
|---|---|---|---|---|---|---|---|---|---|
| 100 | 60 | شراء | 1 | 0 | 40.00 | 2.5 | 100 | 60.00 | −40.0% (انخفاض) |
| 100 | 90 | شراء | 1 | 0 | 10.00 | 10.0 | 100 | 90.00 | −10.0% (انخفاض) |
| 100 | 90 | شراء | 1 | 3 | 10.00 | 10.0 | 100 | 92.70 | −7.3% (انخفاض) |
| 100 | 140 | بيع | 1 | 0 | 40.00 | 2.5 | 100 | 140.00 | +40.0% (ارتفاع) |
| 100 | 110 | بيع | 1 | 0 | 10.00 | 10.0 | 100 | 110.00 | +10.0% (ارتفاع) |
| 15,000 | 14,000 | شراء | 0.01 | 0 | 10.00 | 15.0 | 15,000 | 14,000.00 | −6.7% (انخفاض) |
العلاقة مباشرة: كلما اقترب سعر التنفيذ من الأصل الأساسي، ارتفعت الرافعة المالية — لكن الحاجز يكون أيضًا أقرب، بحيث تؤدي حركة معاكسة أصغر إلى إبطال الأمر بالكامل. الصفوف التي تحتوي على \(K=60\) و\(K=140\) تُظهر هوامش أمان واسعة (حركات بنسبة 40%) مع رافعة مالية متواضعة قدرها 2.5×؛ أما الصفوف ذات الفجوة البالغة 10 نقاط فتُظهر رافعة مالية قدرها 10× لكن بهامش وقائي لا يتجاوز 10% فقط.
المصطلحات والمتغيرات الرئيسية
- سعر الأصل الأساسي (S) — السعر السوقي الحالي للأصل الذي يتتبعه الأمر (سهم، أو مؤشر، أو سلعة، أو عملة). يظهر في كل صيغة: فهو يحدد القيمة الجوهرية من خلال \(|S-K|\) وهو بسط نسبة الرافعة المالية.
- سعر التنفيذ / مستوى التمويل (K) — السعر المرجعي الذي يموّله المُصدِر. بالنسبة لتوربو الشراء \(K<S\)؛ وبالنسبة لتوربو البيع \(K>S\). يحدد القيمة الجوهرية \(|S-K|\) ويثبّت كلًا من نقطة التعادل والحاجز.
- نسبة الاكتتاب (r) — عدد وحدات الأصل الأساسي التي يمثلها أمر واحد (على سبيل المثال، \(r=0.01\) يعني أن 100 أمر تغطي نقطة مؤشر واحدة). تقوم بقياس السعر \(P=|S-K|\times r\) وتقسم في تعديل نقطة التعادل \(\dfrac{P}{r}\).
- الهامش الوقائي للحاجز (b) — إزاحة بالنسبة المئوية (غالبًا 0) تُبعد حاجز الإبطال عن سعر التنفيذ، مما يمنح المُصدِر هامشًا. يدخل في الصيغة \(B = K\left(1+\dfrac{b}{100}\right)\)؛ فالقيمة الموجبة لـ \(b\) ترفع الحاجز فوق سعر التنفيذ.
- حاجز الإبطال (B) — مستوى السعر الذي، بمجرد أن يلمسه الأصل الأساسي، ينهي الأمر (عادةً بقيمة تكاد تكون معدومة). بالنسبة لتوربو الشراء يقع عند سعر التنفيذ أو فوقه؛ وبالنسبة لتوربو البيع، عند سعر التنفيذ أو تحته.
- الرافعة المالية — \(\dfrac{S}{|S-K|}\): كم مرة يتحرك الأمر أكثر، بالنسبة المئوية، مقارنةً بالأصل الأساسي. ترتفع بحدّة كلما اقترب سعر التنفيذ من \(S\).
- نقطة التعادل — سعر الأصل الأساسي الذي عنده لا يحقق المركز ربحًا ولا خسارة: \(K+\dfrac{P}{r}\) (شراء) أو \(K-\dfrac{P}{r}\) (بيع). بالنسبة لتوربو ذي قيمة جوهرية بحتة، يساوي هذا \(S\) عند الإصدار.
- القيمة الجوهرية — \(|S-K|\) لكل وحدة من الأصل الأساسي، أو \(|S-K|\times r\) لكل أمر. تحمل أوامر الإبطال قيمة زمنية قليلة أو معدومة، لذا فإن سعرها هو أساسًا هذا المقدار.
- توربو الشراء مقابل توربو البيع — توربو الشراء (من نوع الخيار الشرائي) يحقق ربحًا عندما يرتفع الأصل الأساسي ويُبطَل عند الانخفاض إلى \(B\)؛ أما توربو البيع (من نوع الخيار البيعي) فيحقق ربحًا عندما ينخفض الأصل الأساسي ويُبطَل عند الارتفاع إلى \(B\). يحدد هذا الاختيار ما إذا كانت نقطة التعادل تستخدم \(+\) أو \(-\) وعلى أي جانب من \(K\) يقع الحاجز.
الأسئلة الشائعة
لماذا يساوي سعر التعادل سعر الأصل الأساسي؟ لا يحمل وارنت النوك-آوت الصافي أي علاوة زمنية تقريبًا، لذا تقتصر تكلفته على القيمة الجوهرية؛ ومن ثمّ تتعادل عند عودة الأصل الأساسي إلى سعره اليوم.
ماذا يحدث عند بلوغ الحاجز؟ يُلغى الوارنت (نوك-آوت) وينتهي عادةً بقيمة متبقية ضئيلة أو معدومة، فيُغلق المركز على الفور.
هل الرافعة الأعلى تعني مخاطرة أكبر؟ نعم. فكلما اقترب سعر التنفيذ من الأصل الأساسي ارتفعت الرافعة، لكن الحاجز يصبح قريبًا أيضًا، فيتحقق النوك-آوت عند أي حركة عكسية بسيطة.