¿Qué es un warrant knock-out?
Un warrant knock-out (también conocido como turbo o certificado turbo) es un producto apalancado que replica el comportamiento de un activo subyacente, como una acción, un índice o una materia prima. Al carecer prácticamente de valor temporal, su precio se aproxima mucho a su valor intrínseco y vence sin valor en el instante en que el subyacente toca una barrera knock-out predefinida. Esta calculadora estima las tres cifras que los traders consultan primero: el apalancamiento, el precio de equilibrio y el nivel de la barrera.
Cómo utilizarla
Elige si el warrant es Largo (gana cuando el subyacente sube) o Corto (gana cuando baja). Introduce el precio actual del subyacente, el strike o nivel de financiación, el ratio de suscripción (unidades de subyacente por warrant) y, de forma opcional, un colchón de barrera en porcentaje. La calculadora te devuelve el precio del warrant por unidad, el apalancamiento, el punto de equilibrio y el nivel de la barrera knock-out.
La fórmula explicada
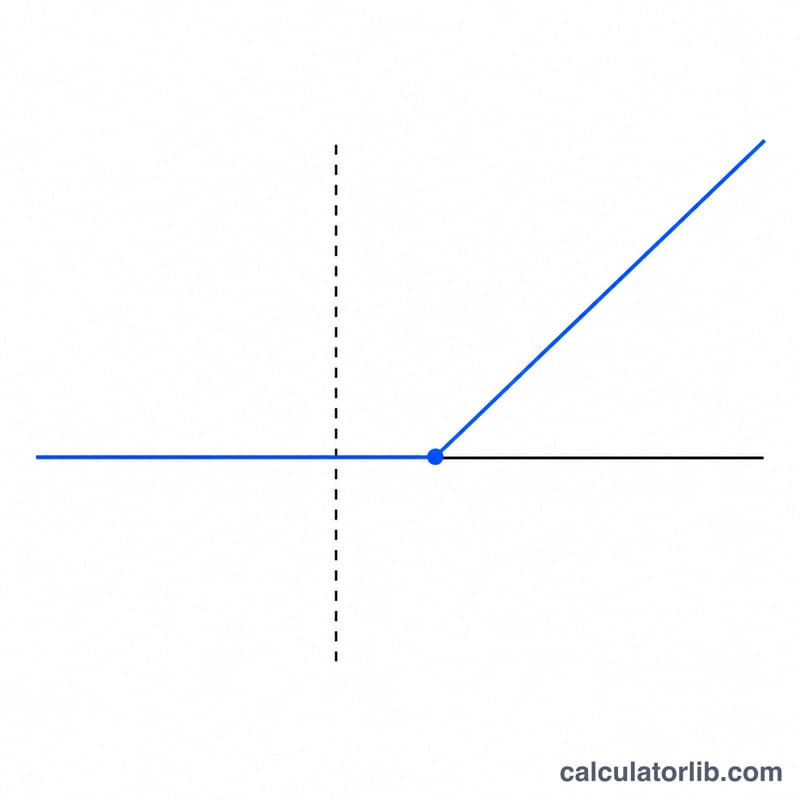
El valor intrínseco por unidad es \(P = \lvert S - K \rvert \times r\), donde \(S\) es el precio del subyacente, \(K\) el strike y \(r\) el ratio. El apalancamiento mide cuánto más se mueve tu dinero en comparación con mantener el subyacente directamente:
$$\text{Apalancamiento} = \frac{S}{\lvert S - K \rvert}$$
La barrera knock-out se sitúa en \(B = K \times (1 + b)\) para un turbo largo y en \(B = K \times (1 - b)\) para uno corto, siendo \(b\) el colchón expresado como decimal.
Ejemplo práctico
Tomemos un turbo largo con subyacente \(S = 100\), strike \(K = 80\), ratio \(r = 1\) y sin colchón:
$$P = (100 - 80) \times 1 = 20$$ $$\text{Apalancamiento} = \frac{100}{\lvert 100 - 80 \rvert} = 5$$
El punto de equilibrio es \(80 + 20 = 100\) y la barrera se sitúa en \(80\). Cada movimiento del 1 % en el subyacente mueve el warrant aproximadamente un 5 %.
Apalancamiento y barrera en distintos escenarios
Las siguientes filas utilizan \(P = |S-K|\times r\), \(\text{Apalancamiento} = \dfrac{S}{|S-K|}\), punto de equilibrio \(= K \pm \dfrac{P}{r}\) (\(+\) largo, \(-\) corto), y barrera \(B = K\left(1+\dfrac{b}{100}\right)\). "% de movimiento hasta el KO" es \(\dfrac{B-S}{S}\): negativo significa que el subyacente debe caer, positivo significa que debe subir. Observe cómo un precio de ejercicio lejano de \(S\) da un apalancamiento bajo y una barrera distante, mientras que un precio de ejercicio cercano a \(S\) da un apalancamiento alto y una barrera próxima.
| S | K | Dirección | r | Colchón b | Precio P | Apalancamiento | Punto de equilibrio | Barrera B | % de movimiento hasta el KO |
|---|---|---|---|---|---|---|---|---|---|
| 100 | 60 | Largo | 1 | 0 | 40.00 | 2.5 | 100 | 60.00 | −40.0% (caída) |
| 100 | 90 | Largo | 1 | 0 | 10.00 | 10.0 | 100 | 90.00 | −10.0% (caída) |
| 100 | 90 | Largo | 1 | 3 | 10.00 | 10.0 | 100 | 92.70 | −7.3% (caída) |
| 100 | 140 | Corto | 1 | 0 | 40.00 | 2.5 | 100 | 140.00 | +40.0% (subida) |
| 100 | 110 | Corto | 1 | 0 | 10.00 | 10.0 | 100 | 110.00 | +10.0% (subida) |
| 15,000 | 14,000 | Largo | 0.01 | 0 | 10.00 | 15.0 | 15,000 | 14,000.00 | −6.7% (caída) |
La relación es directa: cuanto más cerca está el precio de ejercicio del subyacente, mayor es el apalancamiento — pero la barrera también está más cerca, de modo que un movimiento adverso menor liquida el warrant. Las filas con \(K=60\) y \(K=140\) muestran amplios márgenes de seguridad (movimientos del 40%) con un apalancamiento modesto de 2.5×; las filas con una separación de 10 puntos muestran un apalancamiento de 10× pero solo un colchón del 10%.
Términos y variables clave
- Precio del subyacente (S) — el precio de mercado actual del activo que sigue el warrant (una acción, un índice, una materia prima o una divisa). Aparece en todas las fórmulas: fija el valor intrínseco a través de \(|S-K|\) y es el numerador del ratio de apalancamiento.
- Precio de ejercicio / nivel de financiación (K) — el precio de referencia que financia el emisor. Para un turbo largo \(K<S\); para un turbo corto \(K>S\). Define el valor intrínseco \(|S-K|\) y ancla tanto el punto de equilibrio como la barrera.
- Ratio de suscripción (r) — el número de unidades del subyacente representadas por un warrant (por ejemplo, \(r=0.01\) significa que 100 warrants cubren un punto del índice). Escala el precio \(P=|S-K|\times r\) y divide el ajuste del punto de equilibrio \(\dfrac{P}{r}\).
- Colchón de la barrera (b) — un desplazamiento porcentual (a menudo 0) que aleja la barrera de knock-out del precio de ejercicio, dando al emisor un margen. Entra como \(B = K\left(1+\dfrac{b}{100}\right)\); un \(b\) positivo eleva la barrera por encima del precio de ejercicio.
- Barrera de knock-out (B) — el nivel de precio que, una vez tocado por el subyacente, termina el warrant (normalmente casi sin valor). Para un turbo largo se sitúa en o por encima del precio de ejercicio; para un turbo corto, en o por debajo de él.
- Apalancamiento — \(\dfrac{S}{|S-K|}\): cuántas veces más se mueve el warrant, en términos porcentuales, que el subyacente. Aumenta bruscamente a medida que el precio de ejercicio se aproxima a \(S\).
- Punto de equilibrio — el precio del subyacente al que la posición no gana ni pierde: \(K+\dfrac{P}{r}\) (largo) o \(K-\dfrac{P}{r}\) (corto). Para un turbo de valor puramente intrínseco, esto equivale a \(S\) en la emisión.
- Valor intrínseco — \(|S-K|\) por unidad de subyacente, o \(|S-K|\times r\) por warrant. Los warrants knock-out tienen poco o ningún valor temporal, por lo que su precio es esencialmente esta cantidad.
- Turbo largo frente a corto — un turbo largo (de tipo call) gana cuando el subyacente sube y hace knock-out con una caída hasta \(B\); un turbo corto (de tipo put) gana cuando el subyacente cae y hace knock-out con una subida hasta \(B\). La elección determina si el punto de equilibrio usa \(+\) o \(-\) y en qué lado de \(K\) se sitúa la barrera.
Preguntas frecuentes
¿Por qué el punto de equilibrio coincide con el precio del subyacente? Un warrant knock-out puro apenas tiene prima temporal, así que su coste es prácticamente su valor intrínseco; recuperas la inversión cuando el subyacente vuelve al precio de hoy.
¿Qué ocurre si se alcanza la barrera? El warrant queda "knocked out" y, por lo general, vence con un valor residual mínimo o nulo, por lo que la posición se cierra de inmediato.
¿Un mayor apalancamiento implica más riesgo? Sí. Un strike próximo al subyacente ofrece un apalancamiento elevado, pero también una barrera cercana, que salta ante un pequeño movimiento en contra.