Что такое нокаут-варрант?
Нокаут-варрант (его также называют «турбо» или турбо-сертификатом) — это продукт с кредитным плечом, который повторяет динамику базового актива: акции, индекса или сырьевого товара. Временная стоимость у него практически отсутствует, поэтому цена держится вблизи внутренней стоимости, а сам инструмент мгновенно «сгорает» и обесценивается, как только базовый актив касается заранее заданного нокаут-барьера. Важно понимать: турбо-варранты — это биржевые продукты, распространённые прежде всего в Европе (Германия, Франция и др.); в России они не обращаются, и получить к ним доступ можно, как правило, только через зарубежного брокера с учётом местных правил. Этот калькулятор оценивает три величины, на которые трейдеры смотрят в первую очередь: кредитное плечо, цену безубыточности и уровень барьера.
Как пользоваться калькулятором
Сначала выберите направление варранта: лонг (приносит прибыль при росте базового актива) или шорт (приносит прибыль при его снижении). Затем введите текущую цену базового актива, страйк (уровень финансирования), коэффициент подписки (сколько единиц базового актива приходится на один варрант) и, при необходимости, буфер барьера в процентах. Калькулятор рассчитает цену варранта за единицу, кредитное плечо, точку безубыточности и уровень нокаут-барьера.
Разбор формулы
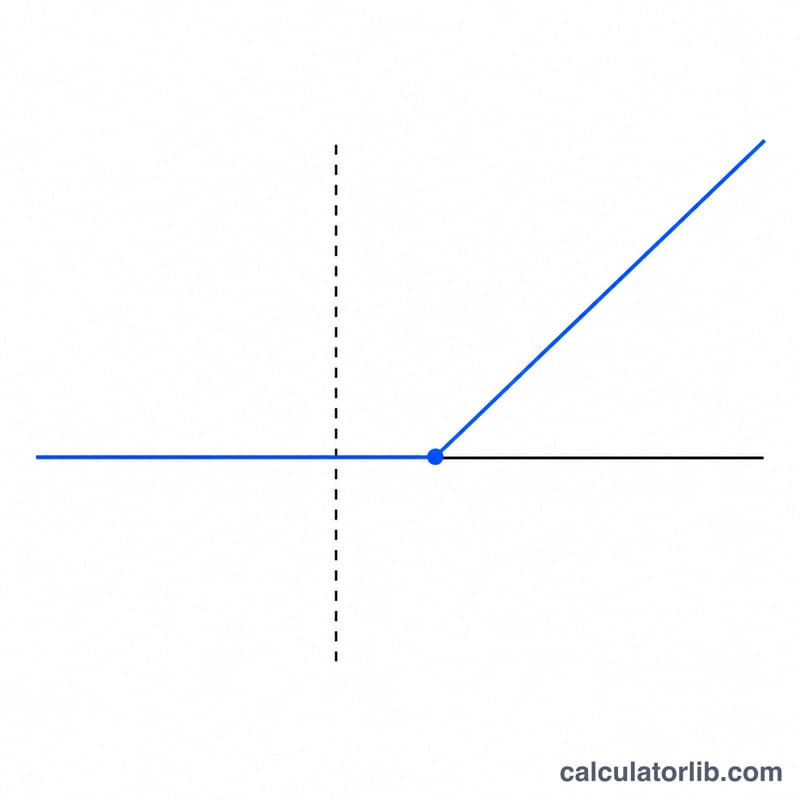
Внутренняя стоимость за единицу равна \(P = \lvert S - K \rvert \times r\), где \(S\) — цена базового актива, \(K\) — страйк, а \(r\) — коэффициент. Кредитное плечо показывает, насколько сильнее движутся ваши деньги по сравнению с прямым владением базовым активом:
$$\text{Leverage} = \frac{S}{\lvert S - K \rvert}$$
Нокаут-барьер находится на уровне \(B = K \times (1 + b)\) для длинного турбо и \(B = K \times (1 - b)\) для короткого, где \(b\) — буфер, выраженный в виде десятичной дроби.
Пример расчёта
Возьмём длинный турбо с базовым активом \(S = 100\), страйком \(K = 80\), коэффициентом \(r = 1\) и без буфера:
$$P = (100 - 80) \times 1 = 20$$ $$\text{Leverage} = \frac{100}{\lvert 100 - 80 \rvert} = 5$$
Точка безубыточности равна \(80 + 20 = 100\), а барьер — \(80\). Каждое движение базового актива на 1% меняет цену варранта примерно на 5%.
Частые вопросы
Почему точка безубыточности совпадает с ценой базового актива? У «чистого» нокаут-варранта практически нет временной премии, поэтому его цена — это лишь внутренняя стоимость; вы выходите в ноль, когда базовый актив возвращается к сегодняшнему уровню.
Что произойдёт, если барьер будет достигнут? Варрант выбивается (knock-out) и, как правило, обесценивается почти полностью или полностью, поэтому позиция закрывается немедленно.
Означает ли большее плечо больший риск? Да. Страйк, близкий к цене базового актива, даёт высокое плечо, но и барьер оказывается рядом — и позицию выбивает даже небольшое неблагоприятное движение.
Кредитное плечо и барьер в различных сценариях
В следующих строках используются \(P = |S-K|\times r\), \(\text{Плечо} = \dfrac{S}{|S-K|}\), точка безубыточности \(= K \pm \dfrac{P}{r}\) (\(+\) длинная позиция, \(-\) короткая позиция) и барьер \(B = K\left(1+\dfrac{b}{100}\right)\). «% движения до нокаута» — это \(\dfrac{B-S}{S}\): отрицательное значение означает, что базовый актив должен упасть, положительное — что он должен вырасти. Обратите внимание, как страйк, далёкий от \(S\), даёт низкое плечо и удалённый барьер, тогда как страйк, близкий к \(S\), даёт высокое плечо и близкий барьер.
| S | K | Направление | r | Буфер b | Цена P | Плечо | Точка безубыточности | Барьер B | % движения до нокаута |
|---|---|---|---|---|---|---|---|---|---|
| 100 | 60 | Длинная | 1 | 0 | 40.00 | 2.5 | 100 | 60.00 | −40.0% (падение) |
| 100 | 90 | Длинная | 1 | 0 | 10.00 | 10.0 | 100 | 90.00 | −10.0% (падение) |
| 100 | 90 | Длинная | 1 | 3 | 10.00 | 10.0 | 100 | 92.70 | −7.3% (падение) |
| 100 | 140 | Короткая | 1 | 0 | 40.00 | 2.5 | 100 | 140.00 | +40.0% (рост) |
| 100 | 110 | Короткая | 1 | 0 | 10.00 | 10.0 | 100 | 110.00 | +10.0% (рост) |
| 15,000 | 14,000 | Длинная | 0.01 | 0 | 10.00 | 15.0 | 15,000 | 14,000.00 | −6.7% (падение) |
Зависимость прямая: чем ближе страйк к базовому активу, тем выше плечо — но и барьер тоже ближе, поэтому меньшее неблагоприятное движение полностью обесценивает варрант. Строки с \(K=60\) и \(K=140\) показывают широкие запасы прочности (движения на 40%) при умеренном плече 2.5×; строки с разрывом в 10 пунктов показывают плечо 10×, но лишь 10-процентную «подушку».
Ключевые термины и переменные
- Цена базового актива (S) — текущая рыночная цена актива, который отслеживает варрант (акция, индекс, товар или валюта). Она присутствует в каждой формуле: задаёт внутреннюю стоимость через \(|S-K|\) и является числителем коэффициента плеча.
- Страйк / уровень финансирования (K) — базовая цена, которую финансирует эмитент. Для длинного турбо \(K<S\); для короткого турбо \(K>S\). Он определяет внутреннюю стоимость \(|S-K|\) и служит опорой как для точки безубыточности, так и для барьера.
- Коэффициент подписки (r) — количество единиц базового актива, представленных одним варрантом (например, \(r=0.01\) означает, что 100 варрантов покрывают один пункт индекса). Он масштабирует цену \(P=|S-K|\times r\) и входит в знаменатель корректировки безубыточности \(\dfrac{P}{r}\).
- Буфер барьера (b) — процентное смещение (часто 0), которое отодвигает нокаут-барьер от страйка, давая эмитенту запас. Оно входит как \(B = K\left(1+\dfrac{b}{100}\right)\); положительное \(b\) поднимает барьер выше страйка.
- Нокаут-барьер (B) — ценовой уровень, который, будучи однажды достигнутым базовым активом, прекращает действие варранта (обычно делая его почти ничего не стоящим). Для длинного турбо он находится на уровне страйка или выше него; для короткого турбо — на уровне или ниже.
- Плечо — \(\dfrac{S}{|S-K|}\): во сколько раз сильнее, в процентном выражении, движется варрант по сравнению с базовым активом. Оно резко возрастает по мере приближения страйка к \(S\).
- Точка безубыточности — цена базового актива, при которой позиция не приносит ни прибыли, ни убытка: \(K+\dfrac{P}{r}\) (длинная) или \(K-\dfrac{P}{r}\) (короткая). Для чисто внутреннего турбо она равна \(S\) на момент выпуска.
- Внутренняя стоимость — \(|S-K|\) на единицу базового актива, или \(|S-K|\times r\) на варрант. Нокаут-варранты несут малую временную стоимость или не несут её вовсе, поэтому их цена по сути равна этой величине.
- Длинное турбо в сравнении с коротким — длинное турбо (типа колл) выигрывает при росте базового актива и выбивается при падении до \(B\); короткое турбо (типа пут) выигрывает при падении базового актива и выбивается при росте до \(B\). Этот выбор определяет, использует ли точка безубыточности \(+\) или \(-\) и с какой стороны от \(K\) расположен барьер.