Knock-out warrant nedir?
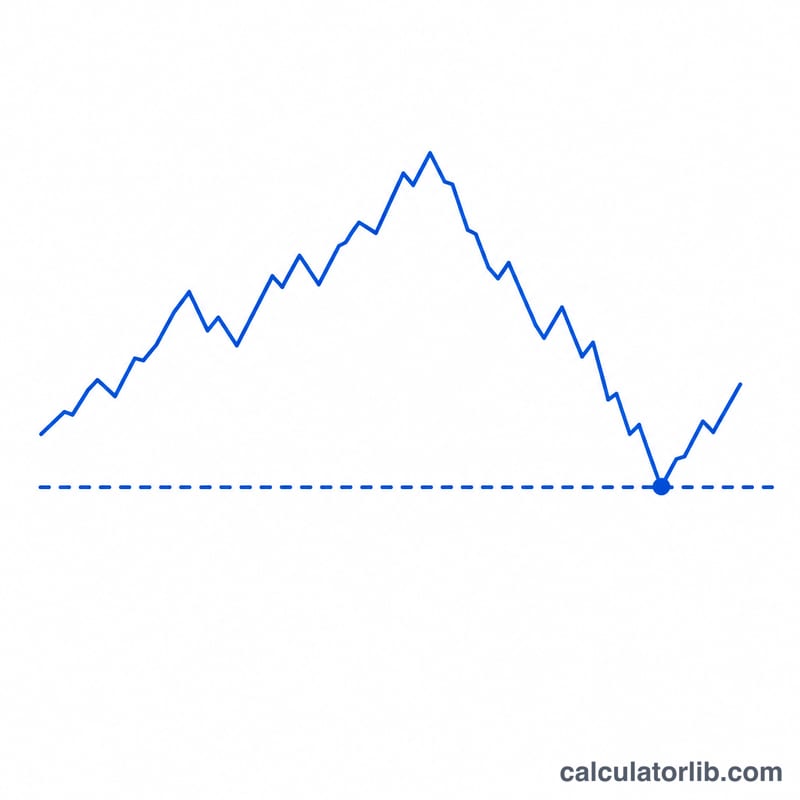
Knock-out warrant (turbo ya da turbo sertifika olarak da bilinir), hisse senedi, endeks veya emtia gibi bir dayanak varlığı takip eden kaldıraçlı bir üründür. Neredeyse hiç zaman değeri taşımadığı için fiyatı içsel değerine çok yakındır ve dayanak varlık önceden belirlenmiş knock-out bariyerine dokunduğu an değersiz hâle gelir. Bu araç, yatırımcıların ilk baktığı üç sayıyı tahmin eder: kaldıraç, başabaş fiyatı ve bariyer seviyesi. Bu tür ürünler özellikle Avrupa (Almanya gibi) piyasalarında yaygındır; Türkiye'de benzer işlevi büyük ölçüde kaldıraçlı işlemler ve varantlar üstlenir, dolayısıyla yerel kurallar farklılık gösterebilir.
Nasıl kullanılır?
Önce warrantın Long (dayanak yükseldiğinde kazandıran) mı yoksa Short (dayanak düştüğünde kazandıran) mı olduğunu seçin. Ardından güncel dayanak fiyatını, kullanım (strike) ya da finansman seviyesini, dönüşüm oranını (warrant başına dayanak birimi) ve isteğe bağlı olarak yüzde cinsinden bir bariyer tamponunu girin. Hesaplayıcı size birim başına warrant fiyatını, kaldıracı, başabaş noktasını ve knock-out bariyer seviyesini verir.
Formülün açıklaması
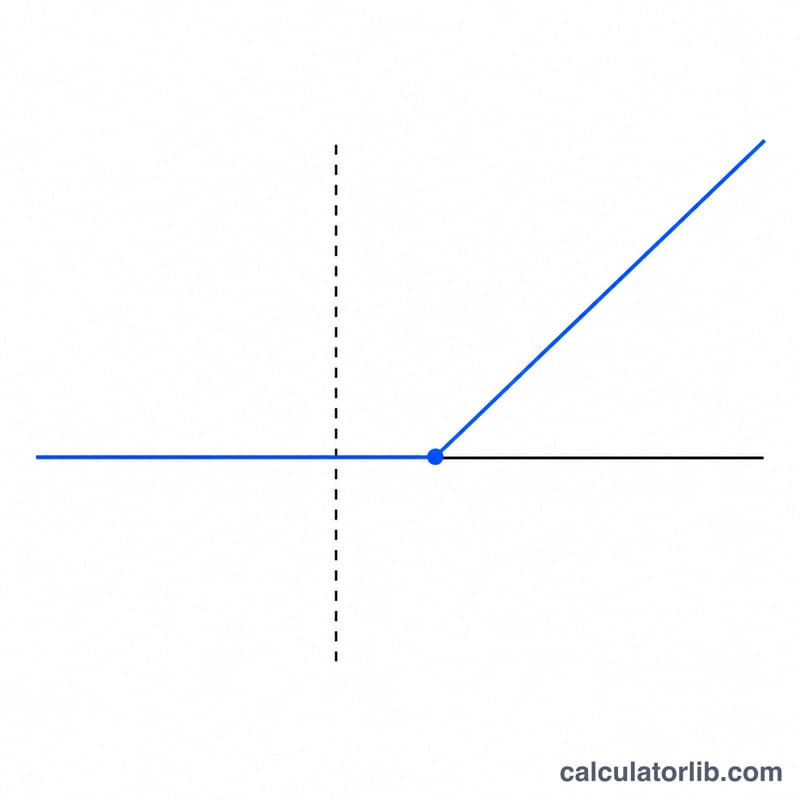
Birim başına içsel değer \(P = \lvert S - K \rvert \times r\) ile bulunur; burada \(S\) dayanak fiyatı, \(K\) kullanım fiyatı ve \(r\) dönüşüm oranıdır. Kaldıraç, paranızın dayanağı doğrudan tutmaya kıyasla ne kadar fazla hareket ettiğini ölçer:
$$\text{Leverage} = \frac{S}{\lvert S - K \rvert}$$
Knock-out bariyeri, long turbo için \(B = K \times (1 + b)\), short turbo için ise \(B = K \times (1 - b)\) seviyesindedir; burada \(b\), ondalık olarak ifade edilen tampondur.
Örnek hesaplama
Dayanak \(S = 100\), kullanım fiyatı \(K = 80\), oran \(r = 1\) ve tampon olmayan bir long turbo düşünelim:
$$P = (100 - 80) \times 1 = 20$$ $$\text{Leverage} = \frac{100}{\lvert 100 - 80 \rvert} = 5$$
Başabaş noktası \(80 + 20 = 100\), bariyer ise \(80\) olur. Dayanaktaki her %1'lik hareket, warrantı yaklaşık %5 oynatır.
Senaryolar Genelinde Kaldıraç ve Bariyer
Aşağıdaki satırlar \(P = |S-K|\times r\), \(\text{Kaldıraç} = \dfrac{S}{|S-K|}\), başabaş \(= K \pm \dfrac{P}{r}\) (\(+\) uzun, \(-\) kısa) ve bariyer \(B = K\left(1+\dfrac{b}{100}\right)\) formüllerini kullanır. "KO'ya % hareket" \(\dfrac{B-S}{S}\) değeridir: negatif, dayanak varlığın düşmesi gerektiği; pozitif ise yükselmesi gerektiği anlamına gelir. \(S\)'ye uzak bir kullanım fiyatının düşük kaldıraç ve uzak bir bariyer verdiğine, \(S\)'ye yakın bir kullanım fiyatının ise yüksek kaldıraç ve yakın bir bariyer verdiğine dikkat edin.
| S | K | Yön | r | Tampon b | Fiyat P | Kaldıraç | Başabaş | Bariyer B | KO'ya % hareket |
|---|---|---|---|---|---|---|---|---|---|
| 100 | 60 | Uzun | 1 | 0 | 40.00 | 2.5 | 100 | 60.00 | −40.0% (düşüş) |
| 100 | 90 | Uzun | 1 | 0 | 10.00 | 10.0 | 100 | 90.00 | −10.0% (düşüş) |
| 100 | 90 | Uzun | 1 | 3 | 10.00 | 10.0 | 100 | 92.70 | −7.3% (düşüş) |
| 100 | 140 | Kısa | 1 | 0 | 40.00 | 2.5 | 100 | 140.00 | +40.0% (yükseliş) |
| 100 | 110 | Kısa | 1 | 0 | 10.00 | 10.0 | 100 | 110.00 | +10.0% (yükseliş) |
| 15,000 | 14,000 | Uzun | 0.01 | 0 | 10.00 | 15.0 | 15,000 | 14,000.00 | −6.7% (düşüş) |
İlişki doğrudandır: kullanım fiyatı dayanak varlığa ne kadar yakınsa, kaldıraç o kadar yüksektir — ancak bariyer de o kadar yakındır, dolayısıyla daha küçük bir olumsuz hareket varantı yok eder. \(K=60\) ve \(K=140\) olan satırlar, mütevazı 2.5× kaldıraç ile geniş güvenlik marjları (40%'lik hareketler) gösterir; 10 puanlık boşluğu olan satırlar ise 10× kaldıraç gösterir ancak yalnızca 10%'lik bir tampona sahiptir.
Temel Terimler ve Değişkenler
- Dayanak varlık fiyatı (S) — varantın izlediği varlığın (bir hisse senedi, endeks, emtia veya para birimi) güncel piyasa fiyatı. Her formülde yer alır: \(|S-K|\) aracılığıyla içsel değeri belirler ve kaldıraç oranının payıdır.
- Kullanım / finansman seviyesi (K) — ihraççının finanse ettiği referans fiyat. Uzun bir turbo için \(K<S\); kısa bir turbo için \(K>S\). İçsel değeri \(|S-K|\) tanımlar ve hem başabaşı hem de bariyeri sabitler.
- Abonelik oranı (r) — bir varantın temsil ettiği dayanak varlık birimi sayısı (örn. \(r=0.01\), 100 varantın bir endeks puanını kapsadığı anlamına gelir). Fiyatı \(P=|S-K|\times r\) olarak ölçekler ve başabaş düzeltmesi \(\dfrac{P}{r}\) içinde bölen olur.
- Bariyer tamponu (b) — knock-out bariyerini kullanım fiyatından uzaklaştıran ve ihraççıya bir marj sağlayan yüzdesel bir kaydırma (genellikle 0). \(B = K\left(1+\dfrac{b}{100}\right)\) olarak girer; pozitif bir \(b\), bariyeri kullanım fiyatının üzerine çıkarır.
- Knock-out bariyeri (B) — dayanak varlık tarafından bir kez dokunulduğunda varantı sonlandıran (genellikle neredeyse değersiz kılan) fiyat seviyesi. Uzun bir turbo için kullanım fiyatında veya üzerinde yer alır; kısa bir turbo için kullanım fiyatında veya altında.
- Kaldıraç — \(\dfrac{S}{|S-K|}\): varantın, yüzdesel olarak, dayanak varlığa kıyasla kaç kat daha fazla hareket ettiği. Kullanım fiyatı \(S\)'ye yaklaştıkça keskin biçimde artar.
- Başabaş — pozisyonun ne kâr ne de zarar ettiği dayanak varlık fiyatı: \(K+\dfrac{P}{r}\) (uzun) veya \(K-\dfrac{P}{r}\) (kısa). Saf içsel değerli bir turbo için bu, ihraç anında \(S\)'ye eşittir.
- İçsel değer — dayanak varlık birimi başına \(|S-K|\) veya varant başına \(|S-K|\times r\). Knock-out varantları çok az zaman değeri taşır ya da hiç taşımaz, dolayısıyla fiyatları esasen bu tutardır.
- Uzun turbo ile kısa turbo — bir uzun (alım tipi) turbo, dayanak varlık yükseldiğinde kazanır ve \(B\)'ye bir düşüşte knock-out olur; bir kısa (satım tipi) turbo, dayanak varlık düştüğünde kazanır ve \(B\)'ye bir yükselişte knock-out olur. Bu seçim, başabaşın \(+\) mı yoksa \(-\) mi kullanacağını ve bariyerin \(K\)'nin hangi tarafında yer alacağını belirler.
Sıkça sorulan sorular
Başabaş fiyatı neden dayanak fiyatına eşit? Saf bir knock-out warrantın neredeyse hiç zaman primi yoktur, dolayısıyla maliyeti yalnızca içsel değeridir; dayanak bugünkü fiyatına geri döndüğünde başabaş noktasına ulaşırsınız.
Bariyere dokunulursa ne olur? Warrant knock-out olur ve genellikle çok az ya da hiç artık değer kalmadan sona erer; böylece pozisyon anında kapanır.
Daha yüksek kaldıraç daha yüksek risk anlamına mı gelir? Evet. Dayanağa yakın bir kullanım fiyatı yüksek kaldıraç sağlar, ancak bariyer de o kadar yakındır ve küçük bir ters hareketle knock-out olur.