Qu'est-ce qu'un warrant knock-out ?
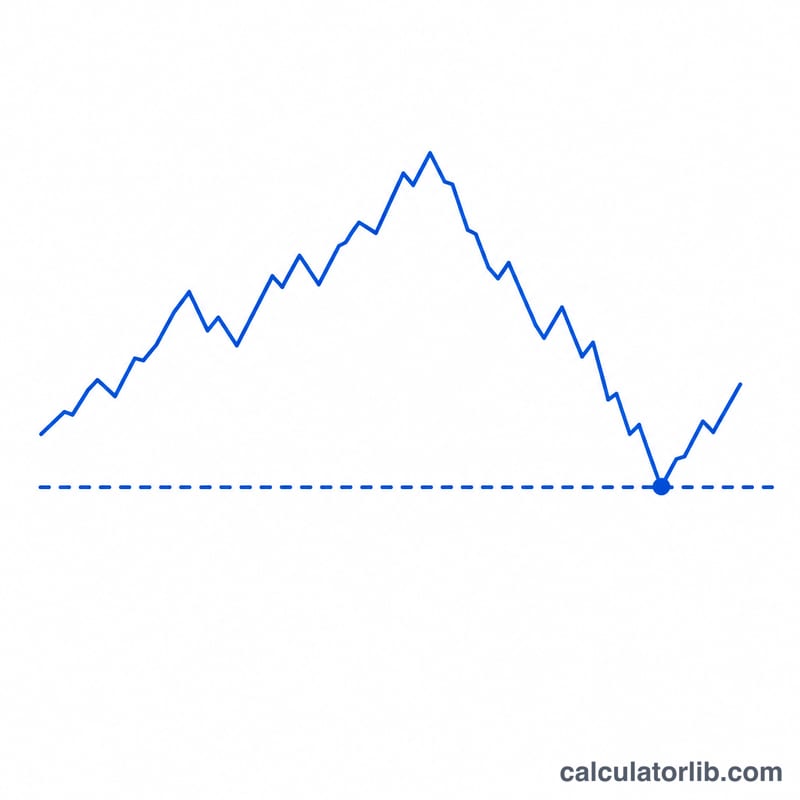
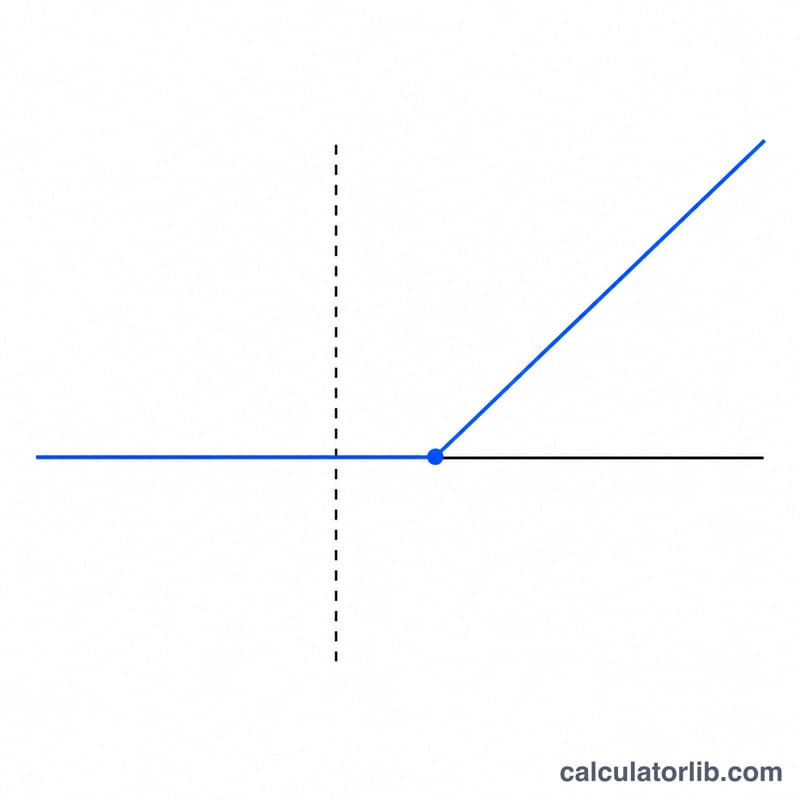
Un warrant knock-out (aussi appelé turbo ou certificat turbo) est un produit à effet de levier qui réplique un sous-jacent — action, indice ou matière première. Comme il ne comporte quasiment pas de valeur temps, son prix reste très proche de sa valeur intrinsèque et il perd toute valeur dès que le sous-jacent touche une barrière knock-out prédéfinie. Ce calculateur estime les trois chiffres que les traders regardent en premier : l'effet de levier, le point mort et le niveau de la barrière.
Comment l'utiliser
Indiquez d'abord si le turbo est Long (gagnant quand le sous-jacent monte) ou Short (gagnant quand il baisse). Saisissez ensuite le cours actuel du sous-jacent, le strike ou niveau de financement, la parité (nombre d'unités de sous-jacent par warrant) et, en option, une marge de sécurité sur la barrière exprimée en pourcentage. Le calculateur renvoie le prix du warrant par unité, l'effet de levier, le point mort et le niveau de la barrière knock-out.
La formule expliquée
La valeur intrinsèque par unité vaut \(P = \lvert S - K \rvert \times r\), où \(S\) est le cours du sous-jacent, \(K\) le strike et \(r\) la parité. L'effet de levier mesure l'amplification de vos gains et de vos pertes par rapport à une détention directe du sous-jacent :
$$\text{Levier} = \frac{S}{\lvert S - K \rvert}$$
La barrière knock-out se situe à \(B = K \times (1 + b)\) pour un turbo long et à \(B = K \times (1 - b)\) pour un turbo short, \(b\) étant la marge exprimée en décimal.
Exemple chiffré
Prenons un turbo long avec un sous-jacent \(S = 100\), un strike \(K = 80\), une parité \(r = 1\) et sans marge :
$$P = (100 - 80) \times 1 = 20$$ $$\text{Levier} = \frac{100}{\lvert 100 - 80 \rvert} = 5$$
Le point mort s'établit à \(80 + 20 = 100\) et la barrière à \(80\). Chaque variation de 1 % du sous-jacent fait bouger le warrant d'environ 5 %.
Apalancamiento y barrera en distintos escenarios
Las siguientes filas utilizan \(P = |S-K|\times r\), \(\text{Apalancamiento} = \dfrac{S}{|S-K|}\), punto de equilibrio \(= K \pm \dfrac{P}{r}\) (\(+\) largo, \(-\) corto), y barrera \(B = K\left(1+\dfrac{b}{100}\right)\). "% de movimiento hasta el KO" es \(\dfrac{B-S}{S}\): negativo significa que el subyacente debe caer, positivo significa que debe subir. Observe cómo un precio de ejercicio lejano de \(S\) da un apalancamiento bajo y una barrera distante, mientras que un precio de ejercicio cercano a \(S\) da un apalancamiento alto y una barrera próxima.
| S | K | Dirección | r | Colchón b | Precio P | Apalancamiento | Punto de equilibrio | Barrera B | % de movimiento hasta el KO |
|---|---|---|---|---|---|---|---|---|---|
| 100 | 60 | Largo | 1 | 0 | 40.00 | 2.5 | 100 | 60.00 | −40.0% (caída) |
| 100 | 90 | Largo | 1 | 0 | 10.00 | 10.0 | 100 | 90.00 | −10.0% (caída) |
| 100 | 90 | Largo | 1 | 3 | 10.00 | 10.0 | 100 | 92.70 | −7.3% (caída) |
| 100 | 140 | Corto | 1 | 0 | 40.00 | 2.5 | 100 | 140.00 | +40.0% (subida) |
| 100 | 110 | Corto | 1 | 0 | 10.00 | 10.0 | 100 | 110.00 | +10.0% (subida) |
| 15,000 | 14,000 | Largo | 0.01 | 0 | 10.00 | 15.0 | 15,000 | 14,000.00 | −6.7% (caída) |
La relación es directa: cuanto más cerca está el precio de ejercicio del subyacente, mayor es el apalancamiento — pero la barrera también está más cerca, de modo que un movimiento adverso menor liquida el warrant. Las filas con \(K=60\) y \(K=140\) muestran amplios márgenes de seguridad (movimientos del 40%) con un apalancamiento modesto de 2.5×; las filas con una separación de 10 puntos muestran un apalancamiento de 10× pero solo un colchón del 10%.
Términos y variables clave
- Precio del subyacente (S) — el precio de mercado actual del activo que sigue el warrant (una acción, un índice, una materia prima o una divisa). Aparece en todas las fórmulas: fija el valor intrínseco a través de \(|S-K|\) y es el numerador del ratio de apalancamiento.
- Precio de ejercicio / nivel de financiación (K) — el precio de referencia que financia el emisor. Para un turbo largo \(K<S\); para un turbo corto \(K>S\). Define el valor intrínseco \(|S-K|\) y ancla tanto el punto de equilibrio como la barrera.
- Ratio de suscripción (r) — el número de unidades del subyacente representadas por un warrant (por ejemplo, \(r=0.01\) significa que 100 warrants cubren un punto del índice). Escala el precio \(P=|S-K|\times r\) y divide el ajuste del punto de equilibrio \(\dfrac{P}{r}\).
- Colchón de la barrera (b) — un desplazamiento porcentual (a menudo 0) que aleja la barrera de knock-out del precio de ejercicio, dando al emisor un margen. Entra como \(B = K\left(1+\dfrac{b}{100}\right)\); un \(b\) positivo eleva la barrera por encima del precio de ejercicio.
- Barrera de knock-out (B) — el nivel de precio que, una vez tocado por el subyacente, termina el warrant (normalmente casi sin valor). Para un turbo largo se sitúa en o por encima del precio de ejercicio; para un turbo corto, en o por debajo de él.
- Apalancamiento — \(\dfrac{S}{|S-K|}\): cuántas veces más se mueve el warrant, en términos porcentuales, que el subyacente. Aumenta bruscamente a medida que el precio de ejercicio se aproxima a \(S\).
- Punto de equilibrio — el precio del subyacente al que la posición no gana ni pierde: \(K+\dfrac{P}{r}\) (largo) o \(K-\dfrac{P}{r}\) (corto). Para un turbo de valor puramente intrínseco, esto equivale a \(S\) en la emisión.
- Valor intrínseco — \(|S-K|\) por unidad de subyacente, o \(|S-K|\times r\) por warrant. Los warrants knock-out tienen poco o ningún valor temporal, por lo que su precio es esencialmente esta cantidad.
- Turbo largo frente a corto — un turbo largo (de tipo call) gana cuando el subyacente sube y hace knock-out con una caída hasta \(B\); un turbo corto (de tipo put) gana cuando el subyacente cae y hace knock-out con una subida hasta \(B\). La elección determina si el punto de equilibrio usa \(+\) o \(-\) y en qué lado de \(K\) se sitúa la barrera.
FAQ
Pourquoi le point mort est-il égal au cours du sous-jacent ? Un warrant knock-out pur n'a pratiquement pas de prime de temps : son coût se limite à la valeur intrinsèque ; vous êtes à l'équilibre lorsque le sous-jacent revient à son cours d'aujourd'hui.
Que se passe-t-il si la barrière est atteinte ? Le warrant est désactivé (knock-out) et expire généralement avec une valeur résiduelle faible ou nulle : la position est alors clôturée immédiatement.
Un levier plus élevé implique-t-il un risque plus élevé ? Oui. Un strike proche du sous-jacent offre un levier important mais une barrière très rapprochée, qui déclenche le knock-out au moindre mouvement défavorable.