ノックアウト・ワラントとは?
ノックアウト・ワラント(「ターボ」「ターボ証券」とも呼ばれます)は、株式・指数・商品などの原資産に連動するレバレッジ商品です。時間的価値をほとんど持たないため、価格は本源的価値にほぼ等しく、原資産があらかじめ定められたノックアウト・バリアに触れた瞬間に無価値で消滅します。なお、こうした商品は主にドイツをはじめとする欧州市場で普及しているもので、日本国内で流通する「カバードワラント」とは仕組みや税制・取引ルールが異なる点にご注意ください。この計算ツールでは、トレーダーが最初に確認する3つの数値——レバレッジ、損益分岐点、バリア水準——を試算します。
使い方
まず、原資産の上昇で利益が出るロング(コール/強気)か、下落で利益が出るショート(プット/弱気)かを選びます。次に、現在の原資産価格、権利行使価格(またはファイナンス水準)、転換比率(ワラント1枚あたりの原資産の単位数)、そして任意でバリア・バッファ(%)を入力します。すると、1単位あたりのワラント価格、レバレッジ、損益分岐点、ノックアウト・バリア水準が表示されます。
計算式の解説
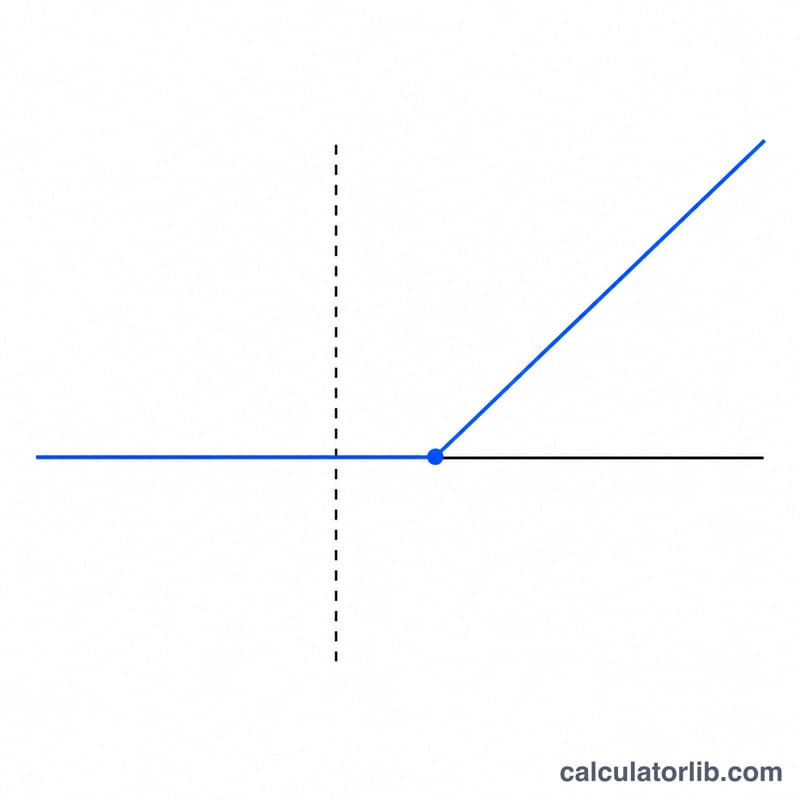
1単位あたりの本源的価値は \(P = \lvert S - K \rvert \times r\) で表されます。ここで \(S\) は原資産価格、\(K\) は権利行使価格、\(r\) は転換比率です。レバレッジは、原資産を直接保有する場合と比べて、投じた資金がどれだけ大きく動くかを示す指標です。
$$\text{Leverage} = \frac{S}{\lvert S - K \rvert}$$
ノックアウト・バリアは、ロング型ターボでは \(B = K \times (1 + b)\)、ショート型では \(B = K \times (1 - b)\) の水準に置かれます。ここで \(b\) は小数で表したバッファです。
計算例
原資産 \(S = 100\)、権利行使価格 \(K = 80\)、比率 \(r = 1\)、バッファなしのロング型ターボを考えてみましょう。
$$P = (100 - 80) \times 1 = 20$$ $$\text{Leverage} = \frac{100}{\lvert 100 - 80 \rvert} = 5$$
損益分岐点は \(80 + 20 = 100\)、バリアは \(80\) となります。原資産が1%動くごとに、ワラントは約5%動く計算です。
各シナリオにおけるレバレッジとバリア
以下の各行では \(P = |S-K|\times r\)、\(\text{レバレッジ} = \dfrac{S}{|S-K|}\)、損益分岐点 \(= K \pm \dfrac{P}{r}\)(\(+\) はロング、\(-\) はショート)、そしてバリア \(B = K\left(1+\dfrac{b}{100}\right)\) を使用しています。「ノックアウトまでの変動率」は \(\dfrac{B-S}{S}\) であり、マイナスは原資産が下落しなければならないこと、プラスは上昇しなければならないことを意味します。\(S\) から遠いストライクは低いレバレッジと遠いバリアをもたらし、\(S\) に近いストライクは高いレバレッジと近いバリアをもたらすことに注目してください。
| S | K | 方向 | r | バッファ b | 価格 P | レバレッジ | 損益分岐点 | バリア B | ノックアウトまでの変動率 |
|---|---|---|---|---|---|---|---|---|---|
| 100 | 60 | ロング | 1 | 0 | 40.00 | 2.5 | 100 | 60.00 | −40.0%(下落) |
| 100 | 90 | ロング | 1 | 0 | 10.00 | 10.0 | 100 | 90.00 | −10.0%(下落) |
| 100 | 90 | ロング | 1 | 3 | 10.00 | 10.0 | 100 | 92.70 | −7.3%(下落) |
| 100 | 140 | ショート | 1 | 0 | 40.00 | 2.5 | 100 | 140.00 | +40.0%(上昇) |
| 100 | 110 | ショート | 1 | 0 | 10.00 | 10.0 | 100 | 110.00 | +10.0%(上昇) |
| 15,000 | 14,000 | ロング | 0.01 | 0 | 10.00 | 15.0 | 15,000 | 14,000.00 | −6.7%(下落) |
この関係は直接的です。ストライクが原資産に近いほどレバレッジは高くなりますが、バリアもまた近くなるため、より小さな不利な変動でワラントが消滅してしまいます。\(K=60\) と \(K=140\) の行は、控えめな2.5倍のレバレッジで広い安全マージン(40%の変動)を示しています。一方、10ポイントの差がある行は10倍のレバレッジを示していますが、クッションはわずか10%しかありません。
主要な用語と変数
- 原資産価格(S) — ワラントが追随する資産(株式、指数、コモディティ、または通貨)の現在の市場価格です。これはすべての数式に登場します。\(|S-K|\) を通じて本源的価値を設定し、レバレッジ比率の分子となります。
- ストライク/ファイナンス水準(K) — 発行体がファイナンスする基準価格です。ロングターボでは \(K<S\)、ショートターボでは \(K>S\) です。本源的価値 \(|S-K|\) を定義し、損益分岐点とバリアの両方の基準となります。
- 購入比率(r) — 1つのワラントが表す原資産の単位数です(例えば \(r=0.01\) は、100個のワラントで1指数ポイントをカバーすることを意味します)。これは価格 \(P=|S-K|\times r\) をスケーリングし、損益分岐点の調整幅 \(\dfrac{P}{r}\) の除数となります。
- バリアバッファ(b) — ノックアウト・バリアをストライクから離すパーセンテージのオフセット(多くの場合0)で、発行体にマージンを与えます。これは \(B = K\left(1+\dfrac{b}{100}\right)\) として組み込まれます。正の \(b\) はバリアをストライクより上に引き上げます。
- ノックアウト・バリア(B) — 原資産が一度触れるとワラントを(通常ほぼ無価値の状態で)終了させる価格水準です。ロングターボではストライク以上に位置し、ショートターボではストライク以下に位置します。
- レバレッジ — \(\dfrac{S}{|S-K|}\):ワラントが原資産に対してパーセンテージ換算で何倍大きく動くかを示します。ストライクが \(S\) に近づくにつれて急激に上昇します。
- 損益分岐点 — ポジションが利益も損失も生じない原資産価格です:\(K+\dfrac{P}{r}\)(ロング)または \(K-\dfrac{P}{r}\)(ショート)。純粋に本源的価値のみのターボの場合、発行時にはこれが \(S\) に等しくなります。
- 本源的価値 — 原資産1単位あたり \(|S-K|\)、またはワラント1つあたり \(|S-K|\times r\) です。ノックアウト・ワラントは時間価値をほとんど、あるいは全く持たないため、その価格は本質的にこの金額となります。
- ロングターボ対ショートターボ — ロング(コール型)ターボは原資産が上昇すると利益を得て、\(B\) まで下落するとノックアウトします。ショート(プット型)ターボは原資産が下落すると利益を得て、\(B\) まで上昇するとノックアウトします。この選択によって、損益分岐点が \(+\) を使うか \(-\) を使うか、そしてバリアが \(K\) のどちら側に位置するかが決まります。
よくある質問
なぜ損益分岐点が原資産価格と等しくなるのですか? 純粋なノックアウト・ワラントには時間的プレミアムがほとんどないため、そのコストは本源的価値そのものです。したがって、原資産が本日の価格まで戻った時点で損益がゼロになります。
バリアに到達するとどうなりますか? ワラントはノックアウトされ、通常は残存価値がほとんど、あるいはまったくない状態で消滅します。そのためポジションは直ちに清算されます。
レバレッジが高いほどリスクも高いのですか? はい。権利行使価格が原資産価格に近いほどレバレッジは高くなりますが、その分バリアも近づくため、わずかな逆行でノックアウトされてしまいます。