Chứng quyền knock-out là gì?
Chứng quyền knock-out (còn gọi là turbo hay chứng chỉ turbo) là một sản phẩm có đòn bẩy, bám sát diễn biến của một tài sản cơ sở như cổ phiếu, chỉ số hay hàng hóa. Đây là dòng sản phẩm phổ biến trên các thị trường châu Âu (Đức, Anh…); tại Việt Nam sản phẩm gần gũi nhất là chứng quyền có bảo đảm (covered warrant), nhưng cơ chế rào cản knock-out thì khác, nên bạn cần hiểu rõ đây là công cụ theo chuẩn nước ngoài. Vì gần như không có giá trị thời gian, giá của nó sát với giá trị nội tại, và nó sẽ mất trắng ngay khi tài sản cơ sở chạm tới một mức rào cản knock-out định trước. Công cụ này ước tính ba con số mà nhà giao dịch quan tâm đầu tiên: đòn bẩy, giá hòa vốn và mức rào cản.
Cách sử dụng
Chọn loại chứng quyền là Long (lãi khi tài sản cơ sở tăng) hay Short (lãi khi tài sản cơ sở giảm). Nhập giá hiện tại của tài sản cơ sở, giá thực hiện hay mức tài trợ (financing level), tỷ lệ chuyển đổi (số đơn vị tài sản cơ sở trên mỗi chứng quyền) và biên đệm rào cản tùy chọn tính theo phần trăm. Công cụ sẽ trả về giá chứng quyền trên mỗi đơn vị, đòn bẩy, giá hòa vốn và mức rào cản knock-out.
Giải thích công thức
Giá trị nội tại trên mỗi đơn vị là \(P = \lvert S - K \rvert \times r\), trong đó \(S\) là giá tài sản cơ sở, \(K\) là giá thực hiện và \(r\) là tỷ lệ chuyển đổi. Đòn bẩy cho biết tiền của bạn biến động mạnh hơn bao nhiêu lần so với việc nắm giữ trực tiếp tài sản cơ sở:
$$\text{Đòn bẩy} = \frac{S}{\lvert S - K \rvert}$$
Mức rào cản knock-out nằm tại \(B = K \times (1 + b)\) đối với turbo Long và \(B = K \times (1 - b)\) đối với turbo Short, với \(b\) là biên đệm ở dạng số thập phân.
Ví dụ minh họa
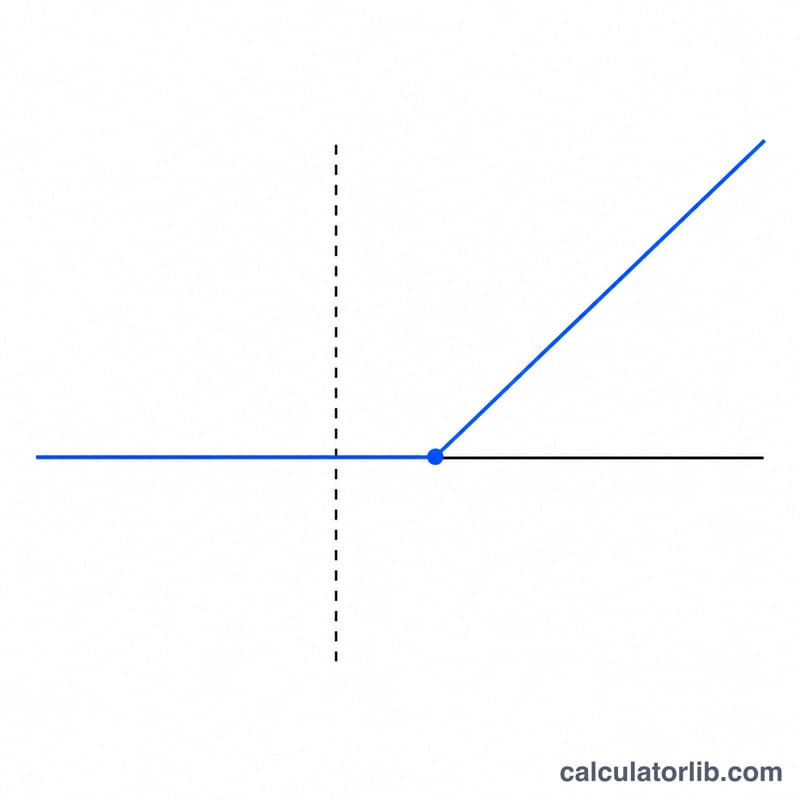
Xét một turbo Long với tài sản cơ sở \(S = 100\), giá thực hiện \(K = 80\), tỷ lệ \(r = 1\) và không có biên đệm:
$$P = (100 - 80) \times 1 = 20$$ $$\text{Đòn bẩy} = \frac{100}{\lvert 100 - 80 \rvert} = 5$$
Giá hòa vốn bằng \(80 + 20 = 100\) và mức rào cản bằng \(80\). Mỗi lần tài sản cơ sở biến động 1% thì chứng quyền biến động khoảng 5%.
Đòn bẩy & Rào cản qua các kịch bản
Các hàng sau sử dụng \(P = |S-K|\times r\), \(\text{Đòn bẩy} = \dfrac{S}{|S-K|}\), điểm hòa vốn \(= K \pm \dfrac{P}{r}\) (\(+\) mua, \(-\) bán), và rào cản \(B = K\left(1+\dfrac{b}{100}\right)\). "% biến động đến KO" là \(\dfrac{B-S}{S}\): giá trị âm nghĩa là tài sản cơ sở phải giảm, giá trị dương nghĩa là nó phải tăng. Hãy lưu ý rằng một mức thực hiện (strike) cách xa \(S\) sẽ cho đòn bẩy thấp và rào cản xa, trong khi một mức thực hiện gần \(S\) sẽ cho đòn bẩy cao và rào cản gần.
| S | K | Hướng | r | Vùng đệm b | Giá P | Đòn bẩy | Điểm hòa vốn | Rào cản B | % biến động đến KO |
|---|---|---|---|---|---|---|---|---|---|
| 100 | 60 | Mua | 1 | 0 | 40.00 | 2.5 | 100 | 60.00 | −40.0% (giảm) |
| 100 | 90 | Mua | 1 | 0 | 10.00 | 10.0 | 100 | 90.00 | −10.0% (giảm) |
| 100 | 90 | Mua | 1 | 3 | 10.00 | 10.0 | 100 | 92.70 | −7.3% (giảm) |
| 100 | 140 | Bán | 1 | 0 | 40.00 | 2.5 | 100 | 140.00 | +40.0% (tăng) |
| 100 | 110 | Bán | 1 | 0 | 10.00 | 10.0 | 100 | 110.00 | +10.0% (tăng) |
| 15,000 | 14,000 | Mua | 0.01 | 0 | 10.00 | 15.0 | 15,000 | 14,000.00 | −6.7% (giảm) |
Mối quan hệ này là trực tiếp: mức thực hiện càng gần tài sản cơ sở thì đòn bẩy càng cao — nhưng rào cản cũng càng gần, nên một biến động bất lợi nhỏ hơn cũng đủ xóa sạch chứng quyền. Các hàng có \(K=60\) và \(K=140\) cho thấy biên độ an toàn rộng (biến động 40%) với đòn bẩy khiêm tốn 2.5×; các hàng có khoảng cách 10 điểm cho thấy đòn bẩy 10× nhưng chỉ có vùng đệm 10%.
Thuật ngữ & Biến số chính
- Giá tài sản cơ sở (S) — giá thị trường hiện tại của tài sản mà chứng quyền theo dõi (một cổ phiếu, chỉ số, hàng hóa, hoặc tiền tệ). Nó xuất hiện trong mọi công thức: nó thiết lập giá trị nội tại thông qua \(|S-K|\) và là tử số của tỷ lệ đòn bẩy.
- Mức thực hiện / mức tài trợ (K) — giá tham chiếu mà tổ chức phát hành tài trợ. Đối với turbo mua \(K<S\); đối với turbo bán \(K>S\). Nó xác định giá trị nội tại \(|S-K|\) và neo cả điểm hòa vốn lẫn rào cản.
- Tỷ lệ đăng ký (r) — số đơn vị tài sản cơ sở được đại diện bởi một chứng quyền (ví dụ \(r=0.01\) nghĩa là 100 chứng quyền bao phủ một điểm chỉ số). Nó điều chỉnh giá \(P=|S-K|\times r\) và chia vào phần điều chỉnh điểm hòa vốn \(\dfrac{P}{r}\).
- Vùng đệm rào cản (b) — một độ lệch phần trăm (thường là 0) làm dịch chuyển rào cản knock-out ra xa mức thực hiện, tạo biên an toàn cho tổ chức phát hành. Nó tham gia dưới dạng \(B = K\left(1+\dfrac{b}{100}\right)\); một \(b\) dương sẽ nâng rào cản lên trên mức thực hiện.
- Rào cản knock-out (B) — mức giá mà, một khi bị tài sản cơ sở chạm tới, sẽ chấm dứt chứng quyền (thường gần như vô giá trị). Đối với turbo mua nó nằm tại hoặc trên mức thực hiện; đối với turbo bán, tại hoặc dưới mức đó.
- Đòn bẩy — \(\dfrac{S}{|S-K|}\): chứng quyền biến động, tính theo phần trăm, gấp bao nhiêu lần so với tài sản cơ sở. Nó tăng vọt khi mức thực hiện tiến gần \(S\).
- Điểm hòa vốn — giá tài sản cơ sở tại đó vị thế không lãi cũng không lỗ: \(K+\dfrac{P}{r}\) (mua) hoặc \(K-\dfrac{P}{r}\) (bán). Đối với một turbo thuần nội tại, giá trị này bằng \(S\) tại thời điểm phát hành.
- Giá trị nội tại — \(|S-K|\) trên mỗi đơn vị tài sản cơ sở, hoặc \(|S-K|\times r\) trên mỗi chứng quyền. Chứng quyền knock-out mang ít hoặc không có giá trị thời gian, nên giá của chúng về cơ bản chính là khoản này.
- Turbo mua so với turbo bán — một turbo mua (kiểu quyền chọn mua) sinh lời khi tài sản cơ sở tăng và bị knock-out khi giảm xuống \(B\); một turbo bán (kiểu quyền chọn bán) sinh lời khi tài sản cơ sở giảm và bị knock-out khi tăng lên \(B\). Lựa chọn này quyết định điểm hòa vốn dùng \(+\) hay \(-\) và rào cản nằm ở phía nào của \(K\).
Câu hỏi thường gặp
Vì sao giá hòa vốn lại bằng giá tài sản cơ sở? Một chứng quyền knock-out thuần túy gần như không có phần bù giá trị thời gian, nên chi phí của nó chỉ là giá trị nội tại; bạn hòa vốn khi tài sản cơ sở quay lại mức giá hôm nay.
Điều gì xảy ra nếu chạm rào cản? Chứng quyền bị knock-out và thường hết hạn với giá trị còn lại rất nhỏ hoặc bằng không, nên vị thế bị đóng ngay lập tức.
Đòn bẩy càng cao thì rủi ro càng lớn? Đúng vậy. Giá thực hiện càng sát tài sản cơ sở thì đòn bẩy càng cao nhưng rào cản cũng càng gần, khiến chứng quyền bị knock-out chỉ với một biến động bất lợi nhỏ.