什麼是界限型權證?
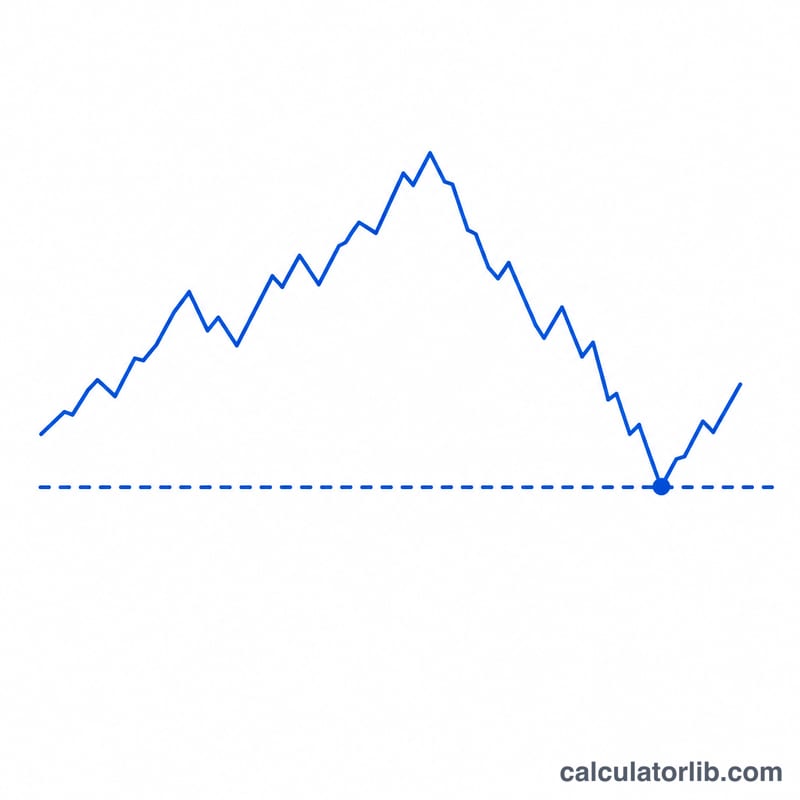
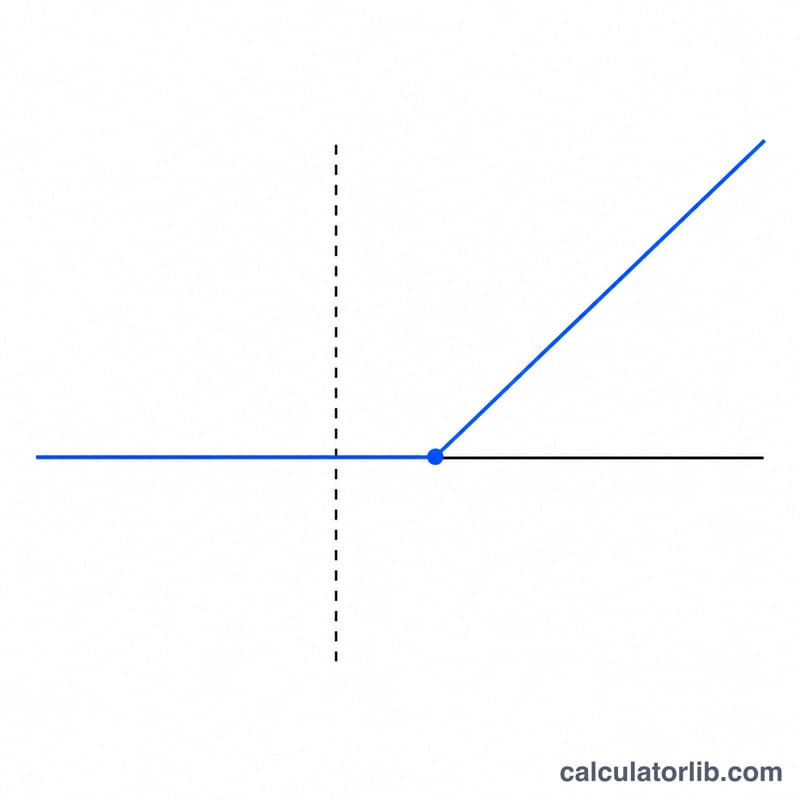
界限型權證(在歐洲市場又稱 Turbo 或 Turbo 憑證;概念類似台灣投資人熟悉的牛熊證與界限型權證)是一種追蹤股票、指數或商品等標的的槓桿商品。由於它幾乎不含時間價值,價格會非常貼近其內含價值;一旦標的觸及事先設定的界限(Knock-Out)價位,權證便立即失效、價值歸零。這個計算器會幫你算出交易人最先關注的三個數字:槓桿倍數、損益兩平價,以及界限價位。
如何使用
先選擇權證方向為多方(Long)(標的上漲時獲利)或空方(Short)(標的下跌時獲利)。接著輸入目前的標的價格、履約價(或融資水準)、行使比例(每一單位權證對應的標的數量),以及選填的界限緩衝百分比。計算器就會回傳每單位權證價格、槓桿倍數、損益兩平價與界限價位。
公式說明
每單位的內含價值為 \(P = \lvert S - K \rvert \times r\),其中 \(S\) 為標的價格、\(K\) 為履約價、\(r\) 為行使比例。槓桿倍數衡量你的資金相較於直接持有標的,波動被放大了多少倍:
$$\text{Leverage} = \frac{S}{\lvert S - K \rvert}$$
界限價位方面,多方 Turbo 為 \(B = K \times (1 + b)\),空方 Turbo 則為 \(B = K \times (1 - b)\),其中 \(b\) 為以小數表示的緩衝比率。
實例試算
以一檔多方 Turbo 為例,標的 \(S = 100\)、履約價 \(K = 80\)、行使比例 \(r = 1\),且不設緩衝:
$$P = (100 - 80) \times 1 = 20$$ $$\text{Leverage} = \frac{100}{\lvert 100 - 80 \rvert} = 5$$
損益兩平價為 \(80 + 20 = 100\),界限價位則為 \(80\)。標的每變動 1%,權證價格大約會跟著變動 5%。
不同情境下的槓桿與障礙價
以下各列使用 \(P = |S-K|\times r\)、\(\text{槓桿} = \dfrac{S}{|S-K|}\)、損益兩平 \(= K \pm \dfrac{P}{r}\)(\(+\) 為多頭,\(-\) 為空頭),以及障礙價 \(B = K\left(1+\dfrac{b}{100}\right)\)。「至敲出的變動幅度 %」為 \(\dfrac{B-S}{S}\):負值表示標的必須下跌,正值表示必須上漲。請注意,履約價距離 \(S\) 越遠,槓桿越低且障礙價越遠;而履約價越接近 \(S\),槓桿越高且障礙價越近。
| S | K | 方向 | r | 緩衝 b | 價格 P | 槓桿 | 損益兩平 | 障礙價 B | 至敲出的變動幅度 % |
|---|---|---|---|---|---|---|---|---|---|
| 100 | 60 | 多頭 | 1 | 0 | 40.00 | 2.5 | 100 | 60.00 | −40.0%(下跌) |
| 100 | 90 | 多頭 | 1 | 0 | 10.00 | 10.0 | 100 | 90.00 | −10.0%(下跌) |
| 100 | 90 | 多頭 | 1 | 3 | 10.00 | 10.0 | 100 | 92.70 | −7.3%(下跌) |
| 100 | 140 | 空頭 | 1 | 0 | 40.00 | 2.5 | 100 | 140.00 | +40.0%(上漲) |
| 100 | 110 | 空頭 | 1 | 0 | 10.00 | 10.0 | 100 | 110.00 | +10.0%(上漲) |
| 15,000 | 14,000 | 多頭 | 0.01 | 0 | 10.00 | 15.0 | 15,000 | 14,000.00 | −6.7%(下跌) |
兩者的關係很直接:履約價越接近標的,槓桿越高——但障礙價也越接近,因此只需較小的不利變動就會使權證失效。\(K=60\) 與 \(K=140\) 的列顯示出寬廣的安全邊際(40% 的變動幅度),但槓桿僅為適中的 2.5×;相差 10 點的列則呈現 10× 的槓桿,卻只有 10% 的緩衝空間。
關鍵名詞與變數
- 標的價格 (S) — 權證所追蹤資產(股票、指數、商品或貨幣)的當前市場價格。它出現在每一條公式中:透過 \(|S-K|\) 決定內含價值,並作為槓桿比率的分子。
- 履約價/融資水準 (K) — 發行商所融資的參考價格。對於多頭渦輪 \(K<S\);對於空頭渦輪 \(K>S\)。它定義內含價值 \(|S-K|\),並同時錨定損益兩平點與障礙價。
- 認購比例 (r) — 一份權證所代表的標的單位數量(例如 \(r=0.01\) 表示 100 份權證對應一個指數點)。它將價格縮放為 \(P=|S-K|\times r\),並用於除算損益兩平調整值 \(\dfrac{P}{r}\)。
- 障礙緩衝 (b) — 一個百分比偏移量(通常為 0),使敲出障礙價偏離履約價,為發行商提供邊際空間。它以 \(B = K\left(1+\dfrac{b}{100}\right)\) 的形式進入公式;正的 \(b\) 會將障礙價提高至履約價之上。
- 敲出障礙價 (B) — 一旦標的觸及該價格水準,權證即終止(通常近乎失去價值)。對於多頭渦輪,它位於履約價或其之上;對於空頭渦輪,則位於履約價或其之下。
- 槓桿 — \(\dfrac{S}{|S-K|}\):權證以百分比計算時,變動幅度為標的的幾倍。當履約價接近 \(S\) 時,它會急劇上升。
- 損益兩平 — 使部位既不獲利也不虧損的標的價格:\(K+\dfrac{P}{r}\)(多頭)或 \(K-\dfrac{P}{r}\)(空頭)。對於純內含價值的渦輪而言,發行時此值等於 \(S\)。
- 內含價值 — 每單位標的為 \(|S-K|\),或每份權證為 \(|S-K|\times r\)。敲出權證幾乎不含或完全不含時間價值,因此其價格基本上就是這個金額。
- 多頭渦輪與空頭渦輪 — 多頭(認購型)渦輪在標的上漲時獲利,並在下跌至 \(B\) 時被敲出;空頭(認售型)渦輪在標的下跌時獲利,並在上漲至 \(B\) 時被敲出。此選擇決定損益兩平使用 \(+\) 還是 \(-\),以及障礙價位於 \(K\) 的哪一側。
常見問題
為什麼損益兩平價會等於標的價格?純粹的界限型權證幾乎沒有時間權利金,成本就等於內含價值;因此當標的回到今天的價格時,你剛好打平。
觸及界限價位會發生什麼事?權證會被強制回收(Knock-Out),通常僅剩極少或毫無剩餘價值,部位也會隨即被結清。
槓桿越高,風險是不是也越大?是的。履約價越貼近標的價格,槓桿越高,但界限價位也越接近,只要標的稍有不利波動,就可能立刻觸及界限而失效。