

Chứng chỉ Knock-Out là gì?
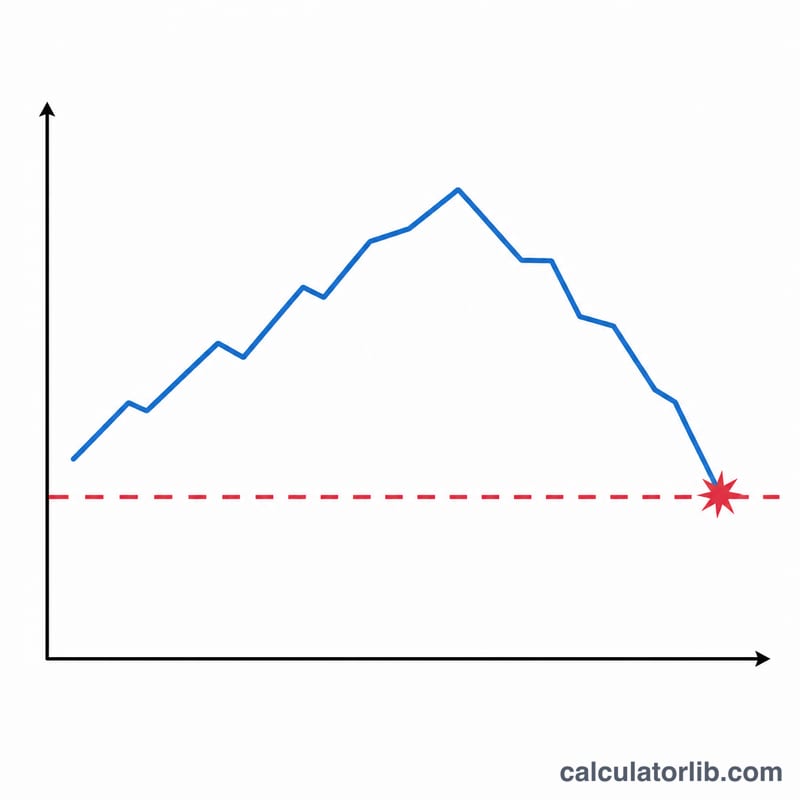
Chứng chỉ knock-out (còn gọi là chứng quyền turbo hay chứng chỉ turbo) là một sản phẩm có đòn bẩy, bám theo diễn biến của một tài sản cơ sở và được gắn sẵn một rào cản (barrier). Nếu giá tài sản cơ sở chạm hoặc vượt qua mức knock-out, sản phẩm sẽ đáo hạn ngay lập tức và nhà đầu tư mất phần lớn, thậm chí toàn bộ, số vốn đã bỏ ra. Do bạn chỉ phải bỏ vốn cho phần chênh lệch giữa giá tài sản cơ sở và giá thực hiện, nên một khoản đặt cược nhỏ có thể kiểm soát một mức rủi ro (exposure) rất lớn. Đây là sản phẩm phổ biến trên các sàn châu Âu (như Đức, Thụy Sĩ); tại Việt Nam sản phẩm gần gũi nhất về bản chất đòn bẩy là chứng quyền có bảo đảm (covered warrant), tuy cơ chế rào cản và cách vận hành có khác biệt, vì vậy hãy nắm rõ quy tắc của từng thị trường trước khi giao dịch.
Các công thức
Với giá tài sản cơ sở \(S\), giá thực hiện (mức tài trợ) \(K\), giá chứng chỉ \(P\) và tỷ lệ chuyển đổi \(r\), đòn bẩy được tính như sau:
$$L = \frac{S \times r}{P}$$Đối với một turbo long (mua lên), điểm hòa vốn của tài sản cơ sở và ngưỡng knock-out là:
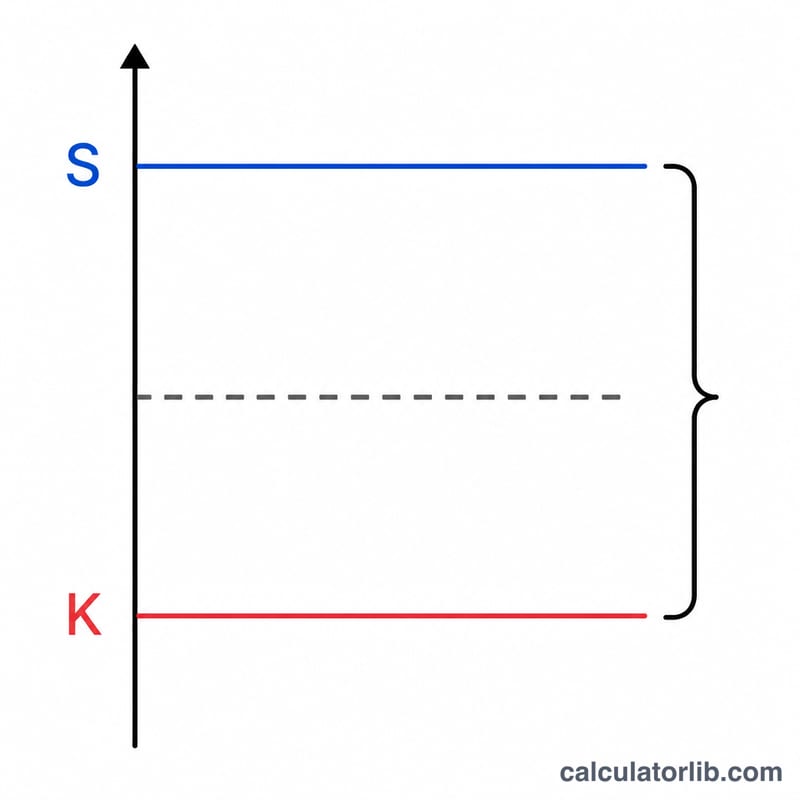
$$BE = K + \frac{P}{r}, \qquad KO = K$$Đối với một turbo short (bán xuống), điểm hòa vốn là \(BE = K - \frac{P}{r}\). Khoảng cách đến rào cản được tính bằng \(\frac{|S-K|}{S}\times 100\%\).
Cách sử dụng
Nhập giá tài sản cơ sở hiện tại, giá thực hiện, mức giá bạn trả cho một chứng chỉ và tỷ lệ chuyển đổi (thường là 0.1 hoặc 0.01 đối với các chỉ số). Chọn vị thế long hay short. Công cụ sẽ trả về đòn bẩy, điểm hòa vốn, ngưỡng knock-out và khoảng cách hiện tại từ tài sản cơ sở đến rào cản.
Ví dụ minh họa
Giả sử \(S = 100\), \(K = 80\), \(P = 21\) và \(r = 1\) cho một turbo long:
$$L = \frac{100 \times 1}{21} = 4.76$$ $$BE = 80 + \frac{21}{1} = 101$$Đòn bẩy vào khoảng 4.76, tài sản cơ sở phải đạt mức 101 thì mới hòa vốn, và vị thế sẽ bị knock-out tại mức 80 — tức giảm 20% so với giá hiện tại.
Diễn giải kết quả của bạn
Máy tính này biến các giá niêm yết thô của một chứng quyền knock-out (knock-out warrant) hoặc chứng chỉ turbo (turbo certificate) thành bốn con số mô tả hồ sơ rủi ro và lợi nhuận của nó. Mỗi kết quả đầu ra đều có ý nghĩa chính xác gắn với cách định nghĩa các công cụ này.
- Đòn bẩy \(\left(\dfrac{S \cdot r}{P}\right)\) là hệ số nhân áp dụng cho mức biến động phần trăm của tài sản cơ sở. Đòn bẩy bằng 5 nghĩa là, khi bỏ qua chi phí tài trợ và chênh lệch giá (spread), một mức tăng 1% của tài sản cơ sở chuyển thành khoảng 5% thay đổi trong giá trị của chứng chỉ — theo cả hai chiều. Đòn bẩy khuếch đại lãi và lỗ như nhau.
- Điểm hòa vốn \(\left(K + \dfrac{P}{r}\right)\) là mức của tài sản cơ sở mà tại đó vị thế thu hồi chính xác phần phí bảo hiểm (premium) bạn đã trả trên giá trị nội tại của chứng chỉ. Dưới mức này (đối với một turbo mua - long turbo) vị thế vẫn đang lỗ mặc dù sản phẩm chưa đáo hạn.
- Ngưỡng knock-out là rào cản — ở đây bằng mức giá thực hiện / mức tài trợ \(K\). Nếu tài sản cơ sở chạm đến mức này, sản phẩm bị chấm dứt sớm và thường đáo hạn với giá trị bằng không (hoặc chỉ hoàn trả một giá trị còn lại nhỏ, tùy theo điều khoản của tổ chức phát hành).
- Khoảng cách đến rào cản \(\left(\dfrac{S - K}{S} \times 100\%\right)\) đo lường, tính theo phần trăm, tài sản cơ sở có thể biến động ngược lại bạn bao xa trước khi kích hoạt knock-out. Đây là thước đo trực tiếp cho việc một khoản lỗ toàn phần đang ở gần đến mức nào.
Các kết quả đầu ra này liên kết với nhau bằng một quan hệ nghịch đảo: rào cản \(K\) càng nằm gần giá hiện tại của tài sản cơ sở \(S\), thì giá chứng chỉ \(P\) càng nhỏ, và do đó đòn bẩy càng cao. Nói cách khác, đòn bẩy cao hơn tất yếu đồng nghĩa với khoảng cách đến rào cản nhỏ hơn và rủi ro knock-out cao hơn. Không có đòn bẩy nào mà không đi kèm một rào cản gần hơn tương ứng.
Lưu ý rằng đây là các định nghĩa được chuẩn hóa dùng chung giữa các tổ chức phát hành; các điều khoản thanh toán cụ thể (khoản chi trả còn lại khi knock-out, việc điều chỉnh tài trợ vào giá thực hiện theo thời gian, chênh lệch giá và phí) khác nhau tùy sản phẩm và tổ chức phát hành, vì vậy luôn đọc bản điều khoản (term sheet) cụ thể. Đây là thông tin chung về cách thức hoạt động của công cụ, không phải lời khuyên đầu tư.
So sánh kịch bản
Bảng dưới đây giữ giá tài sản cơ sở không đổi ở mức \(S = 100\) với tỷ lệ đăng ký \(r = 1\), và thay đổi giá thực hiện \(K\) cùng giá chứng chỉ \(P\). Nó cho thấy việc dịch rào cản đến gần giá hiện tại hơn làm tăng đòn bẩy đồng thời thu hẹp khoảng cách đến rào cản như thế nào. Đòn bẩy là \(L = \dfrac{S \cdot r}{P}\), điểm hòa vốn là \(K + \dfrac{P}{r}\), ngưỡng knock-out bằng \(K\), và khoảng cách đến rào cản là \(\dfrac{|S - K|}{S} \times 100\%\).
| Giá thực hiện \(K\) | Giá \(P\) | Đòn bẩy \(L\) | Điểm hòa vốn | Ngưỡng KO | Khoảng cách đến rào cản |
|---|---|---|---|---|---|
| 80 | 21 | 4.76× | 101 | 80 | 20% |
| 90 | 11 | 9.09× | 101 | 90 | 10% |
| 95 | 6 | 16.67× | 101 | 95 | 5% |
| 98 | 3 | 33.33× | 101 | 98 | 2% |
Đọc xuôi xuống bảng, việc giảm một nửa khoảng cách đến rào cản làm tăng đòn bẩy khoảng gấp đôi. Chứng chỉ 33.33× (rào cản chỉ cách 2%) bị knock-out bởi một mức sụt giảm 2% của tài sản cơ sở, trong khi chứng chỉ 4.76× chịu được một mức biến động bất lợi 20%. Cả bốn đều có gần như cùng điểm hòa vốn là 101, bởi vì phần phí bảo hiểm trên giá trị nội tại \((P/r)\) thu hẹp lại khi rào cản tiến gần đến giá hiện tại. Thông tin chung này minh họa sự đánh đổi giữa đòn bẩy và rủi ro, và không phải là lời khuyên đầu tư.
Câu hỏi thường gặp
Ngưỡng knock-out có bằng giá thực hiện không? Với các turbo cổ điển, rào cản và giá thực hiện trùng nhau. Riêng mini-futures có thể đặt rào cản cao hơn một chút (với vị thế long) hoặc thấp hơn một chút (với vị thế short) so với giá thực hiện.
Vì sao điểm hòa vốn lại cao hơn giá tài sản cơ sở? Bởi bạn phải kiếm lại được phần phí nhỏ \(P/r - (S-K)\) đã trả cao hơn giá trị nội tại thì mới bắt đầu có lãi.
Đòn bẩy càng cao có càng tốt không? Không hẳn — đòn bẩy càng cao thì rào cản càng nằm gần giá hiện tại, khiến rủi ro mất trắng toàn bộ vốn tăng lên.













