

Knock-Out Sertifikası Nedir?
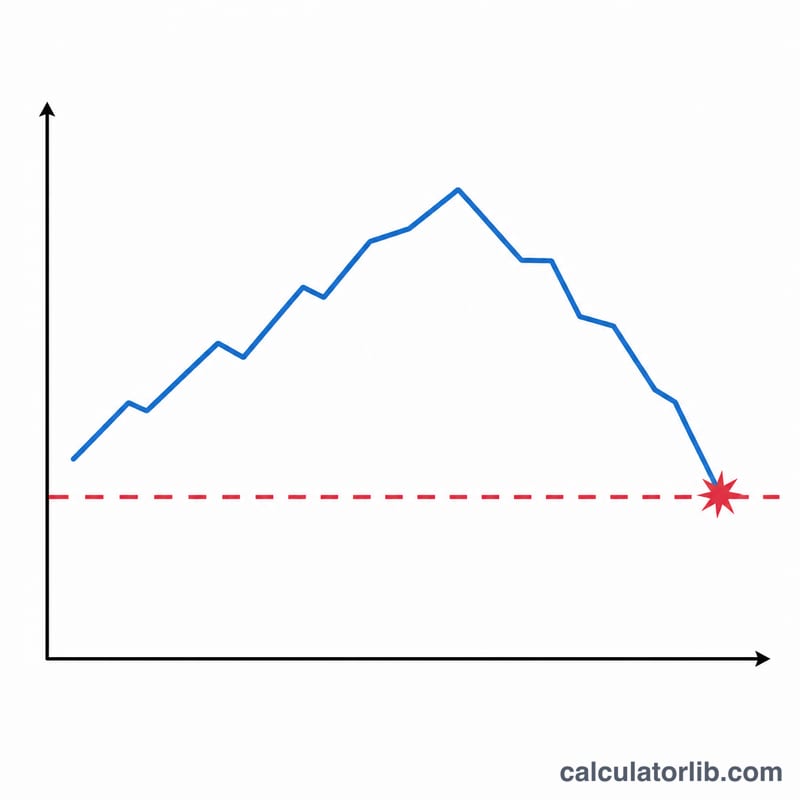
Knock-out sertifikası (turbo warrant ya da turbo sertifikası olarak da bilinir), bir dayanak varlığı takip eden ve içine yerleşik bir bariyer bulunduran kaldıraçlı bir üründür. Dayanak varlık knock-out seviyesini aşıp bu seviyeden işlem görürse ürün itfa olur ve yatırılan sermayenin büyük bölümü ya da tamamı kaybedilir. Yalnızca dayanak fiyatı ile kullanım fiyatı arasındaki farkı finanse ettiğiniz için, küçük bir tutarla büyük bir pozisyonu kontrol edersiniz. Bu ürünler ağırlıkla Almanya gibi Avrupa piyasalarında yaygındır; Türkiye'de doğrudan karşılığı sınırlı olup benzer kaldıraçlı ürünler (varant, kaldıraçlı işlemler) farklı kurallara tabidir.
Formüller
Dayanak fiyatı \(S\), kullanım (finansman) seviyesi \(K\), sertifika fiyatı \(P\) ve dönüşüm oranı \(r\) olmak üzere kaldıraç şöyle hesaplanır:
$$L = \frac{S \times r}{P}$$Uzun (long) bir turbo için başabaş dayanak seviyesi ve knock-out eşiği şöyledir:
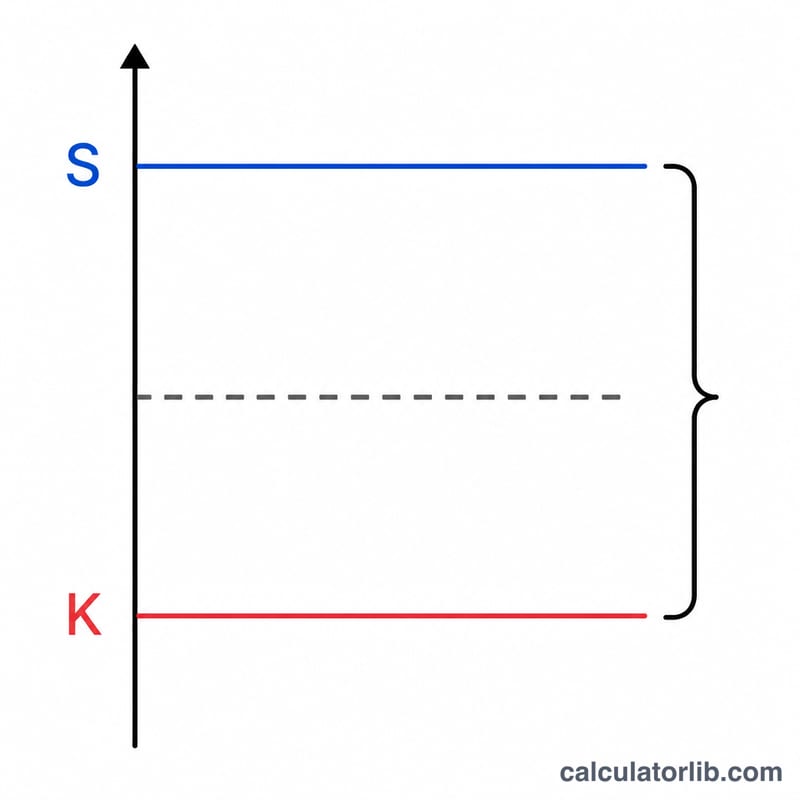
$$BE = K + \frac{P}{r}, \qquad KO = K$$Kısa (short) bir turbo için başabaş noktası \(BE = K - \frac{P}{r}\) olur. Bariyere olan uzaklık ise \(\frac{|S-K|}{S}\times 100\%\) ile bulunur.
Nasıl Kullanılır?
Güncel dayanak fiyatını, kullanım seviyesini, bir sertifika için ödediğiniz fiyatı ve dönüşüm oranını (endeksler için genellikle 0,1 veya 0,01) girin. Uzun mu kısa mı olduğunuzu seçin. Hesaplayıcı; kaldıracı, başabaş seviyesini, knock-out eşiğini ve dayanağın bariyerden ne kadar uzakta olduğunu döndürür.
Örnek Hesaplama
Uzun bir turbo için \(S = 100\), \(K = 80\), \(P = 21\) ve \(r = 1\) olduğunu varsayalım:
$$L = \frac{100 \times 1}{21} = 4.76$$ $$BE = 80 + \frac{21}{1} = 101$$Kaldıraç yaklaşık 4,76'dır; başabaşa ulaşmak için dayanağın 101 seviyesine çıkması gerekir ve pozisyon 80 seviyesinde knock-out olur — yani güncel fiyattan %20'lik bir düşüş.
Sonucunuzu Yorumlama
Bu hesaplayıcı, bir knock-out varantının veya turbo sertifikasının ham kotasyonlarını, risk ve getiri profilini tanımlayan dört rakama dönüştürür. Her çıktının, bu araçların tanımlanma biçimine bağlı kesin bir anlamı vardır.
- Kaldıraç \(\left(\dfrac{S \cdot r}{P}\right)\) dayanak varlığın yüzdesel hareketine uygulanan çarpandır. 5 kaldıraç, finansman maliyetleri ve makas göz ardı edildiğinde, dayanak varlıktaki %1'lik bir artışın sertifikanın değerinde kabaca %5'lik bir değişime dönüştüğü anlamına gelir — her iki yönde de. Kaldıraç, kazançları ve kayıpları eşit derecede büyütür.
- Başabaş \(\left(K + \dfrac{P}{r}\right)\) pozisyonun, sertifikanın içsel değerinin üzerinde ödediğiniz primi tam olarak geri kazandığı dayanak varlık seviyesidir. Bu seviyenin altında (uzun bir turbo için) ürün henüz vadesi dolmamış olsa bile pozisyon hâlâ zarardadır.
- Knock-out eşiği bariyerdir — burada kullanım / finansman seviyesi \(K\) ile eşittir. Dayanak varlık bu seviyeye dokunursa, ürün erken sonlandırılır ve tipik olarak değersiz olarak sona erer (veya ihraççının koşullarına bağlı olarak yalnızca küçük bir kalıntı değeri öder).
- Bariyere uzaklık \(\left(\dfrac{S - K}{S} \times 100\%\right)\) dayanak varlığın, knock-out tetiklenmeden önce aleyhinize yüzde olarak ne kadar hareket edebileceğini ölçer. Toplam bir kaybın ne kadar yakın olduğunun doğrudan bir göstergesidir.
Bu çıktılar ters bir ilişkiyle bağlıdır: bariyer \(K\) mevcut dayanak varlık fiyatı \(S\)'ye ne kadar yakın olursa, sertifika fiyatı \(P\) o kadar küçük olur ve dolayısıyla kaldıraç o kadar yüksek olur. Başka bir deyişle, daha yüksek kaldıraç zorunlu olarak daha küçük bir bariyere uzaklık ve daha yüksek bir knock-out riski anlamına gelir. Buna karşılık gelen daha yakın bir bariyer olmadan kaldıraç olmaz.
Bunların, ihraççılar arasında kullanılan standartlaştırılmış tanımlar olduğunu unutmayın; kesin uzlaşma koşulları (knock-out durumunda kalıntı ödeme, zamanla kullanım fiyatına yapılan finansman ayarlamaları, makas ve ücretler) ürüne ve ihraççıya göre değişir, bu yüzden her zaman ilgili ürün künyesini okuyun. Bu, aracın nasıl çalıştığına dair genel bir bilgidir, yatırım tavsiyesi değildir.
Senaryo Karşılaştırması
Aşağıdaki tablo, dayanak varlık fiyatını \(S = 100\) ve abonelik oranını \(r = 1\) sabit tutar ve kullanım fiyatı \(K\) ile sertifika fiyatı \(P\)'yi değiştirir. Bariyeri mevcut fiyata yaklaştırmanın kaldıracı nasıl artırdığını ve bariyere uzaklığı nasıl küçülttüğünü gösterir. Kaldıraç \(L = \dfrac{S \cdot r}{P}\), başabaş \(K + \dfrac{P}{r}\), knock-out eşiği \(K\)'ye eşittir ve bariyere uzaklık \(\dfrac{|S - K|}{S} \times 100\%\)'dir.
| Kullanım fiyatı \(K\) | Fiyat \(P\) | Kaldıraç \(L\) | Başabaş | KO eşiği | Bariyere uzaklık |
|---|---|---|---|---|---|
| 80 | 21 | 4.76× | 101 | 80 | 20% |
| 90 | 11 | 9.09× | 101 | 90 | 10% |
| 95 | 6 | 16.67× | 101 | 95 | 5% |
| 98 | 3 | 33.33× | 101 | 98 | 2% |
Tabloyu aşağı doğru okurken, bariyere olan uzaklığı yarıya indirmek kaldıracı kabaca ikiye katlar. 33.33× sertifika (bariyer yalnızca %2 uzakta) dayanak varlıktaki %2'lik bir düşüşle knock-out olur, oysa 4.76× sertifika %20'lik olumsuz bir harekete dayanır. Dördü de neredeyse aynı 101 başabaşı paylaşır, çünkü içsel değerin üzerindeki prim \((P/r)\) bariyer mevcut fiyata yaklaştıkça küçülür. Bu genel bilgi, kaldıraç–risk dengesini gösterir ve yatırım tavsiyesi değildir.
Sıkça Sorulan Sorular
Knock-out seviyesi kullanım fiyatına eşit midir? Klasik turbolarda bariyer ile kullanım fiyatı çakışır. Mini vadeliler (mini-futures) bariyeri kullanım fiyatının biraz üzerine (uzun) ya da altına (kısa) yerleştirebilir.
Başabaş neden dayanak fiyatının üzerinde? İçsel değerin üzerinde ödediğiniz küçük prim \(P/r - (S-K)\), kâra geçmeden önce geri kazanılmalıdır.
Yüksek kaldıraç her zaman daha mı iyidir? Şart değil — yüksek kaldıraç, bariyerin güncel fiyata daha yakın olması demektir; dolayısıyla toplam kayıp riski de artar.













