세후→세전 급여 계산기는 무엇을 하나요?
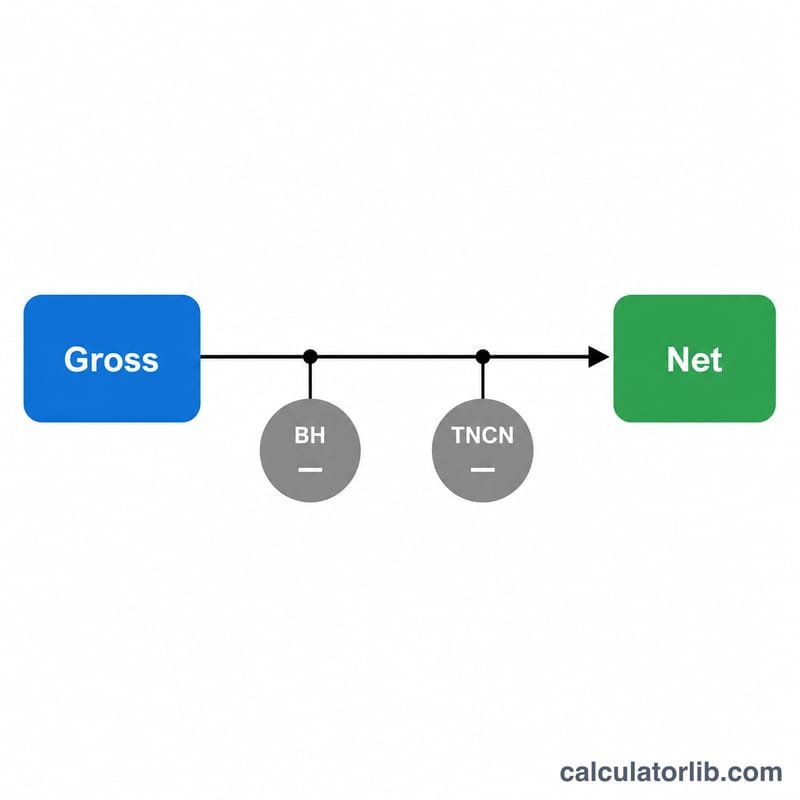
베트남의 근로자와 고용주를 위한 계산기입니다. 매달 받고 싶은 실수령액(Net)을 입력하면, 베트남 법령에 따른 의무 보험료와 개인소득세(PIT)를 뺀 뒤 정확히 그 금액이 남는 세전 급여(Gross: 근로계약서상 금액)를 찾아 줍니다. 수치는 선택한 급여 월을 기준으로 적용됩니다. 지원자는 실수령액으로 말하고 계약서에는 세전 급여가 적히는 연봉 협상에서 특히 유용합니다.
법적 근거
모든 수치는 베트남 정부 포털(datafiles.chinhphu.vn)에 게시된 공식 법령 원문과 대조해 확인했습니다. 법령명은 베트남어 그대로 적고 괄호 안에 한국어 설명을 덧붙였습니다.
| 법령 | 조항 | 규정 내용 | 적용 시점 |
|---|---|---|---|
| Luật Thuế thu nhập cá nhân 109/2025/QH15 (개인소득세법) | Điều 9 khoản 2 (제9조 제2항); Điều 29 khoản 2 | 거주자 근로소득에 대한 5단계, 5%~35% 누진세율표 | 2026 과세연도 |
| Luật Thuế thu nhập cá nhân 109/2025/QH15 | Điều 10 khoản 1 điểm a, b (제10조 제1항 a호, b호) | 가족공제: 본인 월 15,500,000 VND, 부양가족 1인당 월 6,200,000 VND | 2026 과세연도 |
| Nghị quyết 954/2020/UBTVQH14 (가족공제에 관한 결의); Thông tư 111/2013/TT-BTC (시행규칙) | Điều 1; Điều 7 khoản 2 | 공제액 월 11,000,000 / 4,400,000 VND; 7단계 세율표 | 2025 과세연도까지 |
| Luật Bảo hiểm xã hội 41/2024/QH15 (사회보험법) | Điều 31 khoản 1 điểm đ (제31조 제1항 đ호) | 보험료 산정 기준: 최저 기준수준, 최고 기준수준의 20배 | 01/07/2025 |
| Luật Bảo hiểm xã hội 41/2024/QH15 | Điều 33 khoản 1 điểm a | 근로자는 퇴직·유족 기금에 8% 납부 | 01/07/2025 |
| Nghị định 158/2025/NĐ-CP (시행령) | Điều 5 khoản 2 | 기본급이 폐지되기 전까지 기준수준은 기본급과 같음 | 01/07/2025 |
| Nghị định 188/2025/NĐ-CP (건강보험 시행령) | Điều 6 khoản 1 điểm a | 건강보험료는 산정 기준의 4.5%, 이 중 근로자가 3분의 1(1.5%) 부담 | 15/08/2025 |
| Luật Việc làm 74/2025/QH15 (고용법); Nghị định 374/2025/NĐ-CP | Điều 34 khoản 2; Điều 4 khoản 1 | 근로자 실업보험료 1%; 산정 기준 상한은 지역별 최저임금의 20배 | 01/01/2026 |
| Nghị định 293/2025/NĐ-CP (지역별 최저임금 시행령) | Điều 3 khoản 1; Điều 4 khoản 1 | 월 지역별 최저임금 5,310,000 / 4,730,000 / 4,140,000 / 3,700,000 VND; 전일제 직무급은 이보다 낮을 수 없음 | 01/01/2026 |
| Nghị định 399/2026/NĐ-CP (지역별 최저임금 시행령) | Điều 3 khoản 1; Điều 4 khoản 1 | 월 지역별 최저임금 5,700,000 / 5,080,000 / 4,450,000 / 4,040,000 VND; 전일제 직무급은 이보다 낮을 수 없음 | 01/01/2027 |
| Nghị định 161/2026/NĐ-CP (기본급 시행령) | Điều 3 khoản 2 | 기본급 월 2,530,000 VND | 01/07/2026 |
법률 109/2025/QH15는 2026년 7월 1일에 시행되지만, 제29조 제2항에 따라 거주자 근로소득에 관한 규정은 2026 과세연도부터 적용됩니다. 그래서 2026년의 모든 급여 월에 새 공제액과 5단계 세율표를 사용합니다.
세전 급여를 구하는 방법
누진세와 보험료 산정 기준의 하한·상한 때문에 실수령액은 세전 급여의 함수이지만 바로 거꾸로 풀 수 있는 식이 없습니다. 그래서 계산기는 세전→세후 계산을 반복하며 역으로 탐색합니다.
$$\text{Net}(G) = G - \text{Ins}(G) - T(G)$$- 보험료 산정 기준 \(L = \max(M,\ \text{RMW})\). 여기서 \(M\)은 시험 중인 세전 급여(“공식 급여 기준”) 또는 직접 입력한 금액(“기타”)이고, RMW는 지역별 최저임금입니다(Nghị định 293/2025/NĐ-CP 제4조 제1항).
- 근로자 부담 보험료(Ins): 사회보험 8%(법률 41/2024/QH15 제33조 제1항 a호)와 건강보험 1.5%(Nghị định 188/2025/NĐ-CP 제6조), 상한은 기본급(BS)의 20배(법률 41/2024/QH15 제31조 제1항 đ호). 실업보험 1%, 상한은 지역별 최저임금의 20배(Luật Việc làm 74/2025/QH15 제34조 제2항). $$\text{Ins} = 9.5\% \times \min(L,\ 20\,\text{BS}) + 1\% \times \min(L,\ 20\,\text{RMW})$$
- 과세소득 \(\text{TI} = \max(0,\ G - \text{Ins} - D_1 - D_2 \times n)\). \(D_1\), \(D_2\)는 본인공제와 부양가족공제(법률 109/2025/QH15 제10조), \(n\)은 부양가족 수입니다.
- 개인소득세 \(T\): 선택한 기간의 세율표에 따른 누진세입니다(법률 109/2025/QH15 제9조 제2항).
- 역탐색: 이분법(약 40회 시도)으로 \(\text{Net}(G) \ge\) 목표액을 만족하는 1동 단위 세전 급여 중 가장 작은 값을 찾습니다. 보험료 항목마다 1동 단위로 반올림하므로 실제 실수령액이 목표액보다 몇 동 많을 수 있으며, 그 차이는 결과에 표시됩니다.
| 구간 | 월 과세소득(2026 과세연도부터) | 세율 |
|---|---|---|
| 1 | 10,000,000 VND 이하 | 5% |
| 2 | 10,000,000 VND 초과 ~ 30,000,000 VND 이하 | 10% |
| 3 | 30,000,000 VND 초과 ~ 60,000,000 VND 이하 | 20% |
| 4 | 60,000,000 VND 초과 ~ 100,000,000 VND 이하 | 30% |
| 5 | 100,000,000 VND 초과 | 35% |
2025년 급여 월에는 이전의 7단계 세율표를 사용합니다(단위: 백만 동): 5 이하 5%, 10 이하 10%, 18 이하 15%, 32 이하 20%, 52 이하 25%, 80 이하 30%, 그 초과분 35%.
계산 예시
예시 1. 목표 실수령액 20,000,000 VND, 부양가족 없음, I지역, 공식 급여 기준으로 보험 가입, 급여 월 10/2026. 계산기가 찾은 세전 급여는 22,610,997 VND입니다. 검산:
- 사회보험 \(22{,}610{,}997 \times 8\% \approx 1{,}808{,}880\) VND, 건강보험 \(\approx 339{,}165\) VND, 실업보험 \(\approx 226{,}110\) VND. 합계 2,374,155 VND.
- 과세소득: \(22{,}610{,}997 - 2{,}374{,}155 - 15{,}500{,}000 = 4{,}736{,}842\) VND.
- 세금(1구간): \(4{,}736{,}842 \times 5\% \approx 236{,}842\) VND.
- 실수령액: \(22{,}610{,}997 - 2{,}374{,}155 - 236{,}842 = 20{,}000{,}000\) VND.
예시 2(2025년 급여 월). 같은 실수령액 20,000,000 VND를 급여 월 06/2025로 계산하면, 본인공제 11,000,000 VND와 7단계 세율표가 적용되어 필요한 세전 급여는 23,153,321 VND입니다(보험료 2,431,099 VND, 세금 722,222 VND).
예시 3(보험료 상한). 실수령액 50,000,000 VND, I지역, 부양가족 없음. 03/2026(상한 46,800,000 VND): 세전 급여 59,288,889 VND, 보험료 5,038,889 VND, 세금 4,250,000 VND. 07/2026(상한 50,600,000 VND): 세전 급여 59,653,535 VND, 보험료 5,403,535 VND, 세금 4,250,000 VND.
급여 월별 수치
2026년에는 결과를 바꾸는 날짜가 두 번 있습니다. 2026년 1월 1일부터 새 가족공제, 5단계 세율표, 새 지역별 최저임금이 적용됩니다. 2026년 7월 1일부터는 기본급이 올라 사회보험·건강보험 상한도 함께 오릅니다. 계산기는 급여 월 항목에 따라 수치를 선택합니다.
| 급여 월 | 기본급(기준수준) | 사회보험·건강보험 상한 | 지역별 최저임금 I / II / III / IV | 공제: 본인 / 부양가족 | 세율표 |
|---|---|---|---|---|---|
| 01/2025 – 12/2025 | 2,340,000 VND | 46,800,000 VND | 4,960,000 / 4,410,000 / 3,860,000 / 3,450,000 VND | 11,000,000 / 4,400,000 VND | 7단계 |
| 01/2026 – 06/2026 | 2,340,000 VND | 46,800,000 VND | 5,310,000 / 4,730,000 / 4,140,000 / 3,700,000 VND | 15,500,000 / 6,200,000 VND | 5단계 |
| 07/2026부터 | 2,530,000 VND | 50,600,000 VND | 5,310,000 / 4,730,000 / 4,140,000 / 3,700,000 VND | 15,500,000 / 6,200,000 VND | 5단계 |
실업보험 상한은 지역별 최저임금의 20배로, 01/2026부터 I~IV지역별로 106,200,000 / 94,600,000 / 82,800,000 / 74,000,000 VND입니다.
2025년의 실업보험 상한은 99,200,000 / 88,200,000 / 77,200,000 / 69,000,000 VND였습니다.
01/2025 이전 기간은 01/2025로 계산합니다. 06/2027 이후 기간은 최신 공표 수치를 사용하며 결과에 그 사실을 안내합니다.
특수한 경우와 한계
보험료 산정 기준이 지역별 최저임금보다 낮은 경우. 세전 급여(또는 “기타”에 입력한 금액)가 지역별 최저임금보다 낮으면, 계산기는 지역별 최저임금을 산정 기준으로 사용하고 결과에 노란색 경고를 표시합니다. Nghị định 293/2025/NĐ-CP 제4조 제1항은 월 최저임금을 월급제 근로자와 임금을 합의하고 지급할 때의 최저 수준으로 정하고 있어, 한 달의 정상 근로시간을 모두 일하고 합의한 업무 기준을 충족한 근로자의 직무급은 월 최저임금보다 낮을 수 없습니다. 직무급은 산정 기준의 일부이므로 전일제 근로자의 산정 기준은 지역별 최저임금보다 낮을 수 없습니다. 2025년 급여 월에는 Nghị định 74/2024/NĐ-CP 제4조 제1항이 같은 역할을 합니다.
단시간 근로자. Luật Bảo hiểm xã hội 41/2024/QH15 제31조 제1항 đ호는 산정 기준의 최저를 기준수준, 최고를 기준수준의 20배로 정합니다. Nghị định 158/2025/NĐ-CP 제5조 제2항에 따라 현재 기준수준은 기본급과 같습니다(2,340,000 VND, 2026년 7월 1일부터 2,530,000 VND). 즉 법률상 하한은 기준수준이며, 지역별 최저임금 하한은 전일제 근로에만 적용됩니다. 이 계산기에는 단시간 근로 모드가 없으므로, 단시간으로 일하면서 지역별 최저임금보다 적게 받는다면 결과를 그대로 믿지 마세요.
반영하지 않는 항목: 비과세 소득(식대, 연장근로 가산분 등), 노동조합비, 외국인 근로자(실업보험 미가입), 비거주자(총소득에 20% 단일세율 과세), 무급 결근일이 14일 이상인 달. 결과는 월 단위 추정치이며, 연간 세액은 연말 정산에서 확정됩니다.
입력 방법
- 희망 소득(실수령액): 매달 받고 싶은 금액. 20000000 또는 20.000.000으로 입력합니다.
- 급여 월: 급여가 귀속되는 달. 기본값은 베트남 시간 기준 이번 달입니다.
- 보험료 산정 급여: 세전 급여 전액을 기준으로 보험료를 낸다면 “공식 급여 기준”, 노사가 고정 금액에 합의했다면 “기타”를 선택하고 그 금액을 입력합니다.
- 부양가족: 가족공제에 등록한 인원수. 0~99의 정수입니다.
- 지역(I – IV): 고용주가 사업을 하는 지역입니다.
자주 묻는 질문
세전 급여가 고용주의 총 인건비인가요?
아닙니다. 고용주는 세전 급여 외에도 같은 산정 기준에 대해 사회보험·건강보험·실업보험의 사업주 부담분과 산업재해 기금을 내므로 실제 비용은 더 큽니다.
결과의 실수령액이 목표액과 몇 동 차이 나는 이유는?
보험료와 세금이 1동 단위로 반올림되기 때문에 모든 실수령액을 정확히 맞출 수는 없습니다. 계산기는 실수령액이 목표액보다 적지 않은 가장 작은 세전 급여를 선택합니다.
왜 지역을 선택해야 하나요?
지역에 따라 지역별 최저임금이 정해지기 때문입니다. 이는 전일제 근로의 보험료 산정 기준 하한이자 실업보험 상한(20배)의 기준입니다. 사회보험·건강보험 상한은 기본급을 따르며 지역과는 무관합니다. 지역은 거주지가 아니라 고용주가 사업을 하는 곳입니다.
부양가족 공제는 얼마인가요?
Luật Thuế thu nhập cá nhân 109/2025/QH15 제10조 제1항에 따라 본인공제는 월 15.5백만 VND(연 186백만 VND), 부양가족 1인당 공제는 월 6.2백만 VND입니다.
2025년까지의 급여 월에는 월 11백만 VND와 4.4백만 VND를 사용합니다.
부양가족은 고용주에게 등록해야만 공제 대상이 됩니다.
결과가 급여명세서와 다른 이유는 무엇인가요?
대개 회사가 세전 급여보다 낮은 금액으로 보험료를 내거나, 비과세 수당을 지급하거나, 노동조합비를 공제하기 때문입니다. 보험료 산정 급여에서 “기타”를 선택하고 사회보험 수첩에 기재된 금액을 입력하면 더 정확한 결과를 얻을 수 있습니다.