O que é a Calculadora de Goodwill?
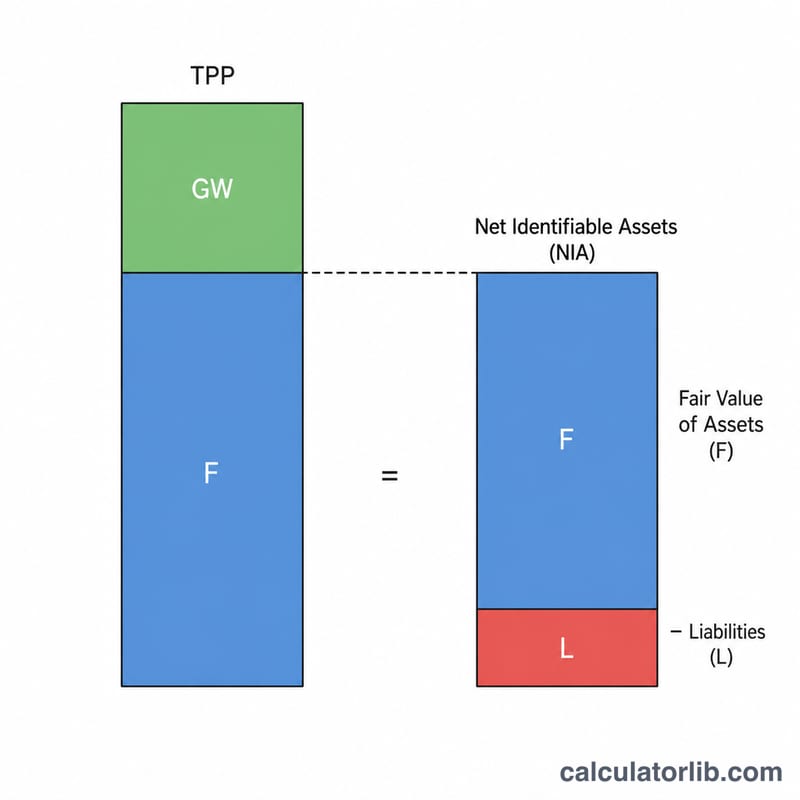
Quando uma empresa adquire outra, raramente paga exatamente o valor contábil líquido dos ativos da empresa-alvo. O prêmio pago acima do valor justo dos ativos líquidos identificáveis do negócio adquirido é registrado como goodwill (ágio por expectativa de rentabilidade futura) — um ativo intangível que representa reputação, relacionamento com clientes, força da marca e sinergias esperadas. Esta calculadora calcula o goodwill usando a fórmula padrão do método de aquisição, utilizada tanto nas normas IFRS 3 quanto nas US GAAP (ASC 805).
Como usar
Informe três valores da aquisição: o preço de compra (total da contraprestação transferida), o valor justo dos ativos identificáveis adquiridos e os passivos assumidos como parte do negócio. A calculadora primeiro apura os ativos líquidos identificáveis (ativos menos passivos) e, em seguida, subtrai esse valor do preço de compra para revelar o goodwill.
A fórmula explicada
$$\text{Ágio por Expectativa de Rentabilidade Futura (Goodwill)} = \text{Preço de Compra} - \left(\text{Valor Justo dos Ativos} - \text{Passivos Assumidos}\right)$$ O termo entre parênteses são os ativos líquidos identificáveis. Se o preço de compra exceder esse valor líquido, a diferença é um goodwill positivo. Um resultado negativo indica uma "compra vantajosa" (goodwill negativo), que normalmente é reconhecida imediatamente como ganho.
Exemplo prático
Suponha que a Empresa A compre a Empresa B por \(\$1\,000\,000\). Os ativos identificáveis de B têm valor justo de \(\$900\,000\) e A assume \(\$200\,000\) em passivos. Ativos líquidos identificáveis:$$\$900\,000 - \$200\,000 = \$700\,000$$ Goodwill:$$\$1\,000\,000 - \$700\,000 = \mathbf{\$300\,000}$$
Perguntas frequentes
E se o resultado for negativo? Um valor negativo é uma compra vantajosa. As normas contábeis geralmente exigem o reconhecimento do ganho no resultado do período, em vez de registrar um goodwill negativo.
Devo usar o valor contábil ou o valor justo dos ativos? Use sempre o valor justo na data da aquisição, e não o valor contábil histórico, para obter um goodwill preciso.
O goodwill é amortizado? Segundo as normas IFRS e US GAAP para empresas de capital aberto, o goodwill não é amortizado, mas testado anualmente para verificar perda por redução ao valor recuperável (impairment). Algumas jurisdições permitem a amortização em empresas de capital fechado.