O que é o Alfa de Jensen?
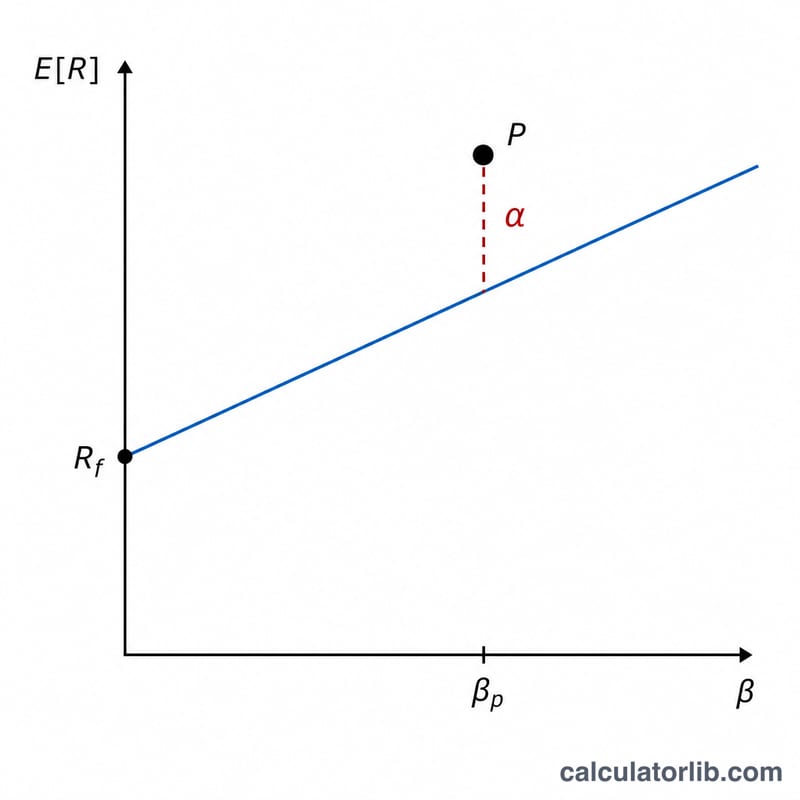
O Alfa de Jensen é uma medida de desempenho ajustada ao risco que mostra quanto uma carteira ou um fundo rendeu acima ou abaixo do que o Modelo de Precificação de Ativos Financeiros (CAPM) previa para o seu nível de risco de mercado. Desenvolvido por Michael Jensen em 1968, ele isola o valor adicionado (ou perdido) pela habilidade do gestor depois de considerar o risco sistemático, medido pelo beta. Um alfa positivo significa que a carteira superou o seu benchmark ajustado ao risco; um alfa negativo significa que ficou abaixo.
Como usar esta calculadora
Informe quatro valores, todos em porcentagem, exceto o beta: o retorno real da carteira, a taxa livre de risco (normalmente o rendimento de um título público de curto prazo), o retorno do mercado (por exemplo, o S&P 500) e o beta da carteira. A calculadora obtém o retorno esperado pelo CAPM e o subtrai do retorno real para chegar ao alfa.
A fórmula explicada
$$\alpha = R_p - \left[ R_f + \beta \left( R_m - R_f \right) \right]$$ O termo entre colchetes é o retorno esperado pelo CAPM: a taxa livre de risco mais o beta vezes o prêmio de risco de mercado \((R_m - R_f)\). Ao subtraí-lo do retorno real \(R_p\), você encontra o retorno excedente que não é explicado pela exposição ao risco de mercado.
Exemplo prático
Suponha que uma carteira tenha rendido 12%, a taxa livre de risco seja 2%, o mercado tenha rendido 10% e o beta seja 1,2. O retorno esperado é $$2 + 1{,}2 \times (10 - 2) = 2 + 9{,}6 = 11{,}6\%.$$ Alfa = \(12 - 11{,}6 = \textbf{0{,}4\%}\). O gestor agregou 0,4% de valor além do risco assumido.
Perguntas frequentes
Um alfa maior é sempre melhor? Em geral, sim: um alfa positivo mais alto indica um desempenho superior ajustado ao risco mais forte, mas confirme sempre se ele é estatisticamente significativo e consistente ao longo do tempo.
O que significa um alfa negativo? A carteira teve desempenho inferior ao que o seu risco de mercado justificava; o gestor destruiu valor em relação a um benchmark passivo do CAPM.
Os retornos devem ser anualizados? Sim. Mantenha todos os dados na mesma base de tempo (normalmente anual) para que a comparação seja consistente.