Was ist Jensens Alpha?
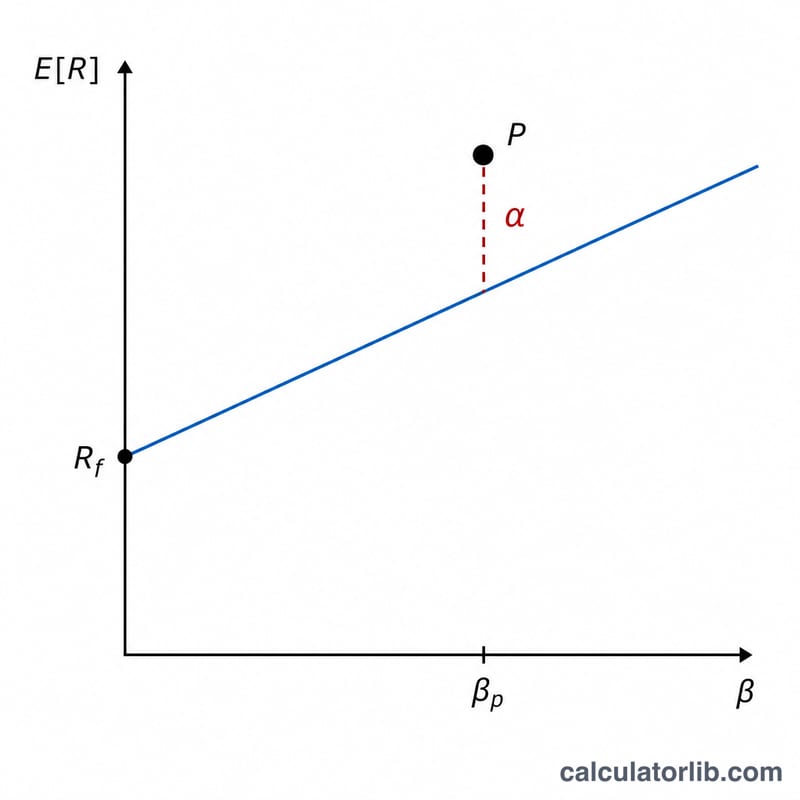
Jensens Alpha ist eine risikoadjustierte Performancekennzahl, die angibt, wie viel Rendite ein Portfolio oder Fonds über oder unter dem Wert erzielt hat, den das Capital Asset Pricing Model (CAPM) für sein Marktrisiko prognostiziert. Die 1968 von Michael Jensen entwickelte Kennzahl isoliert den Mehrwert (oder Wertverlust), der auf das Können des Managers zurückgeht, nachdem das systematische Risiko, gemessen am Beta, berücksichtigt wurde. Ein positives Alpha bedeutet, dass das Portfolio seine risikoadjustierte Benchmark übertroffen hat; ein negatives Alpha bedeutet, dass es dahinter zurückgeblieben ist.
So verwenden Sie den Rechner
Geben Sie vier Werte ein, alle in Prozent, mit Ausnahme des Betas: die tatsächliche Rendite des Portfolios, den risikofreien Zins (in der Regel die Rendite kurzfristiger Staatsanleihen), die Marktrendite (z. B. des S&P 500) und das Beta des Portfolios. Der Rechner berechnet die erwartete CAPM-Rendite und zieht sie von der tatsächlichen Rendite ab, um das Alpha zu erhalten.
Die Formel erklärt
$$\alpha = R_p - \left[ R_f + \beta \left( R_m - R_f \right) \right]$$ Der Ausdruck in eckigen Klammern ist die erwartete CAPM-Rendite: der risikofreie Zins plus Beta mal Marktrisikoprämie \((R_m - R_f)\). Zieht man ihn von der tatsächlichen Rendite \(R_p\) ab, zeigt sich die Überschussrendite, die nicht durch das Marktrisiko erklärt wird.
Rechenbeispiel
Angenommen, ein Portfolio erzielte 12 %, der risikofreie Zins beträgt 2 %, der Markt erzielte 10 %, und das Beta beträgt 1,2. Die erwartete Rendite ist $$2 + 1{,}2 \times (10 - 2) = 2 + 9{,}6 = 11{,}6\%.$$ Alpha = \(12 - 11{,}6 = \textbf{0{,}4\%}\). Der Manager hat über das eingegangene Risiko hinaus 0,4 % Mehrwert geschaffen.
FAQ
Ist ein höheres Alpha immer besser? In der Regel ja – ein höheres positives Alpha deutet auf eine stärkere risikoadjustierte Outperformance hin. Prüfen Sie jedoch stets, ob es statistisch signifikant und über die Zeit stabil ist.
Was bedeutet ein negatives Alpha? Das Portfolio hat schlechter abgeschnitten, als es sein Marktrisiko gerechtfertigt hätte; der Manager hat im Vergleich zu einer passiven CAPM-Benchmark Wert vernichtet.
Sollten die Renditen annualisiert werden? Ja. Verwenden Sie für alle Eingaben denselben Zeitraum (in der Regel jährlich), damit der Vergleich konsistent ist.