
Was ist der PVIFA?
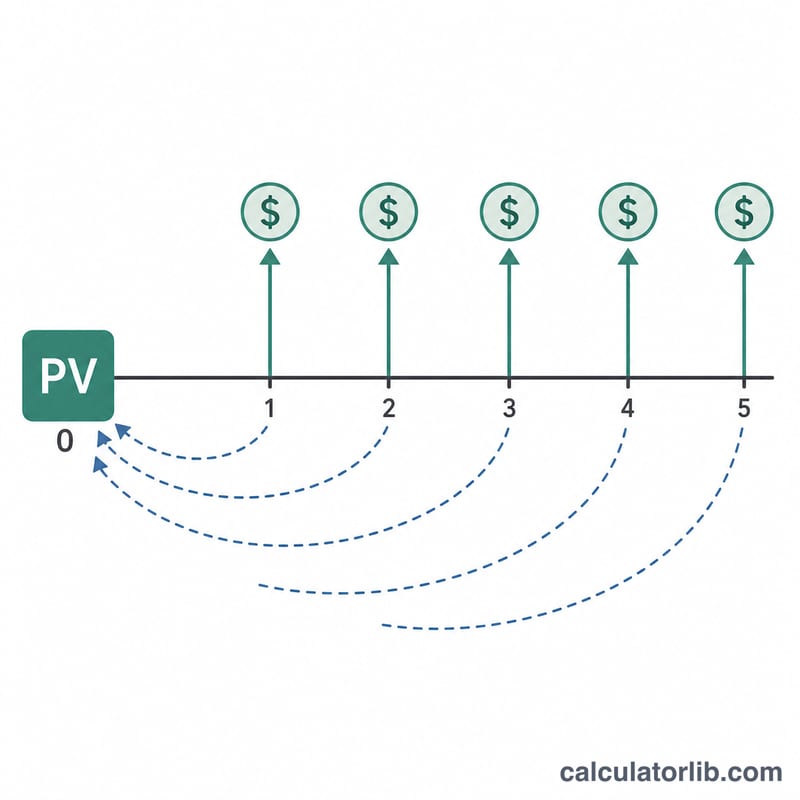
Der Rentenbarwertfaktor (Present Value Interest Factor of an Annuity, PVIFA) ist ein Multiplikator, der eine Reihe gleich hoher zukünftiger Zahlungen in einen einzigen Barwert umrechnet. Er beantwortet die Frage: Was ist ein Dollar wert, der n Perioden lang jeweils am Periodenende eingeht, heute wert, bei einem Diskontierungssatz r pro Periode? Wenn Sie den PVIFA mit Ihrer periodischen Zahlung multiplizieren, erhalten Sie sofort den Barwert einer nachschüssigen Annuität. Deshalb wird er bei Darlehens-, Leasing- und Anleiheberechnungen verwendet.
So verwenden Sie diesen Rechner
Geben Sie den Zins- (Diskontierungs-)satz pro Periode in Prozent sowie die Gesamtzahl der Perioden ein. Der Zinssatz muss zur Zahlungshäufigkeit passen: Verwenden Sie bei monatlichen Zahlungen einen Monatszins und bei jährlichen Zahlungen einen Jahreszins. Der Rechner gibt den PVIFA-Faktor aus; multiplizieren Sie ihn mit Ihrem Zahlungsbetrag, um den Barwert der gesamten Zahlungsreihe zu erhalten.
Die Formel erklärt
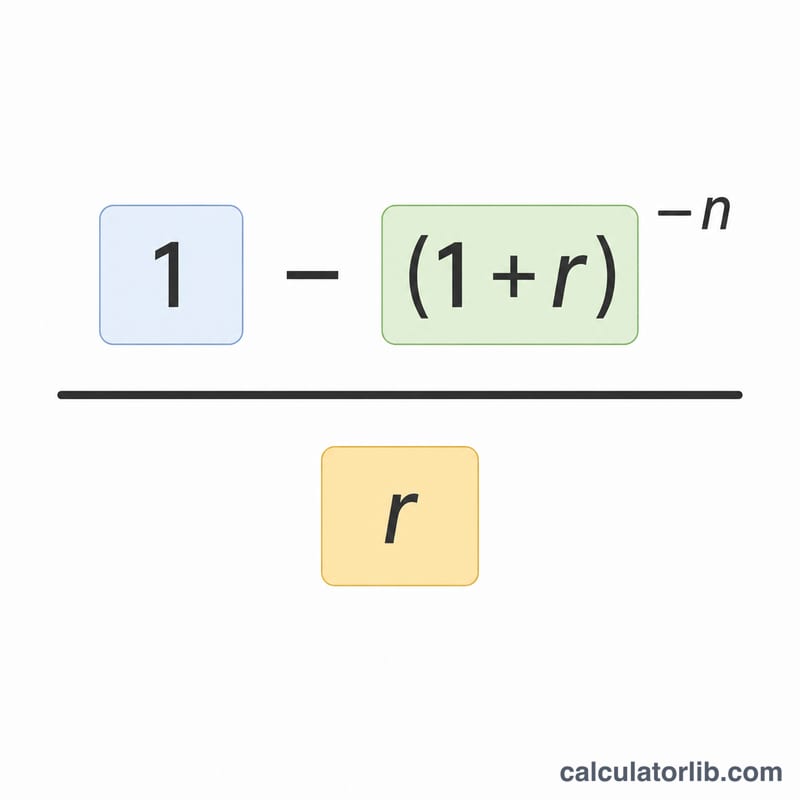
$$\text{PVIFA} = \frac{1 - \left(1 + r\right)^{-n}}{r}$$ Jede zukünftige Zahlung wird mit \((1 + r)\) hoch der Anzahl der Perioden bis zu ihrem Eingang abgezinst. Die geometrische Reihe dieser Abzinsungsfaktoren lässt sich zu dieser kompakten geschlossenen Form zusammenfassen. Ist \(r\) gleich 0, findet keine Abzinsung statt, und der Faktor entspricht schlicht \(n\).
Rechenbeispiel
Angenommen, \(r = 5\%\) pro Jahr und \(n = 10\) Jahre. Dann ist \((1{,}05)^{-10} \approx 0{,}613913\), also $$1 - 0{,}613913 = 0{,}386087$$ geteilt durch \(0{,}05\) ergibt einen PVIFA von etwa \(7{,}7217\). Eine jährliche Zahlung von $1.000 ist heute somit rund $7.721,73 wert.
FAQ
Gilt dies für eine nachschüssige Annuität oder eine vorschüssige Annuität? Dieser Faktor setzt eine nachschüssige Annuität voraus (Zahlungen am Ende jeder Periode). Bei einer vorschüssigen Annuität multiplizieren Sie das Ergebnis mit \((1 + r)\).
Welchen Zinssatz sollte ich eingeben? Verwenden Sie den Zinssatz pro Periode. Bei einem Jahreszins von 6% mit monatlicher Zahlung geben Sie 0,5 ein (6 ÷ 12).
Was passiert bei einem Zinssatz von 0%? Ohne Abzinsung entspricht der PVIFA der Anzahl der Perioden, \(n\).









