O que a Calculadora de Aluguel faz
Esta Calculadora de Aluguel ajuda você a descobrir quanto de aluguel pode pagar com tranquilidade a partir de duas informações simples: sua renda mensal bruta (antes dos impostos) e o total dos seus pagamentos mensais de dívidas. Em vez de chutar, ela aplica várias regras de acessibilidade reconhecidas ao mesmo tempo, para que você compare um limite mais generoso, um limite mais rígido e um limite ajustado pelas dívidas lado a lado. Os valores de dívida seguem as convenções de crédito dos Estados Unidos (os limites de relação dívida/renda de 36% e 43%, comuns na análise de financiamentos imobiliários e locações americanos), então a calculadora se aplica mais diretamente nos Estados Unidos, embora a lógica funcione em qualquer lugar.
As informações que você fornece
- Sua renda mensal antes dos impostos — seus ganhos mensais brutos, antes da dedução de impostos.
- Seus pagamentos mensais de dívidas — o total das obrigações de dívida recorrentes, incluindo financiamento de carro, financiamento estudantil e pagamentos mínimos de cartão de crédito.
As fórmulas utilizadas
A calculadora executa três cenários a partir dos seus números:
- Regra dos 30%: Aluguel máximo = Renda × 0,30 — o clássico parâmetro conservador.
- Regra dos 40%: Aluguel máximo = Renda × 0,40 — um limite superior usado em algumas regiões de custo elevado.
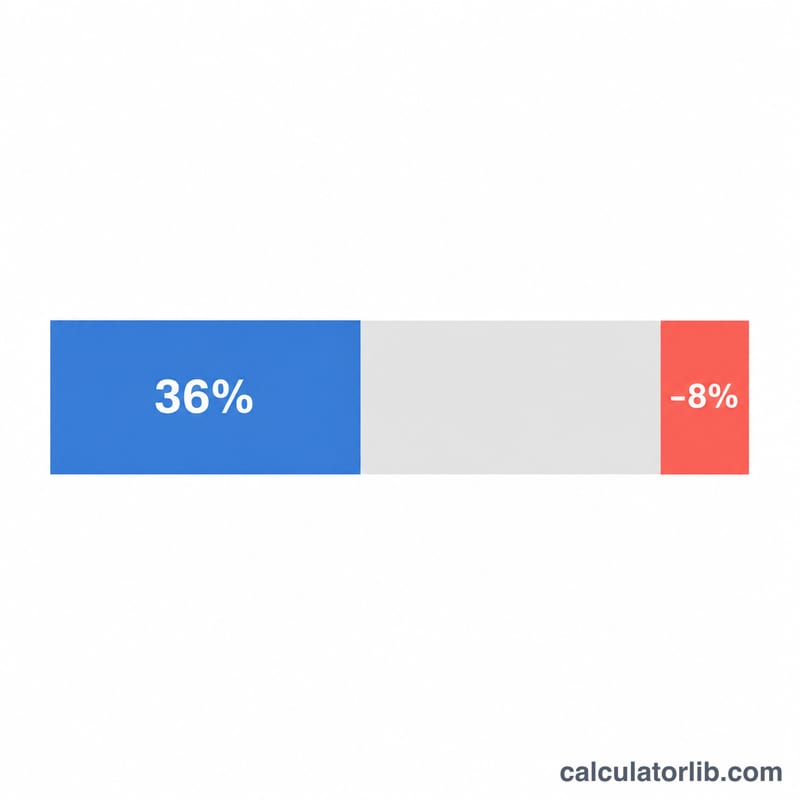
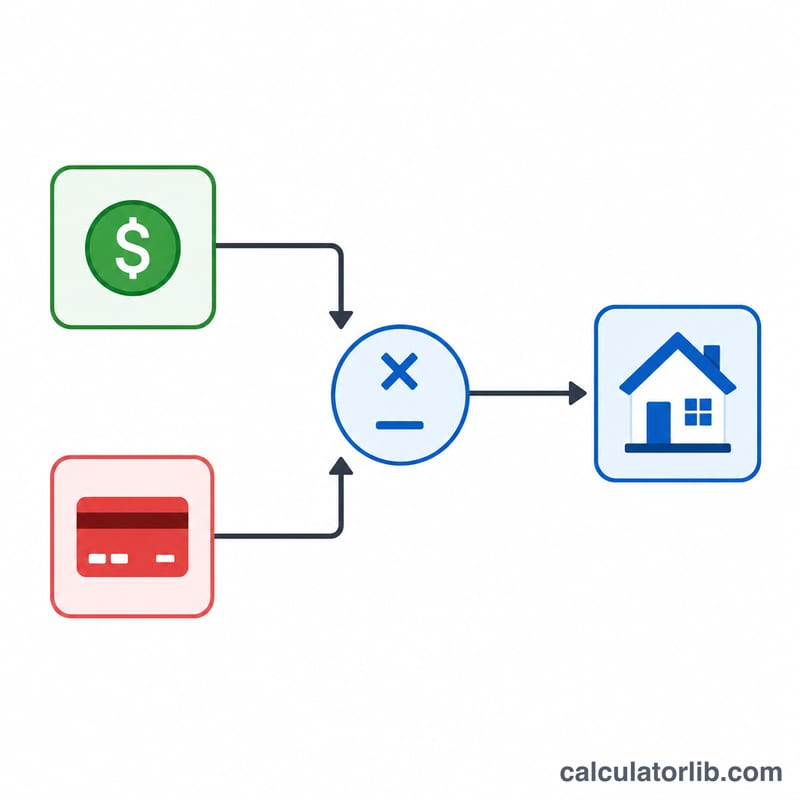
- Aluguel máximo ajustado pelas dívidas: Aluguel máximo = (Renda × 0,36) − Dívida mensal — reflete sua capacidade real depois das dívidas existentes.
Ela também calcula sua relação dívida/renda (Dívida ÷ Renda × 100) e atribui uma situação: Administrável, Atenção (acima de 36%), Alto risco (acima de 43%) ou Não recomendado (quando as dívidas não deixam espaço para o aluguel).
Exemplo prático
Suponha que sua renda mensal antes dos impostos seja de $5.000 e que seus pagamentos mensais de dívidas somem $600.
- Regra dos 30%: 5.000 × 0,30 = $1.500
- Regra dos 40%: 5.000 × 0,40 = $2.000
- Ajustado pelas dívidas: (5.000 × 0,36) − 600 = 1.800 − 600 = $1.200
Sua relação dívida/renda é 600 ÷ 5.000 = 12%, bem abaixo de 36%, então a situação é Administrável. Como $1.200 fica entre 20% e 40% da renda, a recomendação é que esse seja um orçamento razoável para a sua renda.
Perguntas frequentes
Por que o aluguel ajustado pelas dívidas é menor que o valor da regra dos 30%? Porque ele subtrai suas dívidas existentes de 36% da renda. Quanto mais dívidas você tem, menos sobra para o aluguel — o que dá um retrato mais realista do que a regra fixa dos 30%.
E se o resultado ajustado pelas dívidas for negativo? Isso significa que suas dívidas já ultrapassam o seu orçamento acessível para moradia. A ferramenta sinaliza isso como "Não recomendado" e sugere reduzir as dívidas antes de alugar.
Devo usar a renda bruta ou a líquida? Use a renda antes dos impostos (bruta), pois é nela que os proprietários e as regras de 30%/36% se baseiam.