
O que esta calculadora faz
Esta ferramenta mostra quanto de receita de vendas (faturamento) sua empresa precisa gerar para obter um lucro-alvo específico. Ela se baseia na análise custo-volume-lucro (CVL), a mesma estrutura usada nos cálculos de ponto de equilíbrio, mas ampliada para que o resultado cubra não apenas seus custos, mas também um lucro que você define. Funciona com qualquer moeda — basta inserir seus valores nas mesmas unidades.
Como usar
Informe três valores: o Lucro-alvo que você deseja obter, a Razão de Custos Variáveis (custos variáveis expressos como porcentagem das vendas) e o total de Custos Fixos. A calculadora retorna as Vendas Necessárias, arredondadas para a unidade monetária inteira mais próxima.
A fórmula explicada
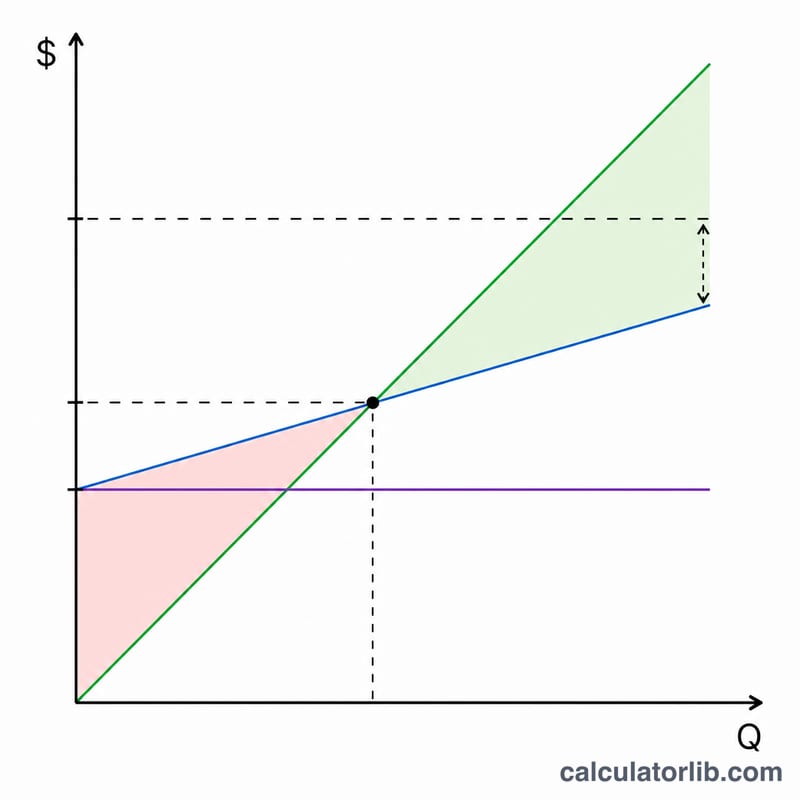
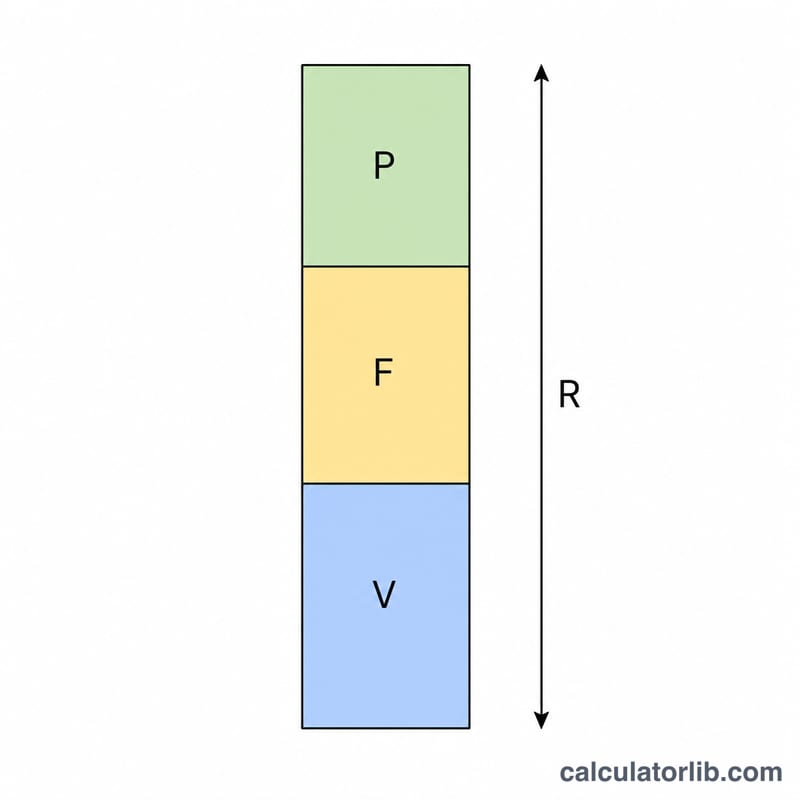
O lucro é igual às vendas menos os custos variáveis menos os custos fixos. Os custos variáveis acompanham as vendas, portanto equivalem a Vendas × v, em que v é a razão de custos variáveis em forma de fração. Igualando o lucro ao seu alvo, temos:
$$\text{Lucro Desejado} = \text{Vendas} \times (1 - v) - \text{Custo Fixo}$$
Isolando as vendas: $$\text{Vendas Necessárias} = \dfrac{\text{Lucro Desejado} + \text{Custo Fixo}}{1 - v}$$ O termo \(1 - v\) é a razão da margem de contribuição — a parcela de cada real vendido disponível para cobrir custos fixos e lucro.
Exemplo prático
Suponha que você queira um lucro de 1.000.000, sua razão de custos variáveis seja 50% (então \(v = 0{,}50\) e a razão da margem de contribuição seja 0,50) e os custos fixos sejam 200.000. Então $$\text{Vendas Necessárias} = \frac{1\,000\,000 + 200\,000}{0{,}50} = \frac{1\,200\,000}{0{,}50} = 2\,400\,000$$ Conferência: com vendas de 2.400.000, os custos variáveis são 1.200.000 e os custos fixos 200.000, restando exatamente 1.000.000 de lucro.
Perguntas frequentes
O que é a razão de custos variáveis? É o resultado da divisão dos seus custos variáveis pelas vendas, expressa em porcentagem. Se os custos variáveis costumam ser de 60 centavos por real vendido, a razão é 60%.
Por que uma razão de 100% gera erro? Se os custos variáveis são iguais às vendas, a margem de contribuição é zero; portanto, nenhum volume de vendas conseguirá cobrir os custos fixos ou gerar lucro — a meta é matematicamente inalcançável.
Posso planejar o ponto de equilíbrio? Sim — defina o Lucro-alvo como 0 e o resultado será as vendas no ponto de equilíbrio.









