यह कैलकुलेटर क्या करता है
यह टूल बताता है कि किसी ख़ास लक्ष्य लाभ को कमाने के लिए आपके व्यवसाय को कितना बिक्री राजस्व (टर्नओवर) पैदा करना होगा। यह कॉस्ट-वॉल्यूम-प्रॉफ़िट (CVP) विश्लेषण पर आधारित है — वही ढाँचा जो ब्रेक-ईवन की गणना में काम आता है, पर इसे आगे बढ़ाकर ऐसा बनाया गया है कि नतीजा केवल आपकी लागतें ही नहीं बल्कि आपका चुना हुआ मुनाफ़ा भी कवर करे। यह किसी भी मुद्रा के साथ काम करता है — बस अपने आँकड़े एक ही इकाई में डालें।
इसका उपयोग कैसे करें
तीन मान भरें: वह लक्ष्य लाभ जो आप कमाना चाहते हैं, परिवर्तनशील लागत अनुपात (बिक्री के प्रतिशत के रूप में दिखाई गई परिवर्तनशील लागतें), और आपकी कुल स्थिर लागत। कैलकुलेटर निकटतम पूर्ण मुद्रा इकाई तक पूर्णांकित करके आवश्यक बिक्री लौटा देता है।
फ़ॉर्मूला समझें
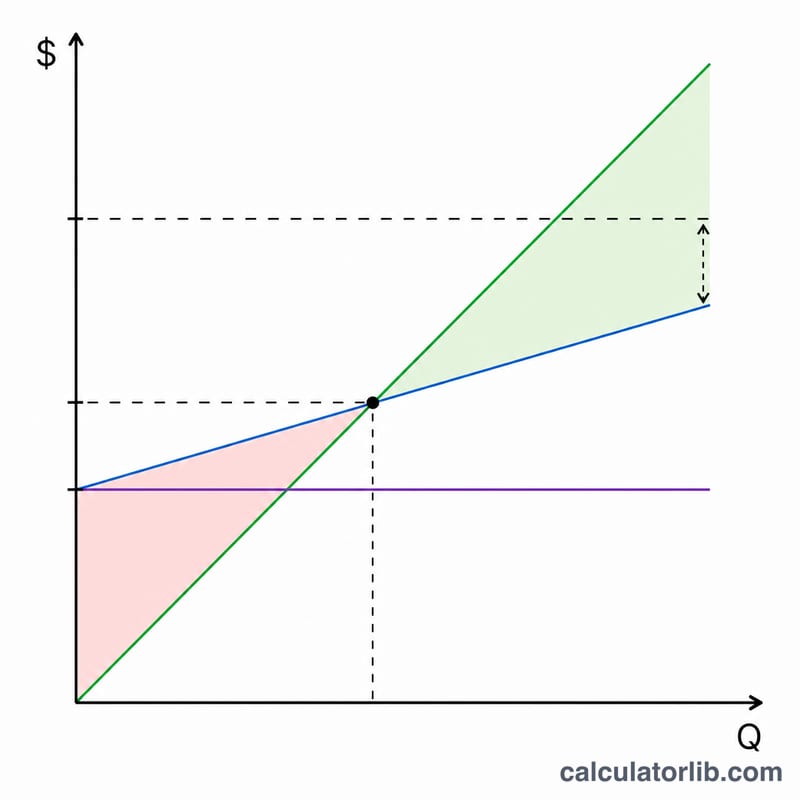
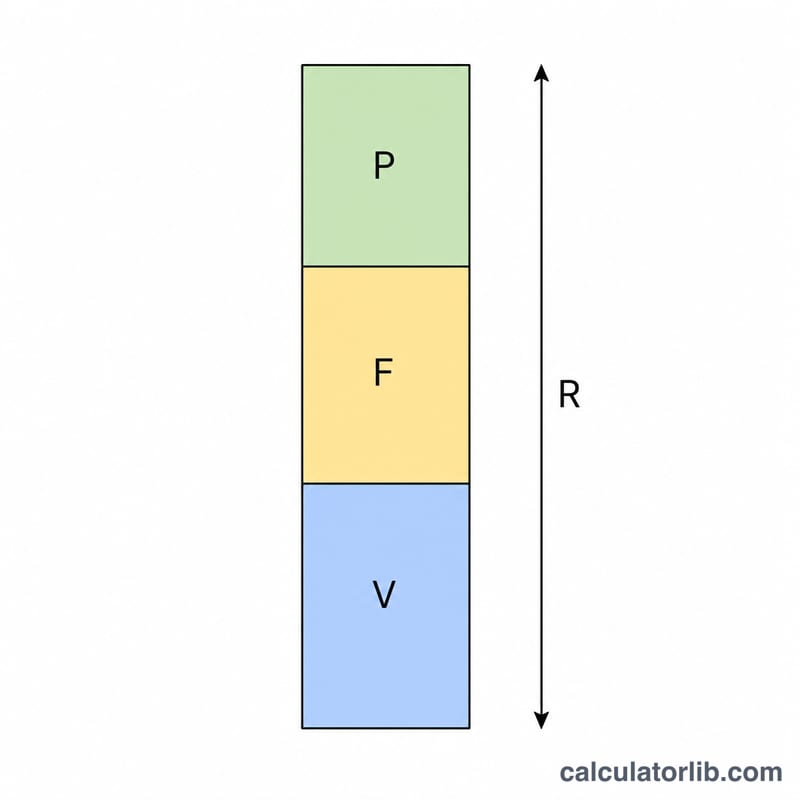
लाभ = बिक्री − परिवर्तनशील लागत − स्थिर लागत। परिवर्तनशील लागतें बिक्री के अनुपात में घटती-बढ़ती हैं, इसलिए वे बिक्री \(\times\) v के बराबर होती हैं, जहाँ \(v\) परिवर्तनशील लागत अनुपात को अंश के रूप में दर्शाता है। लाभ को अपने लक्ष्य के बराबर रखने पर मिलता है:
$$\text{लक्ष्य लाभ} = \text{बिक्री} \times (1 - v) - \text{स्थिर लागत}$$
बिक्री के लिए हल करने पर: $$\text{आवश्यक बिक्री} = \dfrac{\text{लक्ष्य लाभ} + \text{स्थिर लागत}}{1 - v}$$ यहाँ \((1 - v)\) पद कंट्रिब्यूशन मार्जिन अनुपात है — यानी बिक्री के हर रुपये का वह हिस्सा जो स्थिर लागतों और लाभ को कवर करने के लिए उपलब्ध रहता है।
हल किया हुआ उदाहरण
मान लीजिए आप 10,00,000 का लाभ चाहते हैं, आपका परिवर्तनशील लागत अनुपात 50% है (यानी \(v = 0.50\) और कंट्रिब्यूशन मार्जिन अनुपात 0.50), और स्थिर लागतें 2,00,000 हैं। तब आवश्यक बिक्री $$= \dfrac{10{,}00{,}000 + 2{,}00{,}000}{0.50} = \dfrac{12{,}00{,}000}{0.50} = 24{,}00{,}000$$ जाँच करें: 24,00,000 की बिक्री पर परिवर्तनशील लागतें 12,00,000 और स्थिर लागतें 2,00,000 होती हैं, जिससे ठीक 10,00,000 का लाभ बचता है।
विभिन्न लागत अनुपातों और लाभ लक्ष्यों के अंतर्गत आवश्यक बिक्री
यह तालिका स्थिर लागत को 200,000 (किसी भी मुद्रा में) पर स्थिर रखती है और \(\text{आवश्यक बिक्री} = \dfrac{\text{लक्ष्य लाभ} + \text{स्थिर लागत}}{1 - v}\) सूत्र लागू करती है, जहाँ \(v\) दशमलव के रूप में परिवर्तनीय लागत अनुपात है।
| परिवर्तनीय लागत अनुपात | योगदान मार्जिन अनुपात | लक्ष्य लाभ 0 (ब्रेक-ईवन) | लक्ष्य लाभ 500,000 | लक्ष्य लाभ 1,000,000 |
|---|---|---|---|---|
| 40% | 60% | 333,333 | 1,166,667 | 2,000,000 |
| 50% | 50% | 400,000 | 1,400,000 | 2,400,000 |
| 60% | 40% | 500,000 | 1,750,000 | 3,000,000 |
| 70% | 30% | 666,667 | 2,333,333 | 4,000,000 |
| 80% | 20% | 1,000,000 | 3,500,000 | 6,000,000 |
जैसे-जैसे परिवर्तनीय लागत अनुपात 100% के करीब पहुँचता है, आवश्यक बिक्री गैर-रैखिक रूप से बढ़ती है, क्योंकि हर \(1 - v\) शून्य की ओर सिकुड़ता है। 500,000 के लक्ष्य के साथ, 40% से 50% होने पर आवश्यक बिक्री में लगभग 233,333 की वृद्धि होती है, जबकि 70% से 80% होने पर लगभग 1,166,667 की वृद्धि होती है। 100% अनुपात पर योगदान मार्जिन शून्य होता है, इसलिए कोई भी बिक्री स्तर न तो स्थिर लागत को कवर कर सकता है और न ही लाभ तक पहुँच सकता है।
लागत-मात्रा-लाभ (CVP) विश्लेषण के मुख्य शब्द
- लक्ष्य लाभ: वह परिचालन लाभ जो आप किसी अवधि में कमाना चाहते हैं, मुद्रा इकाइयों में। इसे आम तौर पर कर-पूर्व माना जाता है।
- परिवर्तनीय लागत अनुपात: बिक्री राजस्व के प्रतिशत के रूप में परिवर्तनीय लागतें (परिवर्तनीय लागतें ÷ बिक्री × 100)।
- योगदान मार्जिन अनुपात: बिक्री की हर इकाई का वह हिस्सा जो परिवर्तनीय लागतों के बाद स्थिर लागत और लाभ को कवर करने के लिए बचता है। योगदान मार्जिन अनुपात = 1 − परिवर्तनीय लागत अनुपात।
- स्थिर लागतें: ऐसी लागतें जो परिचालन की प्रासंगिक सीमा में कुल मिलाकर एक जैसी रहती हैं, जैसे किराया या वेतनभोगी कर्मचारियों का वेतन।
- परिवर्तनीय लागतें: ऐसी लागतें जो बिक्री या मात्रा के लगभग अनुपात में बदलती हैं, जैसे सामग्री या बिक्री कमीशन।
- ब्रेक-ईवन बिक्री: वह बिक्री स्तर जिस पर लाभ शून्य होता है, जो स्थिर लागत ÷ योगदान मार्जिन अनुपात के बराबर है।
- आवश्यक बिक्री: एक निर्धारित लक्ष्य लाभ तक पहुँचने के लिए आवश्यक बिक्री राजस्व, जो (लक्ष्य लाभ + स्थिर लागत) ÷ योगदान मार्जिन अनुपात के बराबर है। जब लक्ष्य लाभ शून्य होता है, तब यह ब्रेक-ईवन बिक्री के बराबर होता है।
अपने आवश्यक बिक्री आंकड़े की व्याख्या
परिणाम वह राजस्व स्तर है जिस पर कुल योगदान मार्जिन स्थिर लागत और लक्ष्य लाभ के योग के बराबर होता है। प्रतीकों में, \((1 - v) \times \text{बिक्री} = \text{स्थिर लागत} + \text{लक्ष्य लाभ}\)। उस बिक्री स्तर पर, व्यवसाय अपनी परिवर्तनीय और स्थिर लागतों को कवर कर चुका होता है और उसके पास ठीक लक्ष्य लाभ बचता है।
- स्थिर परिवर्तनीय लागत अनुपात: मॉडल मानता है कि परिवर्तनीय लागतें हर बिक्री स्तर पर बिक्री का एक जैसा प्रतिशत रहती हैं। मात्रा छूट या कीमत में बदलाव इस अनुपात को बदल देंगे।
- स्थिर लागतें अपरिवर्तित: माना जाता है कि स्थिर लागतें प्रासंगिक सीमा में स्थिर रहती हैं। बिक्री में भारी वृद्धि के लिए अतिरिक्त क्षमता की आवश्यकता हो सकती है और इससे स्थिर लागतें बढ़ सकती हैं।
- एक उत्पाद या स्थिर मिश्रण: मॉडल एक ही उत्पाद, या ऐसा बिक्री मिश्रण मानता है जो एक जैसा रहता है, ताकि एक ही अनुपात सारी बिक्री का वर्णन करे।
- कर-पूर्व परिणाम: यह आंकड़ा कर-पूर्व लाभ को दर्शाता है, जब तक दर्ज किया गया लक्ष्य लाभ पहले ही करों के लिए सकल-वृद्धि न किया गया हो।
- लागत अनुपात का प्रभाव: कम परिवर्तनीय लागत अनुपात का अर्थ है बिक्री की प्रति इकाई अधिक योगदान मार्जिन, और इसलिए समान स्थिर लागत और लक्ष्य लाभ के लिए कम आवश्यक बिक्री आंकड़ा। इसके विपरीत, उच्च अनुपात का प्रभाव उलटा होता है।
अक्सर पूछे जाने वाले सवाल
परिवर्तनशील लागत अनुपात क्या है? यह आपकी परिवर्तनशील लागतों को बिक्री से भाग देकर, प्रतिशत के रूप में दर्शाया गया मान है। अगर बिक्री के हर रुपये पर आमतौर पर 60 पैसे परिवर्तनशील लागत आती है, तो अनुपात 60% होगा।
100% अनुपात पर एरर क्यों आता है? अगर परिवर्तनशील लागतें बिक्री के बराबर हों, तो कंट्रिब्यूशन मार्जिन शून्य हो जाता है, इसलिए चाहे जितनी भी बिक्री हो वह स्थिर लागतों या लाभ को कभी कवर नहीं कर सकती — गणितीय रूप से ऐसा लक्ष्य पाना असंभव है।
क्या मैं ब्रेक-ईवन की योजना भी बना सकता हूँ? हाँ — लक्ष्य लाभ को 0 रखें और नतीजा आपकी ब्रेक-ईवन बिक्री होगी।